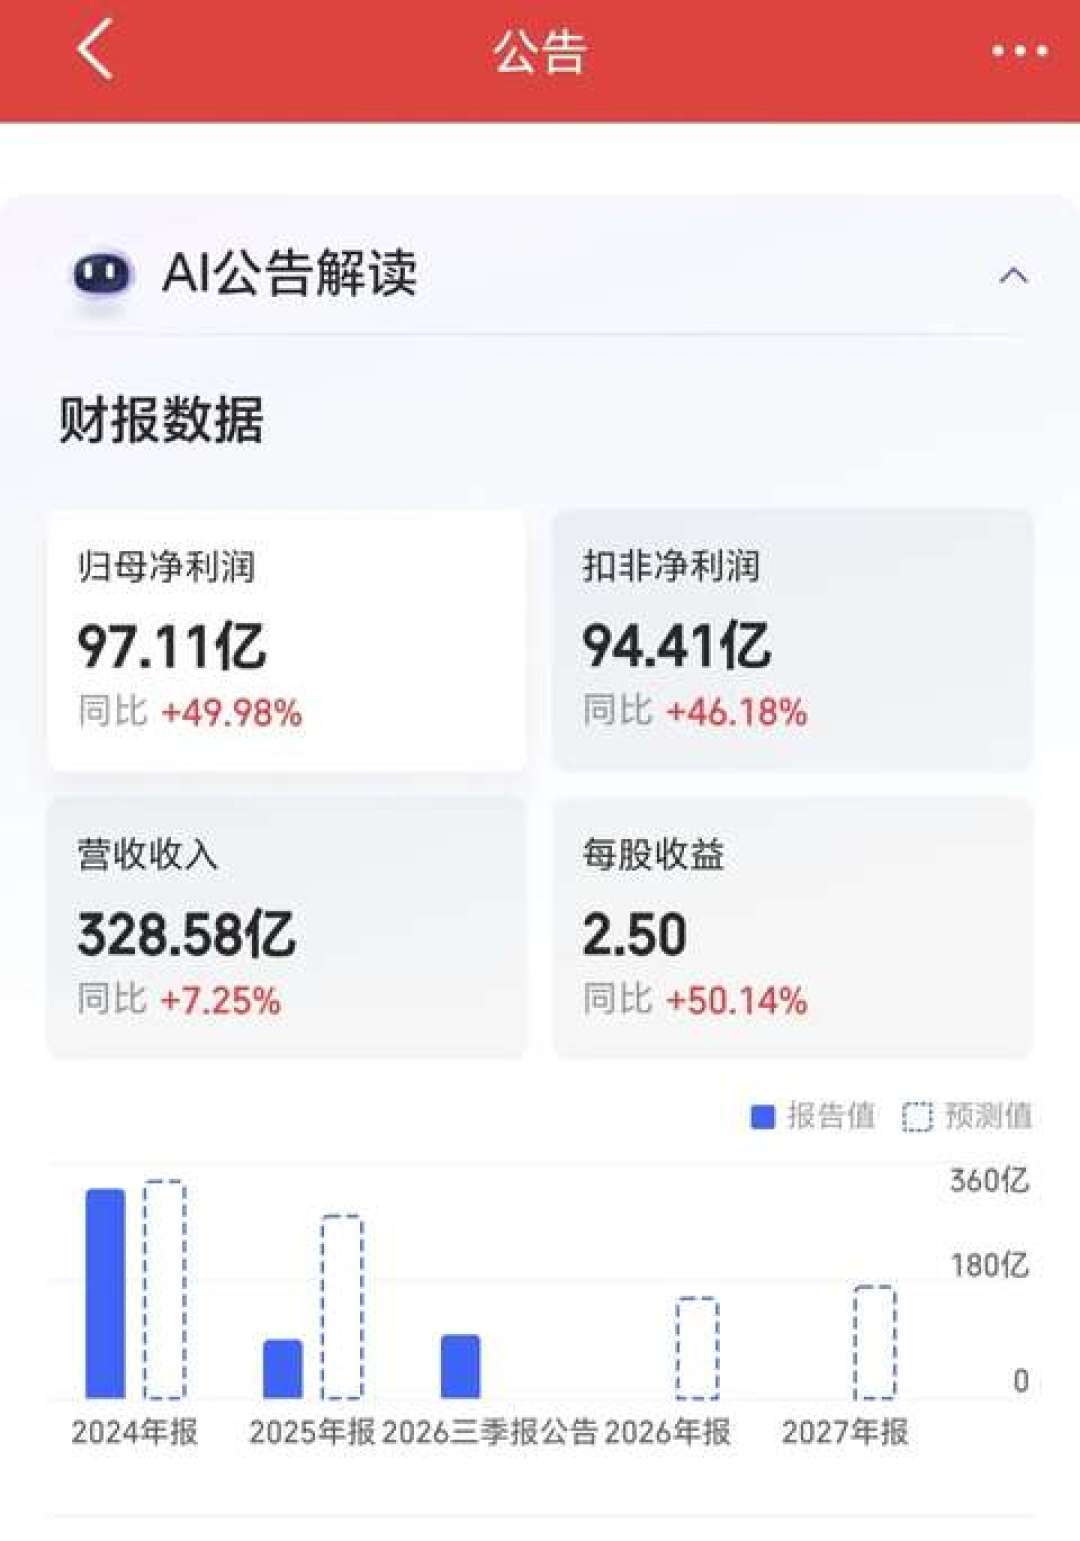
10月27日晚上,五粮液把2026年三季报放了出来。公告本身很简短:前三季度营收328.58亿、同比增长7.25%,净利润97.11亿、同比增长49.98%;Q3单季营收44.42亿、净利9.58亿。知乎
消息面上看,这是一份"高增长"财报。但当晚到第二天早上,社区里真正在吵的不是标题上那个+49.98%,而是没人写进标题的另外两个数字——把前三季拆开倒算,Q3单季的营收同比是-37.68%,归母净利润同比是-48.25%。知乎上多篇解读做的都是这道减法;小红书那个持仓9%的帖子里,楼主干脆把心态总结成"归零",评论区第一高赞说得更直白:“这财报拉完了吧,以为至少营收利润微增或者持平。”知乎
一边是+49.98%,一边是接近腰斩,两边都没算错。这份财报之所以要单独拿出来讲,是因为它是五粮液4月追溯修正2025年四个季度全部财报之后,第一份完整的"新口径三季报"。旧账本作废了,但绝大多数人看财报的直觉还停在旧账本上。
先弄清楚:你现在看到的同比,分母是谁的
今年4月30日,五粮液对2025年已披露的四个季度数据全部做了追溯调整,前三季度营收直接从约609亿砍到约306亿。这个动作踩在证监会4月24日刚部署"打击和防范上市公司财务造假专项行动"之后的第六天,官媒下场"五问五粮液",财经大V们炸的那几天,微博高赞问的是同一个问题:"已经公布完的业绩怎么还能修改?"截至目前,公开报道里还查不到这次修正的监管处罚或问询结论,6月起已有中小股东发起索赔诉讼。信任这一页,目前还没翻过去。微博微博
口径切换的直接影响是:此后所有"同比增长",对比的都是缩水后的新基数。所以你会看到一个诡异的现象——2026年一季报净利+82.57%,中报+89.30%,三季报累计+49.98%,三份报告的"增速"一个比一个唬人,而公司在7月14日的业绩预告里自己就写明了原因:上年同期基数较低及公司销售旺季核心产品动销回暖。翻译一下:前三份高增长,很大程度上是数学,不是需求。界面新闻
新账本真正露馅的地方,是节奏
把三份报告做差,五粮液2026年的单季度长这样:
单季 | 营收 | 归母净利 | 备注 |
|---|---|---|---|
Q1 | 228.38亿 | 80.63亿 | 占前三季度营收约70% |
Q2 | 55.79亿 | 6.90亿 | 由中报减一季报得出 |
Q3 | 44.42亿 | 9.58亿 | 同比-37.68% / -48.25% |
一季度吃掉全年七成节奏,Q2、Q3单季营收缩到40-50多亿的区间——作为参照,旧口径时代的五粮液,2022年Q3单季营收还有145.57亿。新账本描绘的已经不是一家"全年滚动打款发货"的公司,而是一家几乎只有春节一个档期的公司:旺季集中发货,二三季度公司主动踩刹车、让渠道消化库存。小红书评论区那句"很明显都不发货了,也不让经销商打款了",和Q2、Q3的营收数字是互相印证的。界面新闻
还有一个更扎眼的对比。按新口径倒算,五粮液2025年前三季度的净利润基数只有65亿上下——而同期泸州老窖(口径从未修正)的2025年三季报,归母净利润是107.62亿元。不管你是否认同"龙二"该对标什么,在利润规模这个维度上,改完口径的五粮液对同城老窖的优势已经不像旧账本里那么绝对。这是新账本自己长出来的问题,和看不看好白酒无关。界面新闻
社区吵成三堆,各自的论据和漏洞
收息党:"高端白酒没有替代性,账上躺着1000多亿现金,收收股息挺好,感觉70就是底部。"论据是真的:现金类资产和这次利润口径修正无关,分红历来慷慨。漏洞在于股息的前提是未来利润——有人已经算了这笔账:Q3单季只有9.58亿净利,如果这个节奏延续,可分配利润的基数会肉眼可见地变薄,“按现在的市值对应未来股息率可能只有2%上下”,这条评论在帖子里被反复引用。
出清信仰党:去年很多人把大V"业绩一次出清就恢复"的说法,理解成跌完就能V回来;这个三季报出来,微博上反思"回旋镖"的声音明显变多。反证同样存在:老窖2026年一季度营收-14.19%、净利-19.25%,说明这不是五粮液一家的事。整个行业的需求端都在同一阵风里。界面新闻
财报无效党:"五粮液的财报没法看了,随意更改。"情绪能理解,但一刀切也不对——资产负债表端的现金、产能、品牌不是追溯调整的对象;真正作废的是旧年度的利润表和任何拿旧营收做锚的估值算术。
三堆人其实都没看到同一份文件里的同一个字,看到的都是各自想要的那一半。
三类人,各拿走什么
拿着五粮液股票被套、在"熬"和"割"之间摇摆的:你现在需要的不是猜测明天涨跌,而是换锚。凡是拿2023-2024年"600亿营收、200多亿前三季利润"来算现在估值贵不贵的,先作废重来;用新口径的前三季97.11亿净利去看股息率能不能撑住你的持有逻辑,再决定。仓位超过总流动资产一成还打算"拿两年看看效果"的,评论区那位按单季利润毛估估出"股息率2%"的算法,值得亲手复算一遍。
空仓、等"见底信号"准备抄底的:这份三季报给的恰好不是见底信号,是"节奏信号"——公司控货是真的,渠道没吃透也是真的。接下来两个观察点:年报里Q4单季能否借年底旺季回到三位数营收(说明真实动销回暖),以及批价在800元一带站稳后能否守住(说明控货见效,而不是库存还在暗跌)。两个都出现,再谈左侧。
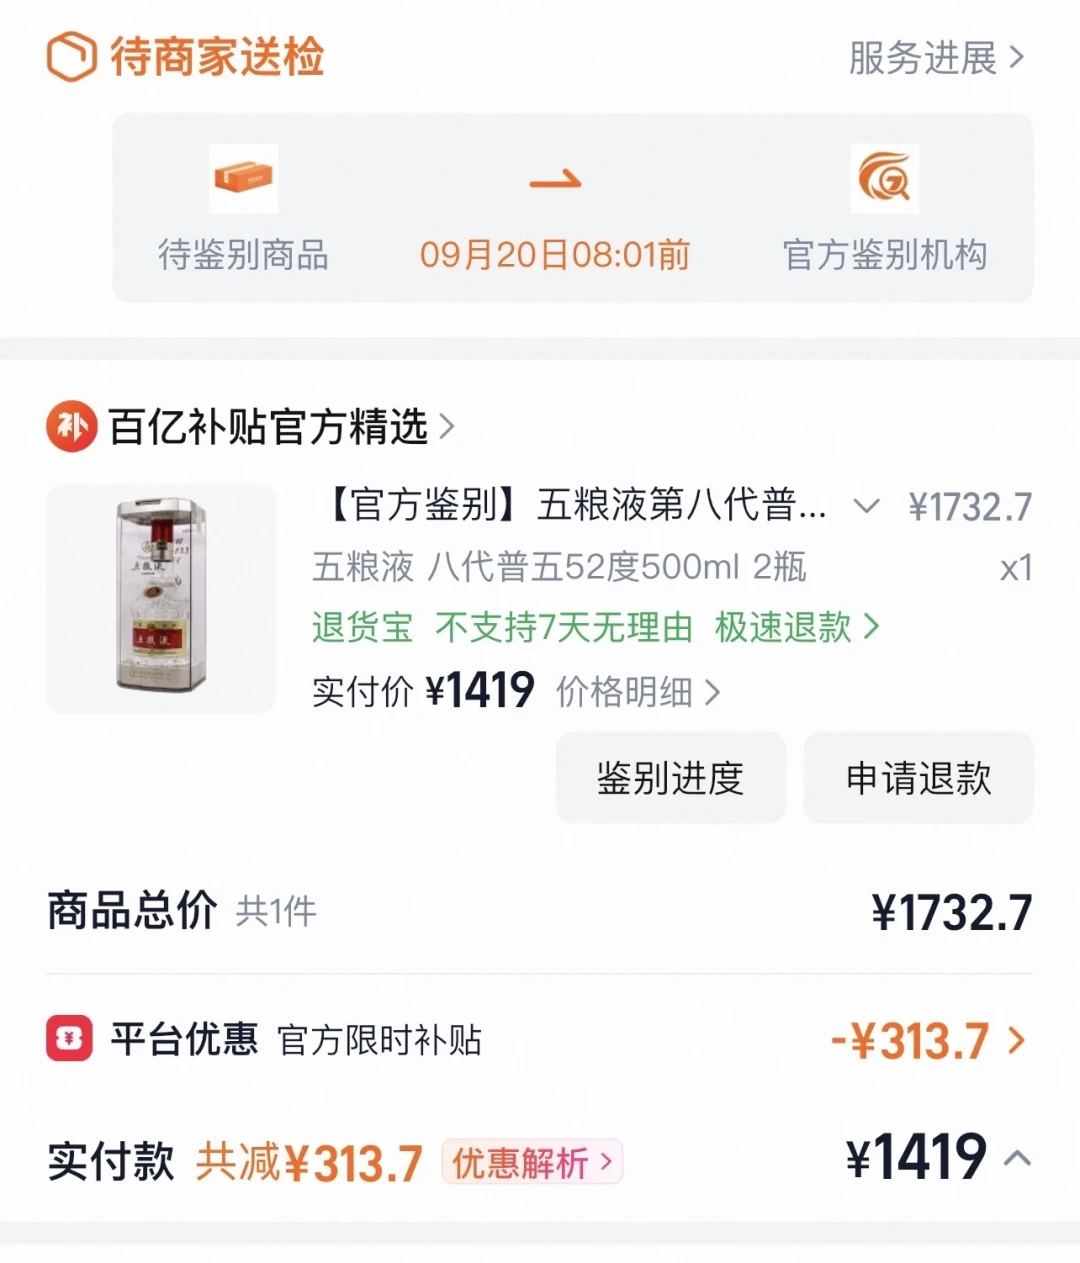
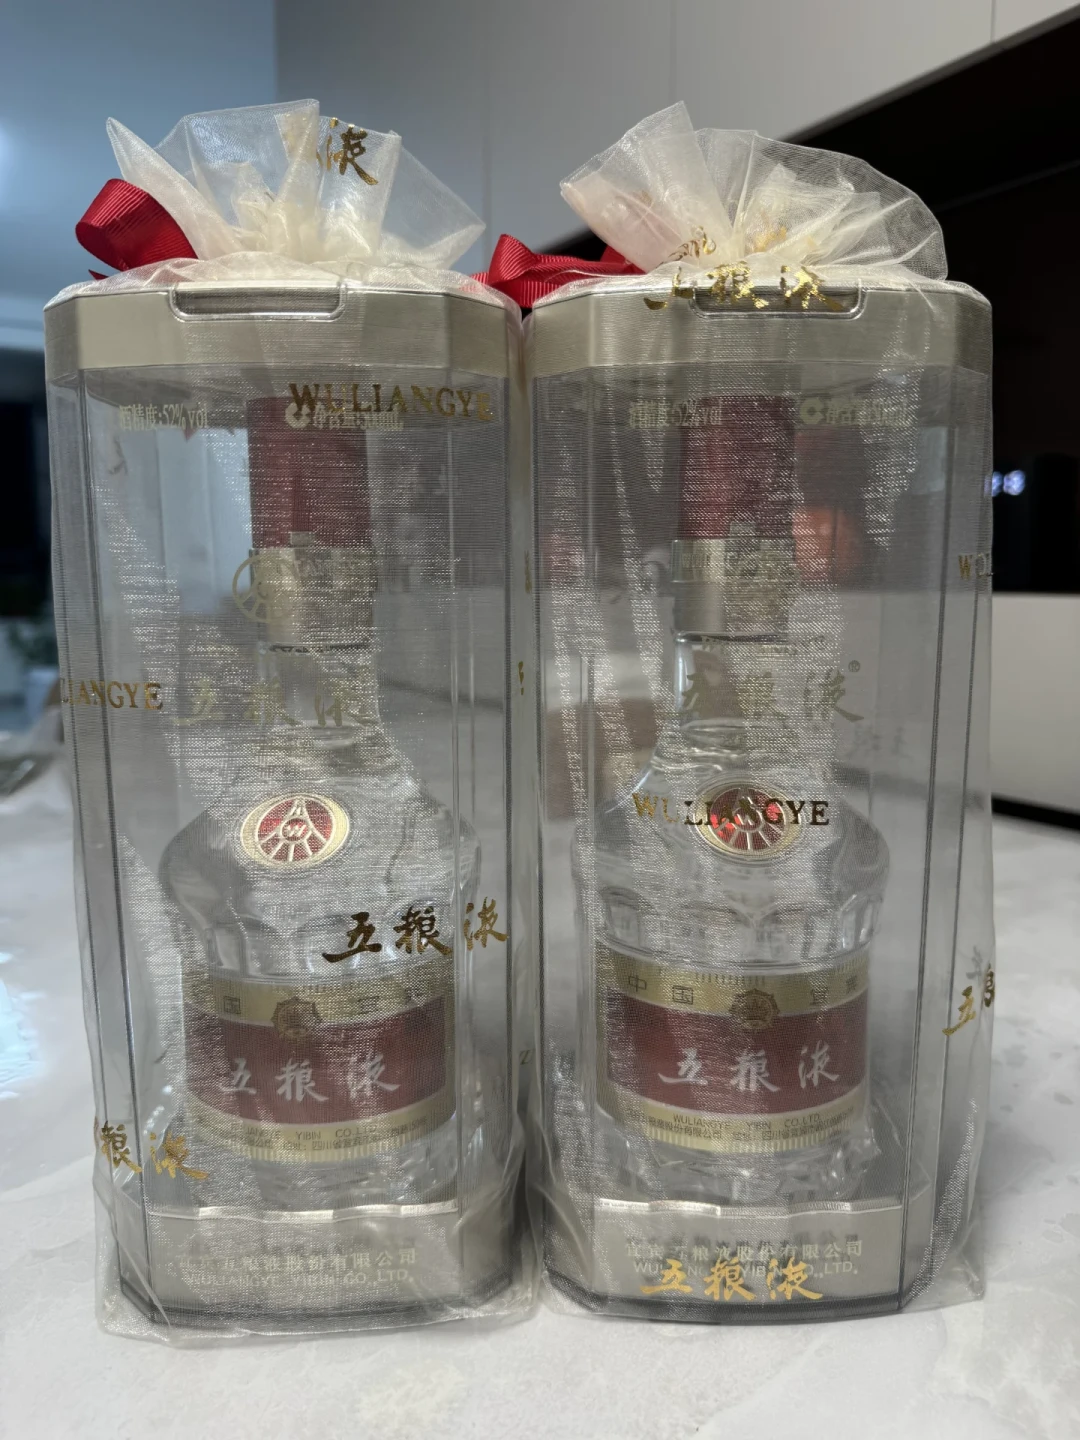
平时喝、囤年货、关心酒价的:注意,控货和好价是反着的。厂家少发货意味着渠道先卖存量,短期终端价未必马上涨,但平台补贴价和批发价的倒挂空间正在被这份财报压缩——今天社区里流传的八代普五拼单截图,两瓶实付已经打到1419元(约710元/瓶);而公司8月中旬刚向经销商下发过"第八代普五不得低于800元抛售"的限价通知。一边是渠道用脚投票的成交价,一边是厂家强推的价格底线,双11前后这两条线的拉扯,才是下单前最该看的信号。微博
接下来盯什么
12月-1月:Q4动销和2026全年发货口径,验证"只有春节"的节奏是策略还是常态;
随时:4月财报修正事件的监管定论(问询、处罚至今未见公开落地)。今年2月,四川省宜宾五粮液集团有限公司党委书记、董事长曾从钦接受纪律审查和监察调查——注意那是集团层面,读公告时别和上市公司混为一谈。股东索赔诉讼的进展同样值得逐条核对,它们共同决定这只股票的信任修复速度,比任何一个季度的利润都深。新华网
每两周:普五批价与渠道库存舆情,公司控货能不能控住价,最后会先在烟酒店的报价单上显形。
这份财报最有价值的地方,不在标题里那个+49.98%,也不在单季-48.25%,而在它第一次完整地展示了改完口径的五粮液到底怎么运转:一个春节档公司,加一本刚被自己撕掉重写过一遍的账。旧锚不能用,新锚又还没立稳——在看清楚Q4发货和监管结论之前,任何"出清完毕"或"彻底完蛋"的判词,都为时过早。