同一台电车,同样的险种,有车主续保省了一千多,有车主保费却接近翻倍。这不是玄学,是新规则来了。知乎
保险定价,正在「松绑」
据中新经纬从业内了解,新能源商业车险自主定价系数区间预计调整为0.5—1.5,和燃油车完全拉平。这个系数听着绕,说白了就是你基准保费上乘的那个数。下限打到五折,上限抬到1.5倍,保险公司定价的手脚彻底放开了。36氪
这不是第一次动。2025年9月,区间从0.65—1.35放宽到0.6—1.4;2026年3月,再到0.55—1.45;如今预期直接对齐燃油车。早在2025年1月,金融监管总局等四部门就发文《关于深化改革加强监管促进新能源车险高质量发展的指导意见》,明确要优化这个系数。政策的方向盘早就打好了,现在只是轮子落地。36氪新华网
谁降价,谁涨价?
对外经济贸易大学保险学院教授王国军给出测算:低出险、维修便宜的车型,保费有望降10%—20%;高零整比、出险多的车型,涨幅可能超过20%。决定你钱包的,是两个变量。36氪
一是出险记录,由NCD系数管着,连续不出险就能往下打折。知乎上有位车主晒了真实账单:奔驰E300出过一次险,续保9700多;开了1年零出险的问界M9,只要5500多。车更贵,保费反而更便宜。知乎
二是你这台车修起来贵不贵,它直接嵌在车型基础定价里。电车最烧钱的部件是电池,中保研第21期零整比研究显示,纯电车型动力电池单件零整比均值44.17%——意思是光电池一个件,就值整车价的近一半。而且三元锂电池的零整比(48.22%)比磷酸铁锂(43.38%)更高——同样磕了电池,三元锂车型修起来更贵。你还没出过险,保费已经被电池类型标好了价。36氪
保险公司为什么「翻脸」
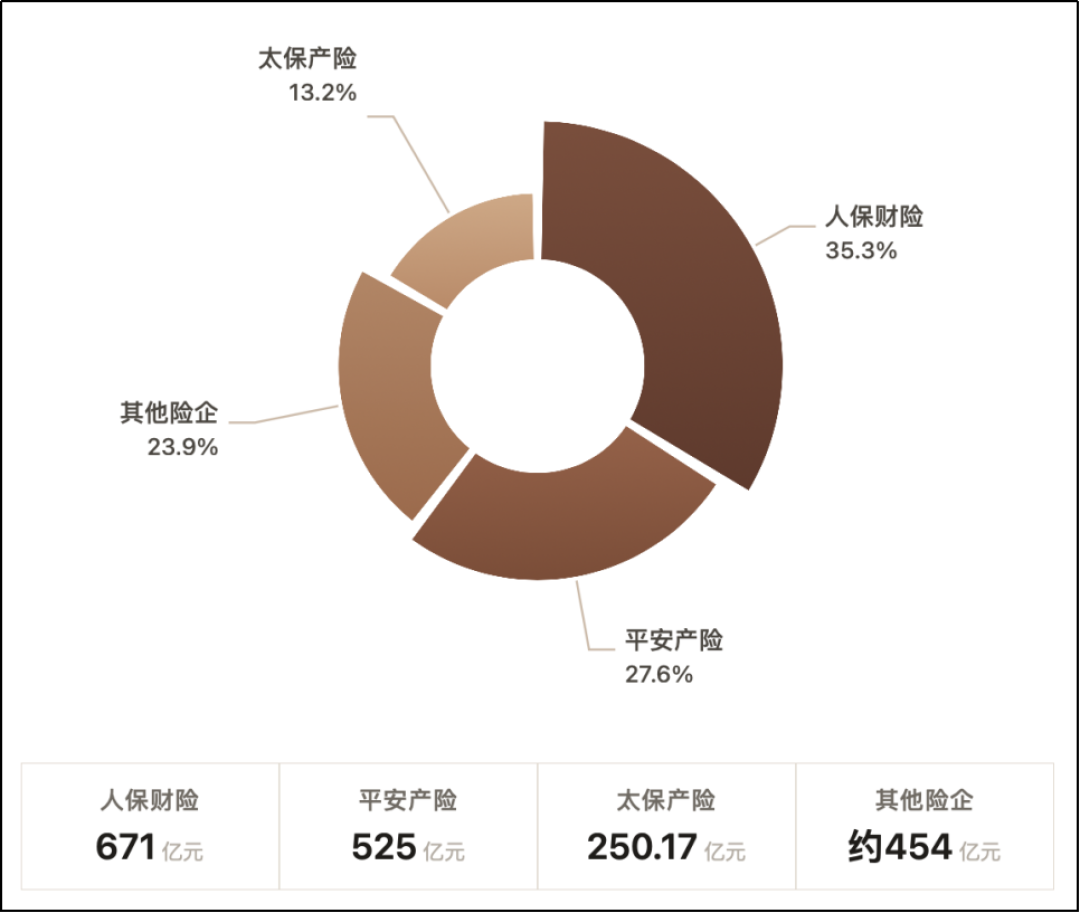
因为钱。2025年新能源车险赔付率超过100%的高赔付车系有143个——保险公司卖一单亏一单。但另一边,2026年上半年平安产险新能源车险保费264.15亿元,同比增长21.5%,管理层公开表示这块业务已经赚钱。新华网小红书36氪
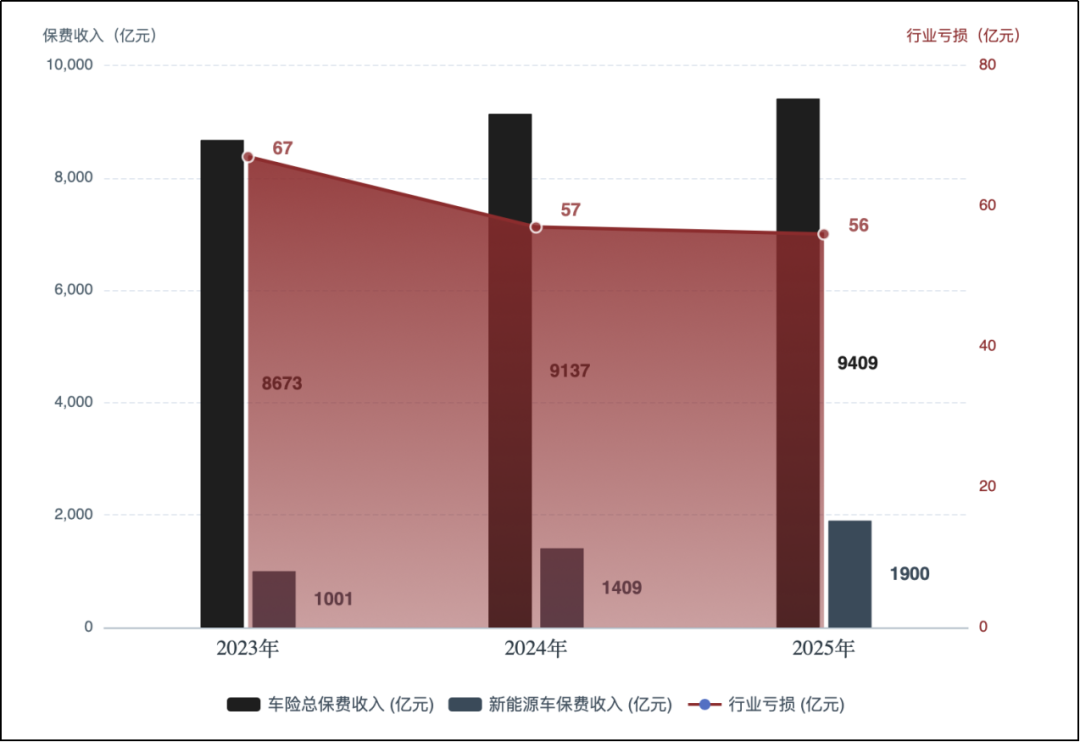
一边亏一边赚,说明车主之间的风险差异远比过去定价体现的大。拉宽系数,就是把「好司机便宜、高风险贵」摆上明面,以后的分化只会更细。
车主能做的三件事
第一,守住出险记录。小刮小蹭先算账:自费修的钱和来年保费上浮比一比,别条件反射走保险。
第二,续保多问几家。同样的车和险种,不同公司、不同渠道报价能差不少。有车主续保收到近千元返现,有人一分没有。多问一句,省的是真金白银。知乎
第三,买车前先查「保险账」。北京大学教授朱俊生提醒,以后选车除了价格和能耗,长期保险成本会越来越重要;保费信号也会倒逼车企把车做得更便宜修。36氪
最后泼一盆冷水:这轮改革不是「全面降价」。专家们的共识是,保费想真正降下来,得靠维修成本和出险率往下走。定价的口子松开了,能不能落到你头上,看你自己的风险成绩单。36氪