10 月 24 日上午,湖南麻阳的锦江边,张雪完成了“改装摩托车开阔水域行驶最远距离”吉尼斯世界纪录挑战的首次实地试驾。 下车后他状态轻松,对镜头撂下俩字:“so easy”。明天(10 月 25 日),他要驾驶改装摩托车 MX450 冲击拟定 41 公里的江面距离,而这个项目,2009 年他 22 岁时连摔 4 次落水。微博·上游新闻微博·大象新闻
摩托漂洋过海,是改车圈的极致浪漫。但看热闹之余,值得顺手算算自己那台车的账:你的改装车绝大多数时候不上江面,它上路。而一次普通事故里,挡在维修单和你钱包之间的,是一张保单。
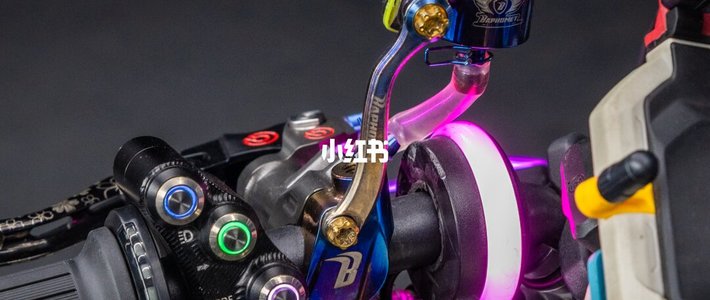
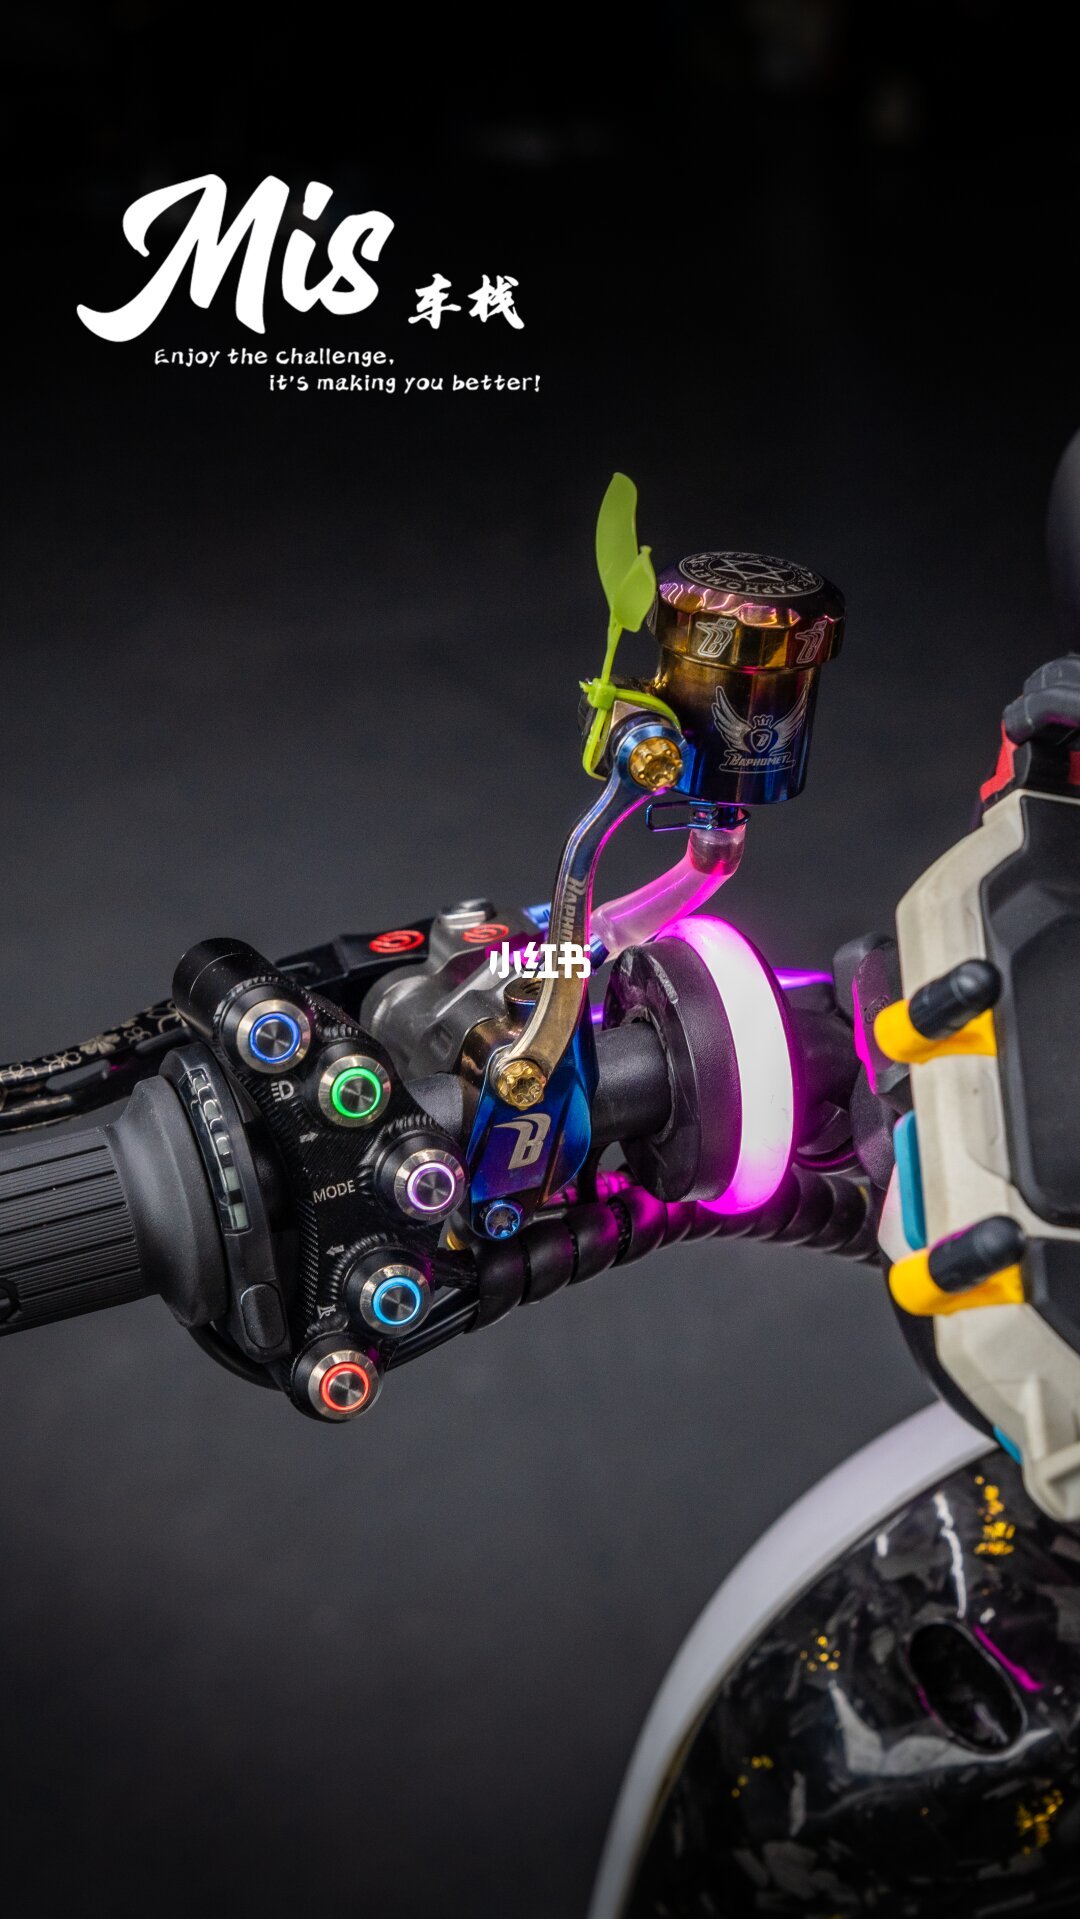 改装机车实拍
“改过的车保险一分不赔”——这句话在骑士群里流传多年,交警官号也在安全提示里写过:非法改装车辆上路行驶发生交通事故,保险公司可能拒绝理赔。微博·崇左交警
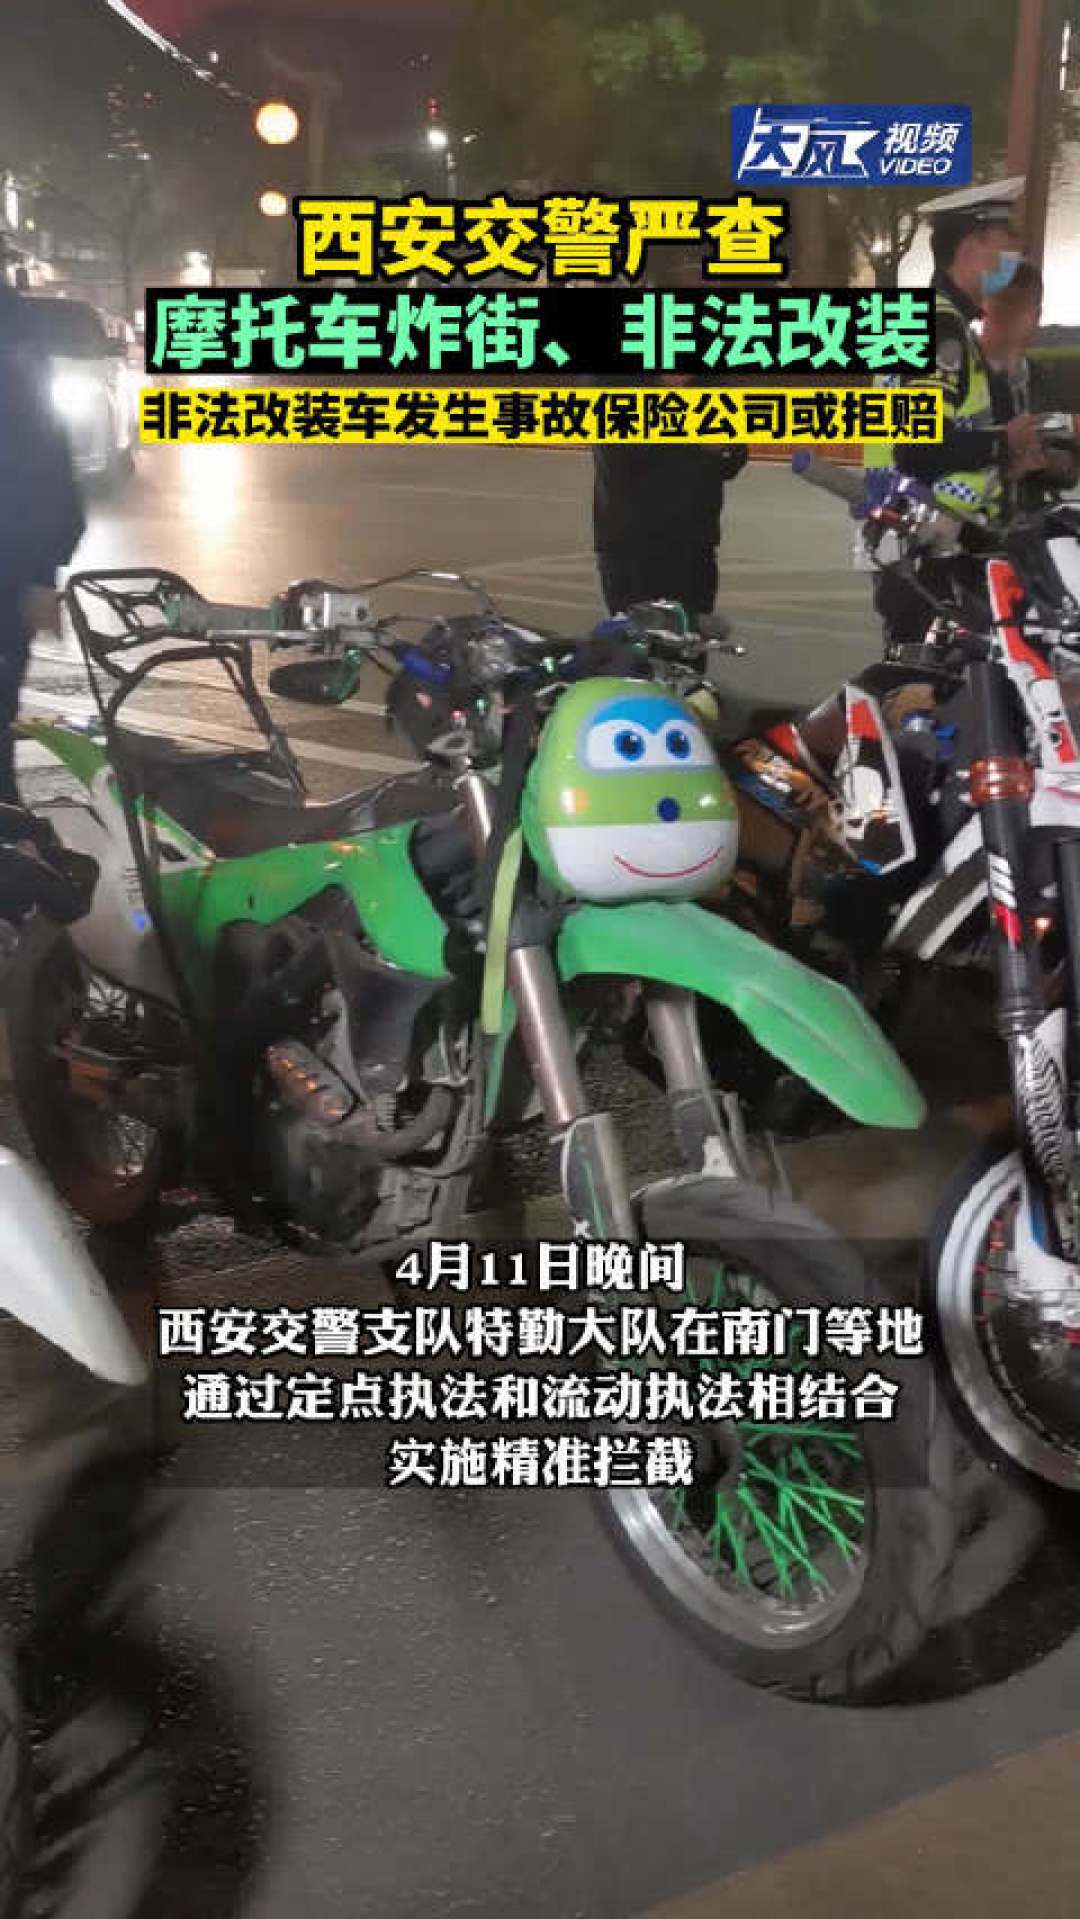 交警查处的改装炸街车辆
但请注意原文的措辞是“可能”,这两个字被传成了“一定”。我把法条、真实判例、保险中介口径和骑士们的出险实录翻了一遍,结论比“改了不赔”绕一点,但也确定得多:赔不赔,取决于你报没报保险、怎么报,以及改装跟这次事故有没有因果关系。
第一笔账:法条只“不赔有因果的那部分”,一刀切拒赔打不赢官司
《保险法》第五十二条把边界划得很清楚:被保险人未履行通知义务的,只有“因保险标的的危险程度显著增加而发生的保险事故”,保险人才不承担赔偿责任。 关键词就是那个“因”字。知乎·炳瑞律师
说人话:你改了车没告诉保险公司,保险公司能拒的是“由这次改装引起的事故损失”。你改了风挡,追尾了,风挡和事故八竿子打不着——想整车拒赔,得保险公司自己举证。
包头铁路运输法院 2023 年的一起案子(注:个案,不代表同类案件整体裁判)展示了举证不过关的后果:一辆加装了制冷机组、液压尾板的车自燃,保险公司以“擅自改装、危险程度显著增加未通知”为由拒赔整车 13 万损失,法院认定保险公司既没证明加装改装导致危险程度显著增加,也没证明事故系加装改装所致,更没证明对免责条款尽到明确说明义务,免责条款不产生效力。知乎·炳瑞律师
律所复盘给出的门槛是“三件事同时成立”:改装确实导致危险程度显著增加、这次事故就是改装造成的、免责条款尽到了提示说明义务——缺一条,拒赔就立不住。 所以真正可怕的不是改车,是“改了不说”埋下的因果争议空间。申报,本质是花小钱买断“保险公司认不认你这台车”这个最大的不确定性。知乎·炳瑞律师
第二笔账:车管所备案管“合法”,告知保险管“赔不赔”,两本账别记串
很多骑士改完色、备完案,就觉得万事大吉。但备案解决的是上路合法性;保险合同承保的是你签约那一刻的原厂状态,改完不告知保险公司做保单批改,它照样有抗辩空间。哪些改装需要给保险公司打电话?保险中介给出的口径很直接:影响车辆性能、外观、风险的改装必须告知,且改完十天内就要去批改保单。 综合多家口径,大致可以分三档:小红书·立物险险通
改装项目 | 车管所备案 | 告知保险公司 | 原因 |
|---|---|---|---|
全车改色膜、包围、尾翼 | 改色需要 | 需要,改后尽快批改 | 外观改变+定损金额变化 |
轮毂/轮胎尺寸、避震、刹车 | 换尺寸多数属违规,无备案路径 | 需要或强烈建议 | 直接影响操控与定损 |
排气、刷 ECU/动力程序 | 多数属非法改装范畴 | 风险最高:动力参数改变是教科书级“危险程度显著增加” | 未申报+定损检出 ECU 数据异常,相关损失拒赔概率大增 |
护杠、行李架、风挡、加射灯 | 按尺寸/样式规定 | 建议申报 | 影响定损,可考虑附加险 |
手机支架、坐垫、贴纸、小装饰 | 不用 | 不用 | 不改变风险 |
提醒一句:各保险公司对改装申报的执行口径并不完全一致,以你的保单和批改单上写明的为准;只口头通知过而没留批改记录的,等于没通知。
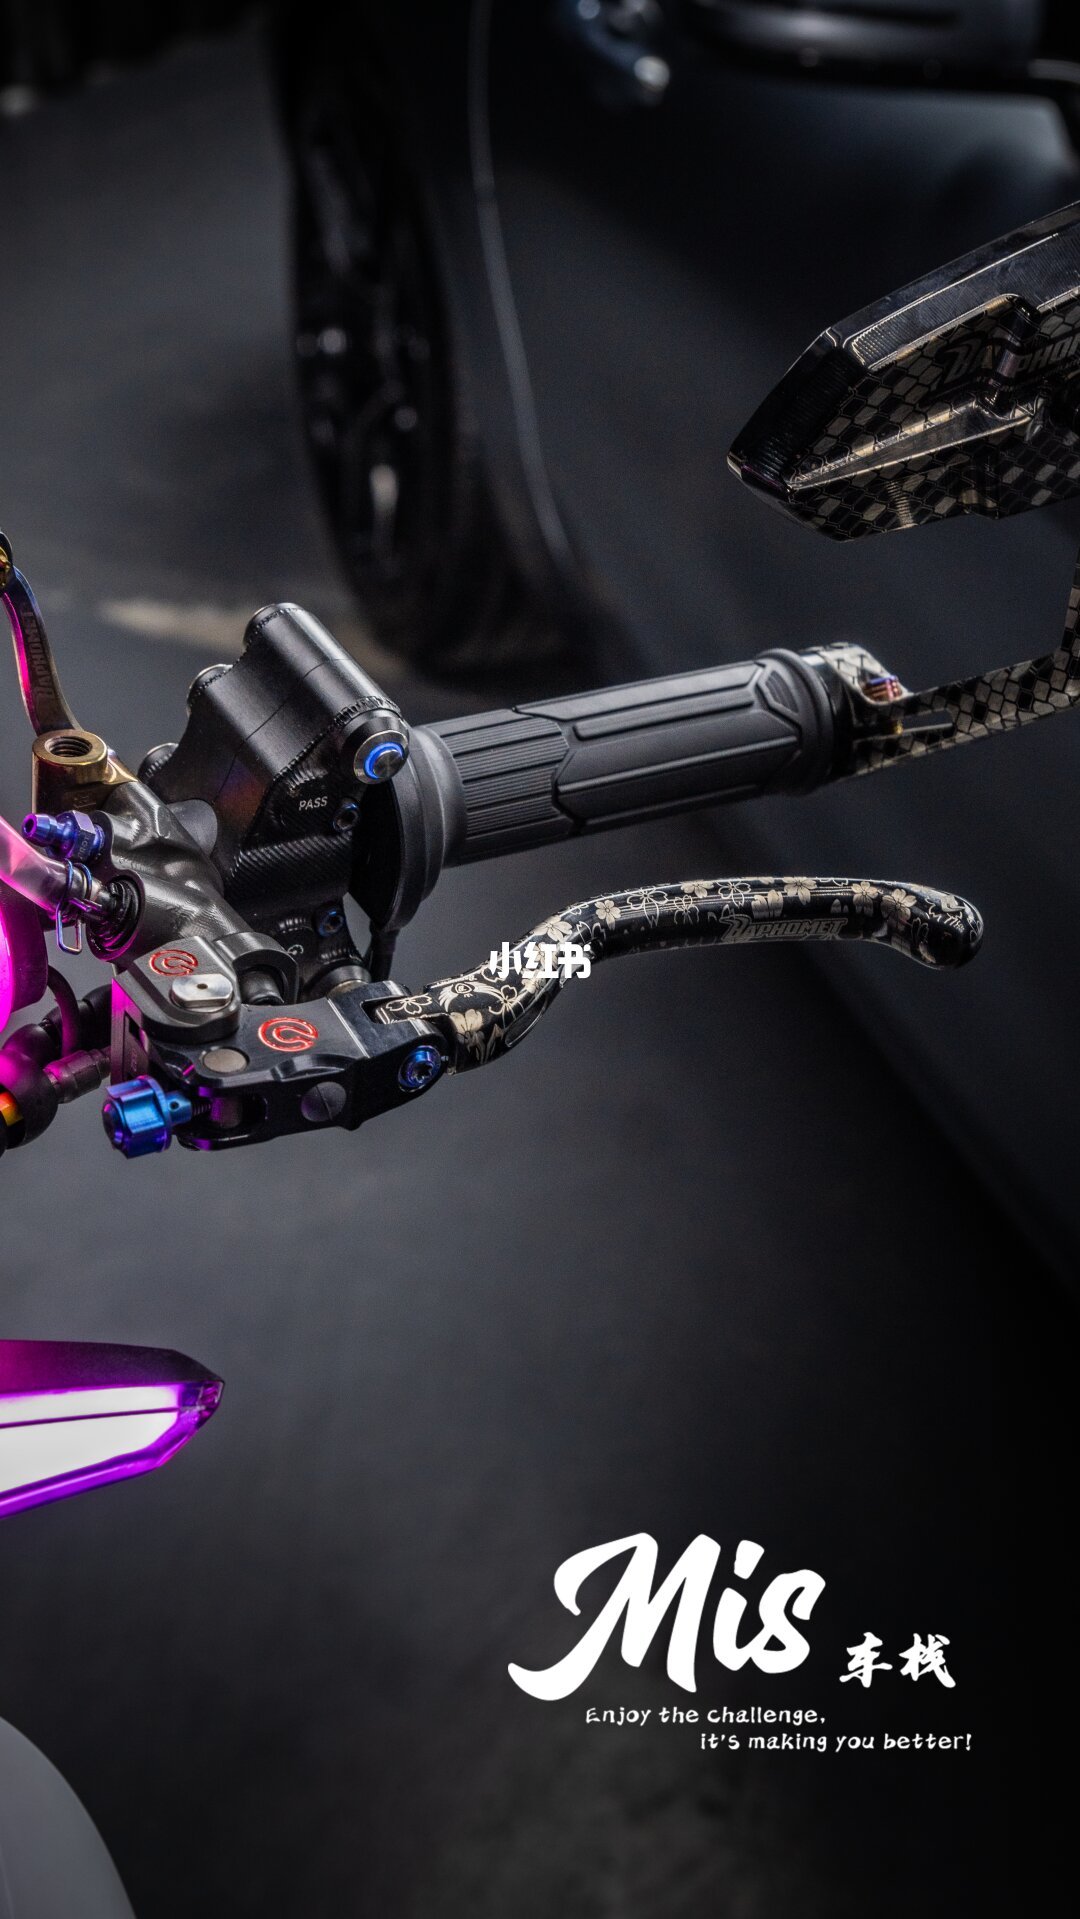 小踏板改装实拍:护杠、射灯、贴纸正是表格里“建议申报”与“不用报”的分界样本
第三笔账:很多骑士缺的不是“改装怎么申报”,而是压根没有车损险可申报
这是摩托车特有的现实。车主们担心“改装件不赔”,骑士们面对的是“无处可买”。B 站一条摩托车车损险讲解视频的评论区,一位杭州骑士的抱怨得到了同城印证:杭州这里保险公司只卖交强险,其他的不卖。 江苏的骑士则表示,名单内的几家都不卖摩托车商业险,三者险自己根本买不到,找代买就要一千多。哔哩哔哩·骑摩托的Mr麦
也有反差极大的报喜帖:125 的车买到五百万三者额度,花了不到六百块钱。 地区差异大到魔幻。哔哩哔哩·骑摩托的Mr麦
为什么摩托车商业险这么难?知乎上的分析把原因归到精算而不是亏损:交强险之外,很多保险公司都以各种理由拒保,三者责任险更是没几家公司愿意保,而摩托车的三者赔付其实远低于汽车,真正的问题在于保有基数小、理赔数据稀疏、模型建不起来,利润没吸引力,保险公司是“不愿卖”而不是“赔怕了”。(注意:这是自媒体分析观点,非保险公司披露数据。)知乎·摩界小诸葛
于是“改装与保险”这笔账,骑士版真相是三句话:交强险只赔事故第三方,不赔你本人,也不修你的车,常见 50-250cc 排量基准保费 120 元/年。 买不到车损险的地区,改完车自己摔了,改装花的钱就是纯自费,连“改装件按原厂定损、差价自付”的讨论都轮不到;而三者险能买多高买多高,它才是账本上唯一能防“对方是豪车”的那道墙。知乎·骑保通MOTO
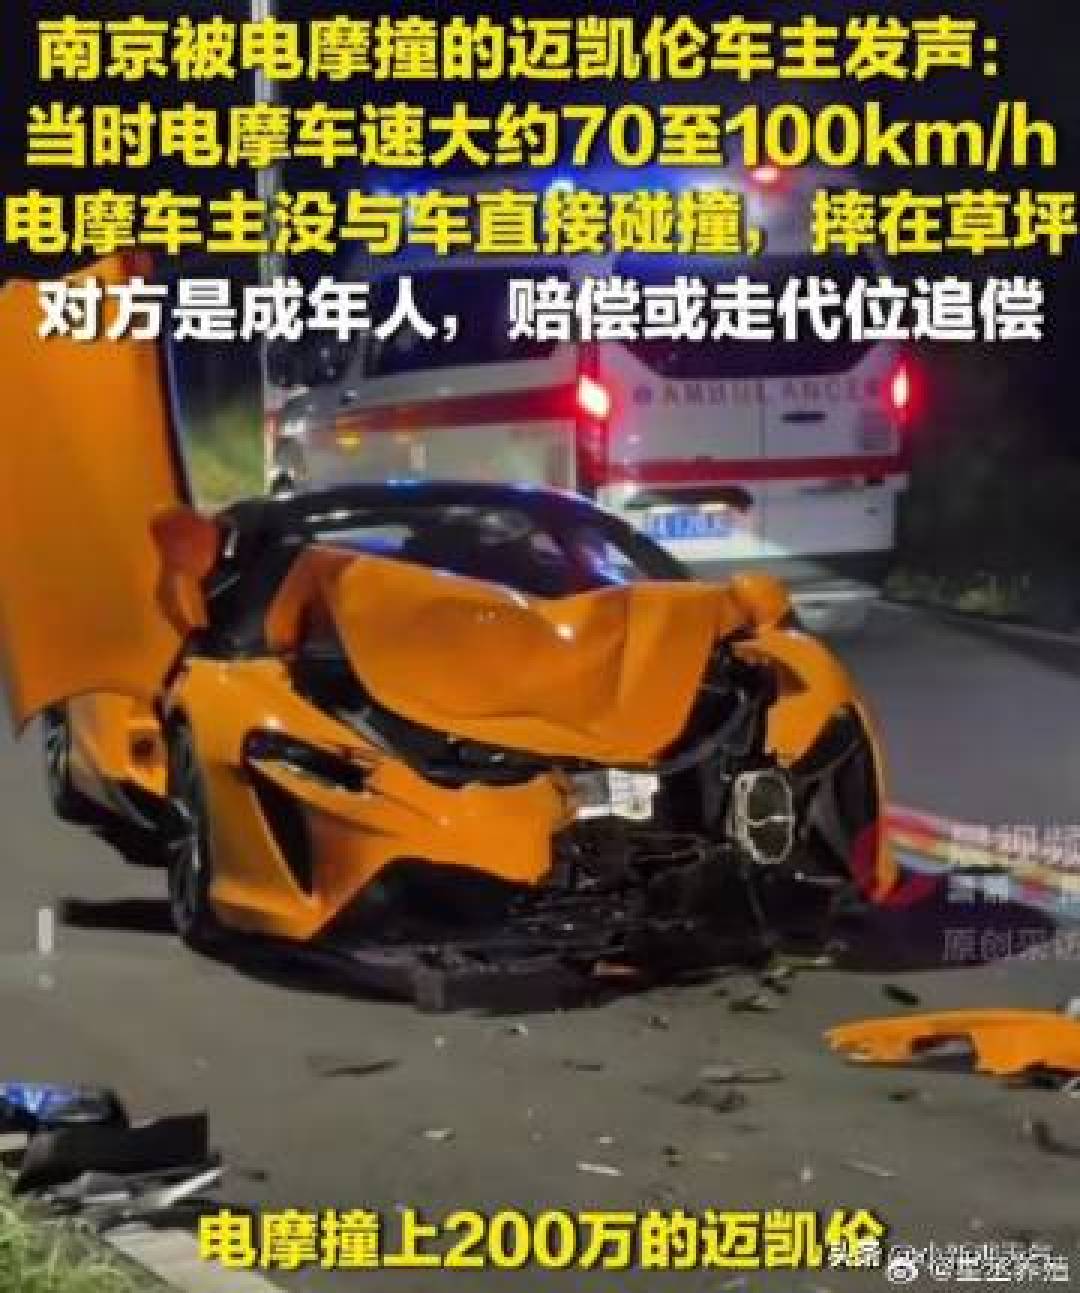 逆行车祸里的“对方豪车”,正是三者险要扛的那个场景
至于“改装件坏了怎么赔”,汽车行业的通行做法值得了解以备不时之需:定损按原厂件价格给。有越野改装博主算过账:原厂杠 2000 块,改装杠 8000 块,撞坏了保险公司按原厂件赔 2000,剩下的 6000 你自己出。 解法是附加“新增设备险”,把改装清单和金额报给保险公司,并且每次买件保留发票、收据、转账记录,改装前、施工中、完工后三段拍照留档。摩托车能买到车损险的地区,优先问一句能不能附加设备保障。知乎·灰师傅工坊
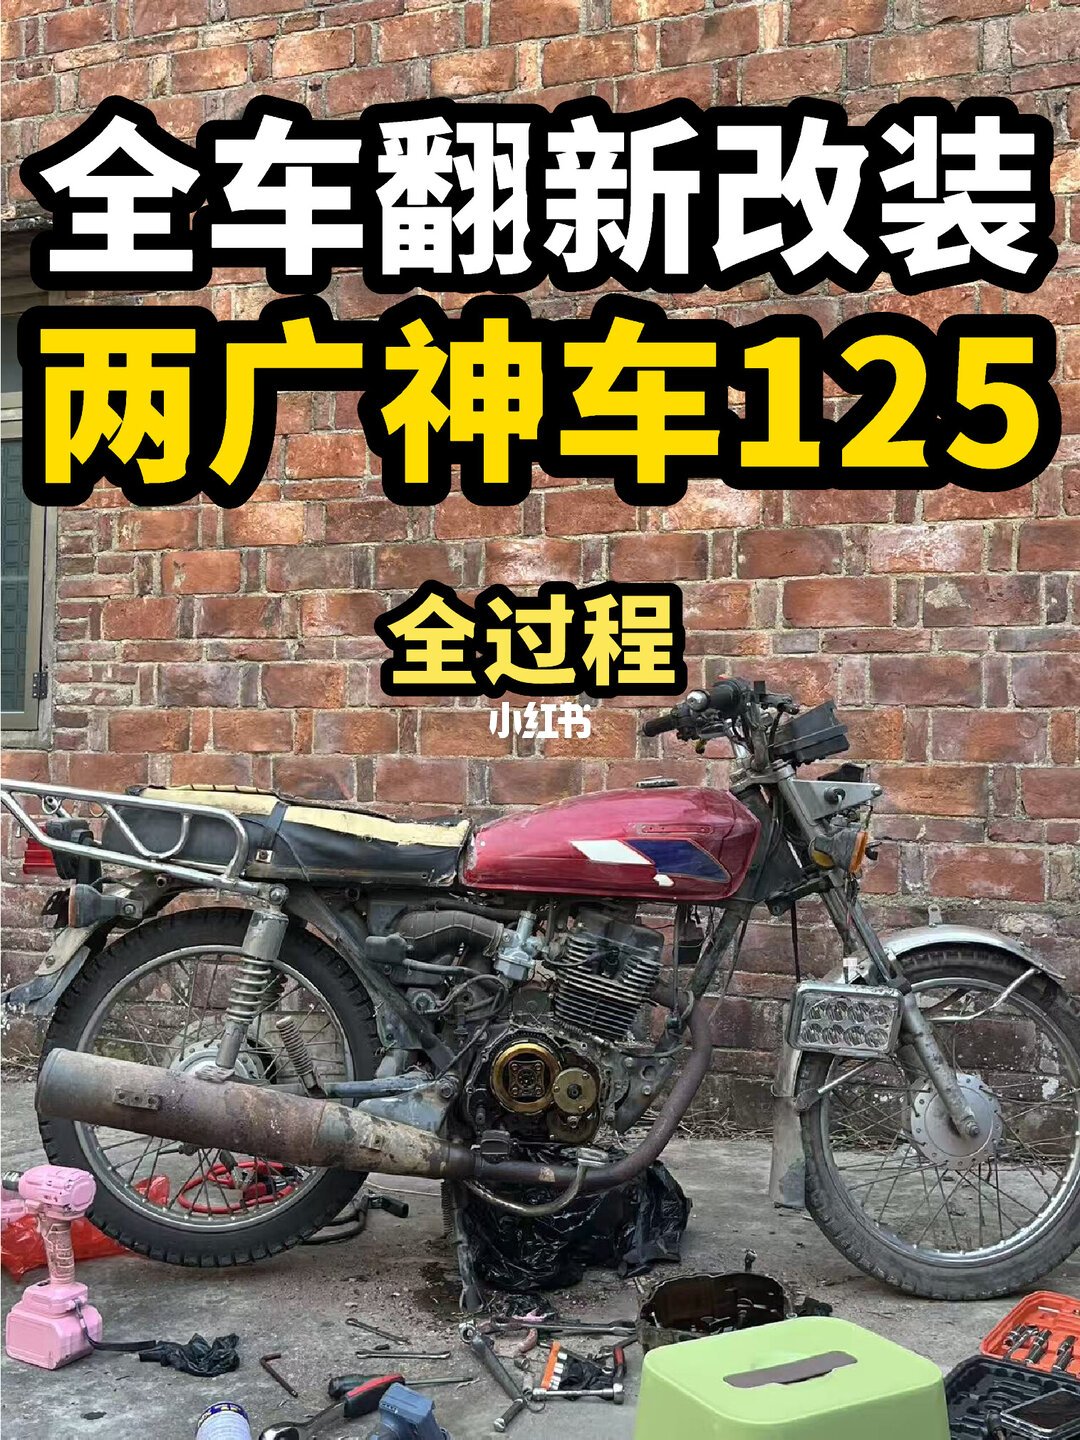 两广神车 125 全车翻新改装实拍:翻新投入越大,凭证越要留好
已经遇到“改装拒赔”?四步核对再慌
综合律所案例复盘与理赔维权帖的顺序:第一步固定证据,交警事故认定书、自燃类案件的火灾认定书、定损单;第二步自问因果,这次事故到底是不是改装引起的,改风挡被追尾和改排气自燃是两种局面;第三步查保单,改装免责条款有没有加粗提示、投保时业务员讲没讲;第四步拿法条交涉,保险公司三要件证不齐的,援引司法解释四第四条、保险法第五十二条、第十七条主张须由其证明显著增加与因果,且免责条款未说明不生效,谈不拢再投诉或起诉。 个案胜诉有参考价值,但没有普适承诺,结果取决于各自证据。知乎·炳瑞律师
收尾
明天张雪的改装摩托要漂过 41 公里江面。我们未必改得出漂洋过海的摩托,但可以把自己那台路上跑的,改成“账目干净”的车:要备案的备完案,打个客服电话申请保单批改、留存批改记录,凭证收好,三者买足。“改装不赔”从来是吓唬没申报的人的,不是吓唬申报过的人的。年底检车季快到了,别让改装投入悬在“想赔都无从谈起”的半空里。
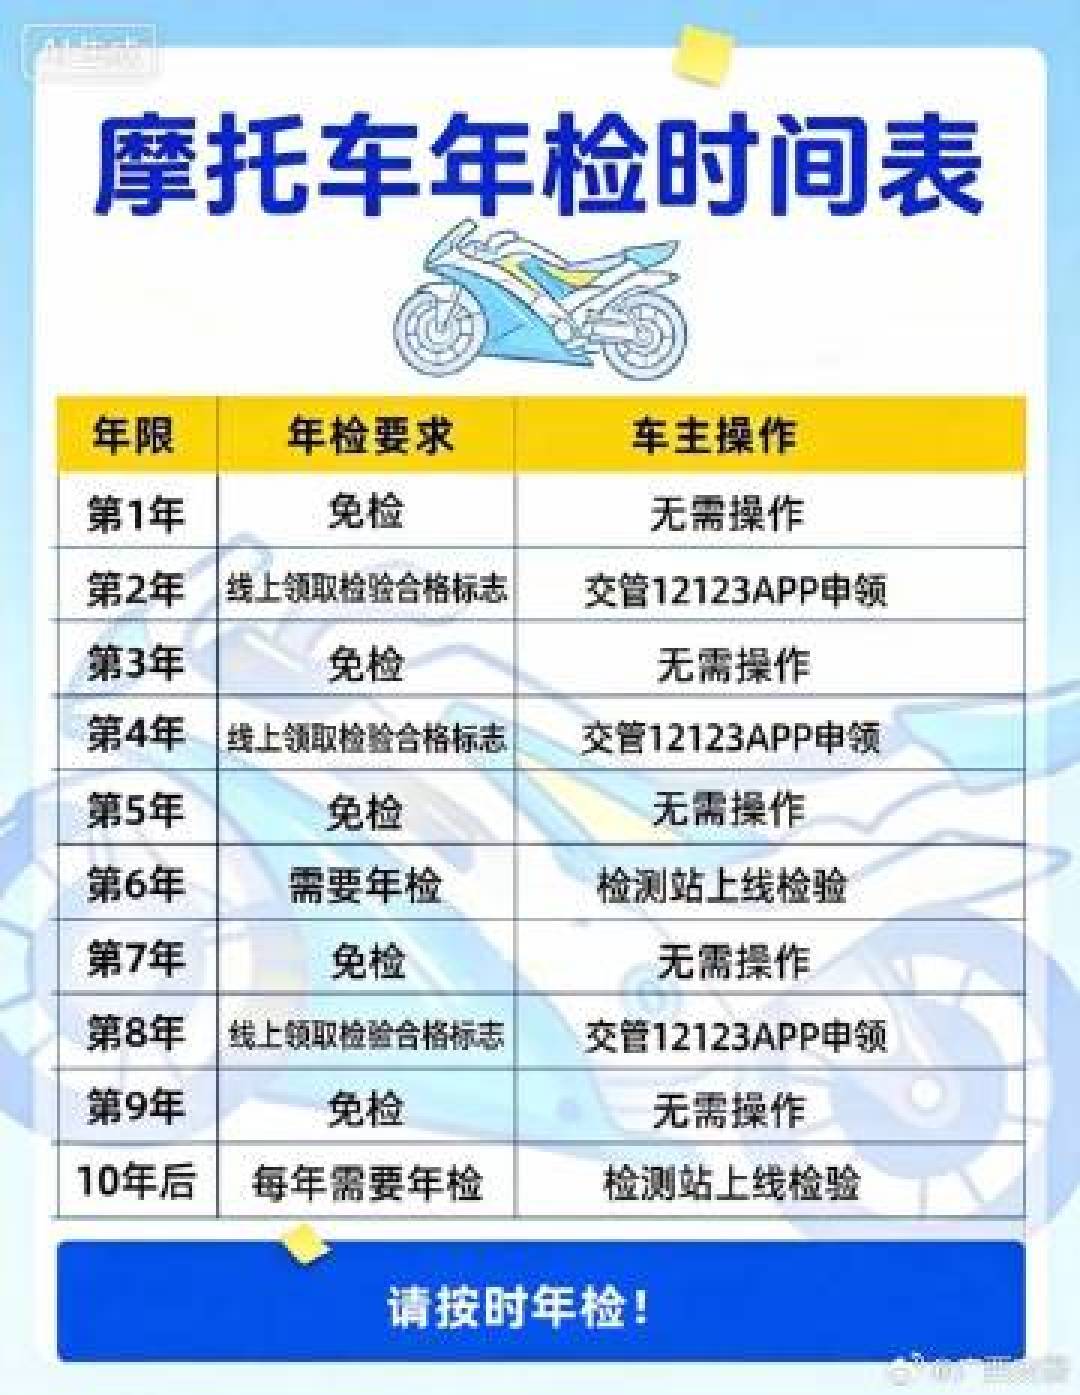 摩托车年检攻略配图:检车季前,把备案、批改、凭证三件事一次补齐