10月21日晚,宝丰能源交出三季报。前三季度营收470.88亿元,归母净利润143.17亿元,同比增长59.97%。9个月赚的钱,超过了2025年全年。21世纪经济报道银莕财经
按273天算,平均每天入账超过5200万元。第二天,股价跌了8.43%。永远的积极
一份创纪录的财报,换来一根大阴线。市场看的不是同比,是环比。
把季度拆开。Q1净利36.61亿元,Q2冲到60.67亿元,Q3回落到45.89亿元,环比少了14.78亿元,降幅24.4%。21世纪经济报道
同期营收168.90亿元,同比还涨32.73%,环比几乎持平。卖得没少,赚得少了。
钱去哪了?先看售价。Q3聚乙烯、聚丙烯、焦炭价格环比都在涨。
再看成本。按三季报和半年报数据折算,三种煤炭采购价环比涨幅在28%到35%,产品售价涨幅只有6%到19%。售价涨不过煤价,毛利率从Q2的48.4%掉到41.53%。永远的积极
还有一笔一次性因素。上半年非经常性损益是+5.18亿元,Q3变成-3.29亿元,其中捐赠支出2.59亿元、公允价值变动-1.21亿元。
归母净利因此被放大到-24.4%。扣非净利49.18亿元,环比-15.3%,更接近经营真相。
这不是宝丰一家的问题。机构测算,Q3煤制聚乙烯单吨利润从二季度的2047元降到1324元,油制路线从153元升到364元。回到生意
两条路线的价差,从1894元收窄到960元,一个季度少了一半。上半年让煤制工厂多赚钱的那阵风,退了。
宝丰跌得算慢的。行业煤制聚乙烯单吨利润跌了35%,它的综合毛利率跌了14%。两个口径不能直接相减,但方向一致。
差距写在成本结构里。煤从自有煤矿来,甲醇自己造,煤到烯烃在同一个园区完成。
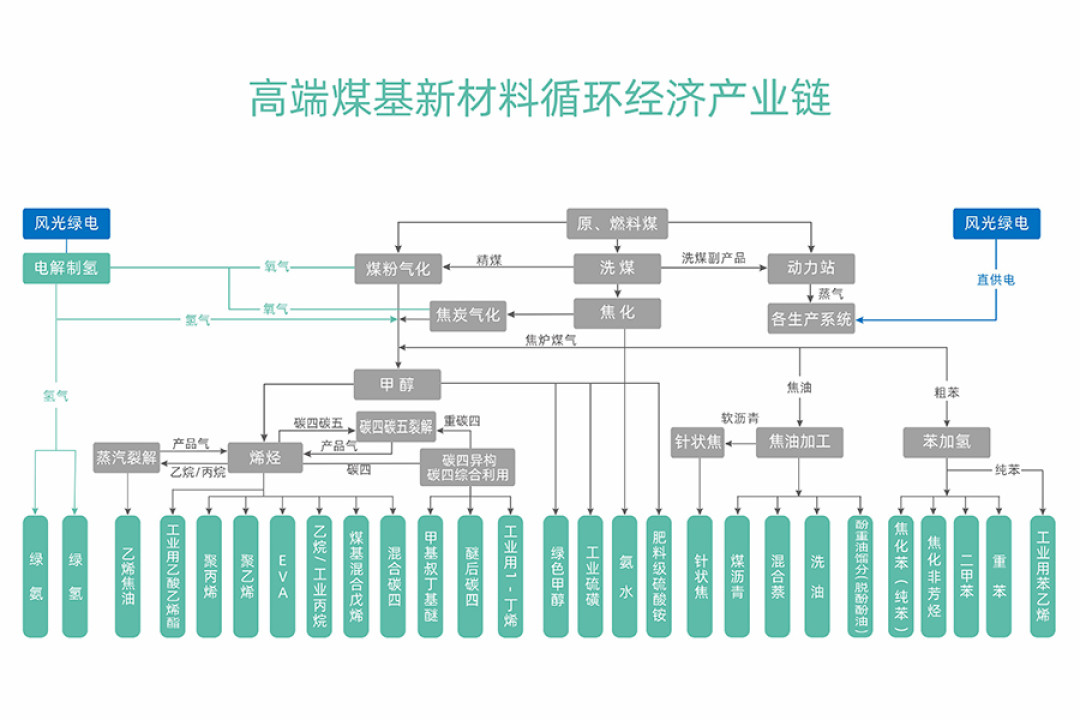
内蒙一期单吨投资1.59万元,神华包头2.45万元,中煤平朔2.98万元。券商测算,这套结构让它的单吨成本比同行低1000元以上。回到生意
成本低,决定它在价格下行时还能赚钱,不决定价格本身。这就是市场担心的地方。
周期股的低市盈率,常常是拿峰值利润算出来的。10月22日收盘20.31元,PE(TTM)8.91倍,看着便宜。
若按120亿到130亿元的中枢利润重算,估值大约11.5到12.4倍。股价距52周高点35.65元,已经回撤43%。永远的积极
财报后,摩根士丹利把评级上调到超配,目标价30元。同一份财报,多空都能找到理由。财联社
接下来盯三件事。一是煤价,它是利润的总开关。二是单季毛利率,Q3已经环比下滑6.8个百分点。
若毛利率连续两个季度继续走低,说明价差在收窄。三是产能,宁东四期50万吨计划今年底投产,总产能将到570万吨;新疆准东400万吨还在等批文。永远的积极
需求端不算轻松。2026年上半年,全国聚烯烃消费量3632万吨,同比下降12.9%。银莕财经
2025到2027年,国内新增乙烯、丙烯产能合计超过2000万吨。宝丰能靠成本抢份额,但抢不出一个更大的市场。温故1998
9月末还有一组数:合同负债34.19亿元,比年初的12.94亿元多了164%。下游在提前打款,Q4收入有支撑,利润还要看煤价和产品价格谁跑得快。
宝丰不是一门有定价权的生意,它是成本最低的生产者。前者自己挖护城河,后者的护城河宽度,由油煤价差决定。
读它的财报,别只盯净利增速,要盯价差。
(本文只拆财报,不构成投资建议。)