10月5日,#多家银行重启5年期大额存单# 被推上不少储户朋友的首页。极目新闻的梳理写得很克制:工、农、中、建、交五家国有大行都已上线,5年期年利率主要是1.55%和1.60%,部分股份行也跟进但额度更紧张;多数中小银行仍主打1-3年期中短期存款。很多人第一反应是"好日子回来了"——恰恰相反,对盯着大额存单的卡友来说,这其实是同一件事的第二波:农行首轮发行是7月8日,距今刚好三个月。两波之间变没变,恰好决定你现在该不该点购买。中国经济网
先把时间线捋直:这不是"银行又加息",是一场制度行情
去年11月到12月前后,六大行集体下架5年期大额存单,当时话题还是"5年期大额存单正在消失"。转折在6月12日:央行发布《大额存单管理办法(征求意见稿)》,把5年期直接写进标准期限品种清单,个人认购起点也从"不低于30万元"降到"不低于20万元"。经济参考报知乎
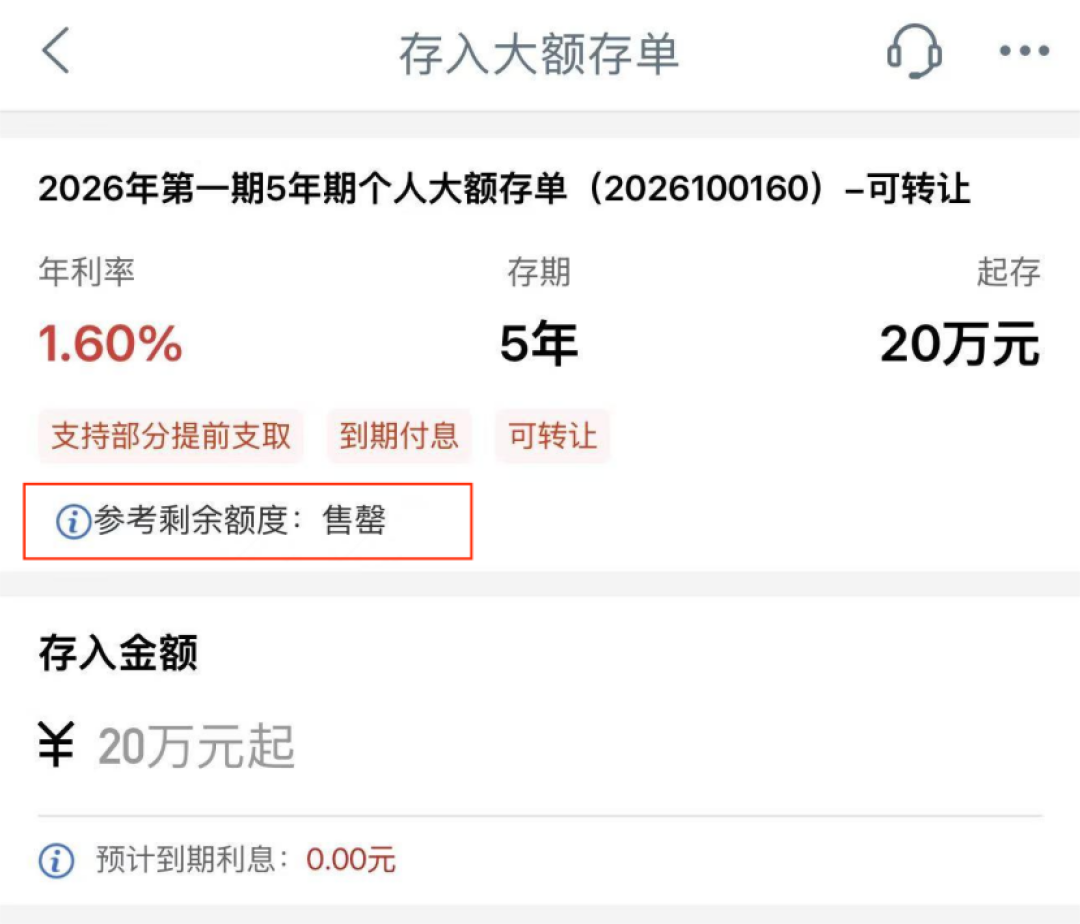
然后就是排队上架:7月1日中行率先发售覆盖1个月到5年的七个品种,5年期1.60%、20万起存、支持转让与质押,部分热门档位很快售罄下架。7月8日农行跟进,发的正是"金穗2026年第33期"个人5年期大额存单,年化1.60%、起存20万,但有个细节很多人没注意——这一期仅限柜面渠道办理;7月10日建行上架;8月1日工行压轴——两款5年期产品,年化1.60%和1.55%,20万起存,支持转让和部分提前支取。到10月5日极目新闻确认:五大行加部分股份行,集齐了。界面新闻界面新闻
看明白了吗:品种回来,是新规写进清单的;价格钉死在1.6%,才是银行自己划的线。农行7月发的是1.60%,10月卖的还是这个数,一个点没涨。所谓"返场"的第二波,和第一波的差别不在价格,在稀缺感——7月只是三家大行试水,现在是五行整齐、股份行进场,5年期从"捡漏线报"变回"正常货架"。有人7月30日在媒体采访里说存了20万"跟捡漏似的",三个月后这句话已经不成立了:漏早就没了,货架常态化了。每日经济新闻
5个基点的真相:多锁两年,一年多拿一百块
拿中行的挂牌结构当样本:3年期1.55%,5年期1.60%。多锁两年,每年只多5个基点。换成农行20万本金来算:5年期1.60%到期总利息16,000元,摊到每年3,200元;3年期1.55%每年3,100元。一年多100元,代价是20万再被占用两年。知乎

所以这波回归给储户带回的东西,跟收益没关系,是三件别的:
"能锁5年"这个选项本身回来了——过去大半年你钱再多,大行存单最长只能锁3年;
配套权利回来了——工行产品明确支持转让和部分提前支取,农行官网大额存单产品页也写着通过央行指定交易平台发行的大额存单可在二级市场转让,这是5年期普通定期没有的;
一个心理锚点——2023年同期限利率普遍在3%以上,回来不等于回到当年。
招联首席经济学家董希淼的说法最清醒:本轮重启是银行在负债管理、资金留存、市场竞争和息差改善多重考量下的阶段性选择,不是长期趋势逆转。知乎
银行不是缺钱,是怕钱走:华泰证券测算2026年1年期以上定期存款到期规模约50万亿元,其中5年期到期就有5万亿-6万亿元——那批2022-2023年3%+的本息正排队转成1.6%,银行得确保你续的时候人还在5年这条线上。知乎
农行App里真正的信息差:不在新发页,在"转让专区"
货架上1.55%-1.60%是新发票面价。但你再去转让专区和二级市场转一圈,话术完全不同:小红书上一整年都有农行大额存单的转让帖——“票面1.55、剩917天,在户随时操作”“20-100万、到手1.8-2.1%”“到手1.8-1.9%左右”。小红书
为什么老存单"到手"比新发高?因为两年前3%+票面发的存单,急着用钱的持有人是在折价甩卖;你按成交折价接过来,用剩余本息算出的到手收益率更高——高出来的那部分是接盘别人本金的补偿,不是银行给你加息。
三个坑必须说尽:
你接的是原票的"余生":票面利率、起息日、剩余期限全按原单走,账要一格一格核,差一天都是你的;
接手后提前支取会亏本金:工行App买转让存单会直接弹窗提示"到期前支取"的本金风险,农行同理——转让给你的是流动性,不是保险。知乎
场外中介别碰:行情里最活跃的挂牌方往往不是个人是"源头",所谓定向转让、线下"业务办理"、找行长谈返点,凡是引导你离开银行App操作的,直接掉头。唯一合规路径就是App内的转让专区。
谁该接、谁别急
适合动手的:这笔钱确定5年不动、单人在农行本息50万以内(存款保险全额偿付线,大行安全性不是问题,问题只是机会成本);或者到期资金正在找出口、"反正都要锁"的续存党——在利率下行台阶里,锁久期这件事本身就是目的。新华网
别急的三种人:
中途可能要用钱、又没搞懂转让怎么挂的人——5年等不到,1.6%就是纸面利息,提前支取按活期计;
被"3年1.98%""1年2.53%"话术晃到的人——小红书、朋友圈里这类帖基本是中小银行、限地区、限额度的揽储营销,"还有八天额度、9号就要降息"是行里的催单话术,不是农行货架,也不是市场规律。小红书
想把50万以上一把锁进单家银行吃"满额保本"的人——分散到不同银行或不同期限,别为一年多100块把存款保险的门槛线绕过去。
继续盯两个信号:第一,5年期大额存单价格什么时候向上破1.6%——哪天开始抬价,才说明银行真的不缺钱变成真的缺钱,现在没抬,就别把"返场"读成"加息"。 第二,大额存单管理办法正式版落地节奏和各期发行额度公告——7月那波靠"手快"上车的情绪,到常态化货架阶段就不值钱了。知乎新华网
最后
7月没动手的朋友,这波1.6%一个点都没变,不用FOMO;这波真正的新东西只有两件:农行货架上1.55和1.6摆齐了,“最长只能锁3年"的大半年将就结束了。先打开农行App,把大额存单新发页和转让专区各看一遍——要是App里找不到5年期档位,别急着下结论,7月那期限的就是柜面渠道,App查不到不等于网点没额度。再决定锁不锁——这一次的判断变量不是"要不要买”,而是"这笔钱能不能5年不动"。每年5个基点的期限溢价已经在告诉你:确定性值得付钱,但别为想象中的"好日子回来了"多付。界面新闻