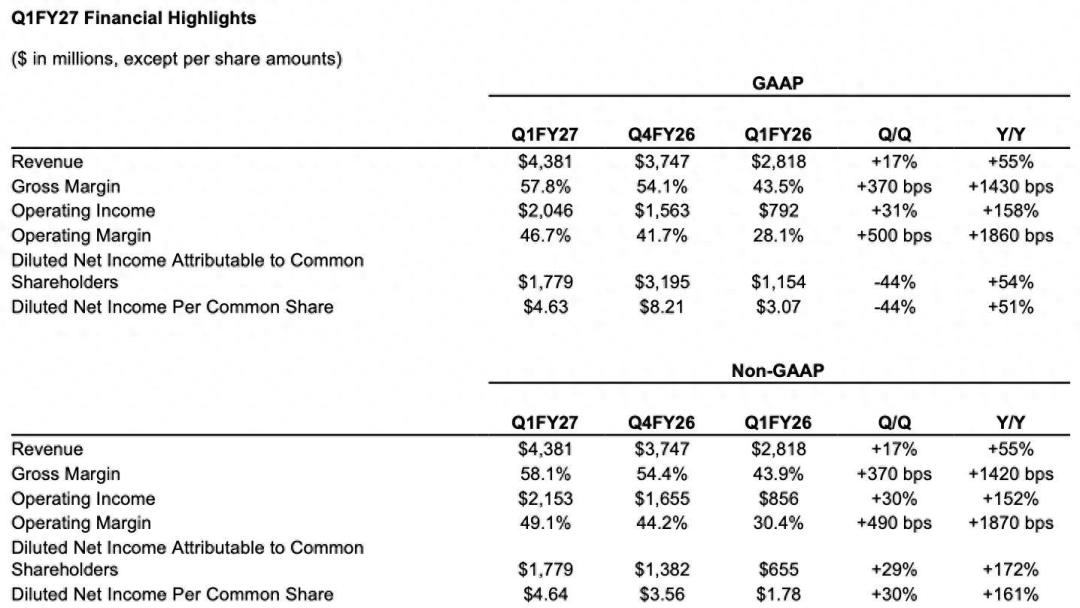
10月22日晚上,西部数据交了一份"生涯代表作"级别的财报:2027财年一季度营收43.81亿美元,同比暴增55%;非GAAP每股收益4.64美元,同比翻了一倍还多;下季度指引中值把华尔街预期按在地上摩擦;顺手还把季度股息上调了17%。华尔街见闻
按理说,这种成绩单应该开香槟。结果呢?股价短暂冲高,然后掉头就跌,盘后先跌6.3%,第二天收盘354.19美元——对比年内600多美元的高位,接近腰斩。华尔街见闻华尔街见闻知乎
一边是硬盘卖疯了,一边是股价锤进地板。西部数据到底惹谁了?这跟咱们双11买硬盘有什么关系?别急,掰开看。
市场砸盘,砸的不是业绩,是三个问号
第一问:钱怎么突然这么敢花? 本季度资本支出同比增加了逾两倍,砸向磁头、磁介质和工厂自动化,自由现金流利润率因此收窄约3个百分点。投资人心里咯噔一下:你现在这么能赚,是因为货不够卖;你现在疯狂扩产,是不是在为将来的产能过剩埋雷?华尔街见闻
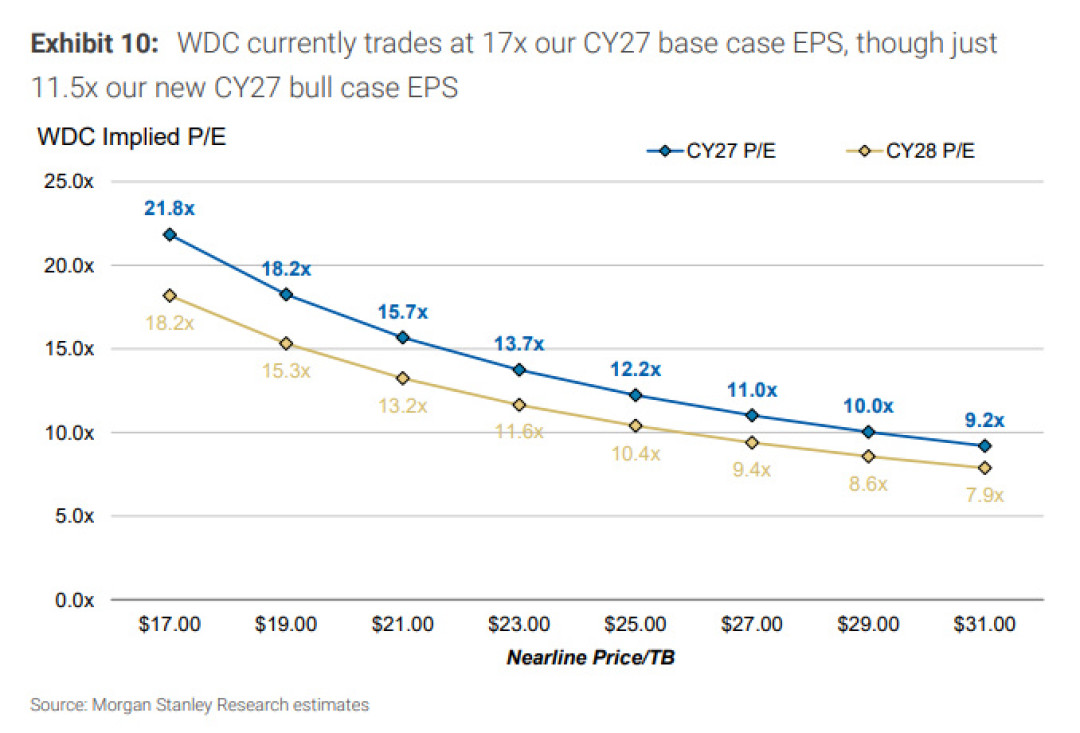
第二问:对手不是吃素的。 10月初东芝刚宣布斥资约600亿日元扩建菲律宾工厂,要在2027财年内把数据中心硬盘产能翻倍,中期把市场份额从10%出头干到30%。消息一出,希捷跌15%、西数跌近14%。高盛这次干脆把西部数据的估值倍数从22倍直接砍到18倍,目标价从615美元降到540美元。华尔街的逻辑就一句话:扩产预期一旦坐实,"缺货溢价"就撑不住了。橡树财经华尔街见闻
第三问:AI这波需求,是真的还是虚火? CFO的回应相当硬核:七大客户的需求预测已经直接排到了2030年及以后。要是AI真降温了,反而"能帮我们追上需求缺口"。翻译成人话就是——现在是产能不够用,不是没人买。华尔街见闻华尔街见闻
财报里藏着买家最该看的数字
对咱们普通用户来说,股价是热闹,价格才是切身之痛。这份财报里有个狠数字:本季度西部数据每TB混合均价同比上涨28%,而每TB成本反而降了5%,毛利率直接干到58.1%。量价齐升,卖家市场实锤。华尔街见闻
大摩此前的判断更大胆:HDD短缺至少要持续到2028年。东芝的600亿日元扩产要2027财年才见效,西数自己的40TB大容量盘(ePMR)本季度刚开始爬坡、要到FY27三季度才占近线出货量约一半,HAMR技术更是要等2027年上半年才正式出货。微博华尔街见闻
所以,供给端的"解药"全在2027年以后,而双11就在眼前。
双11买盘指南:等,还是冲?
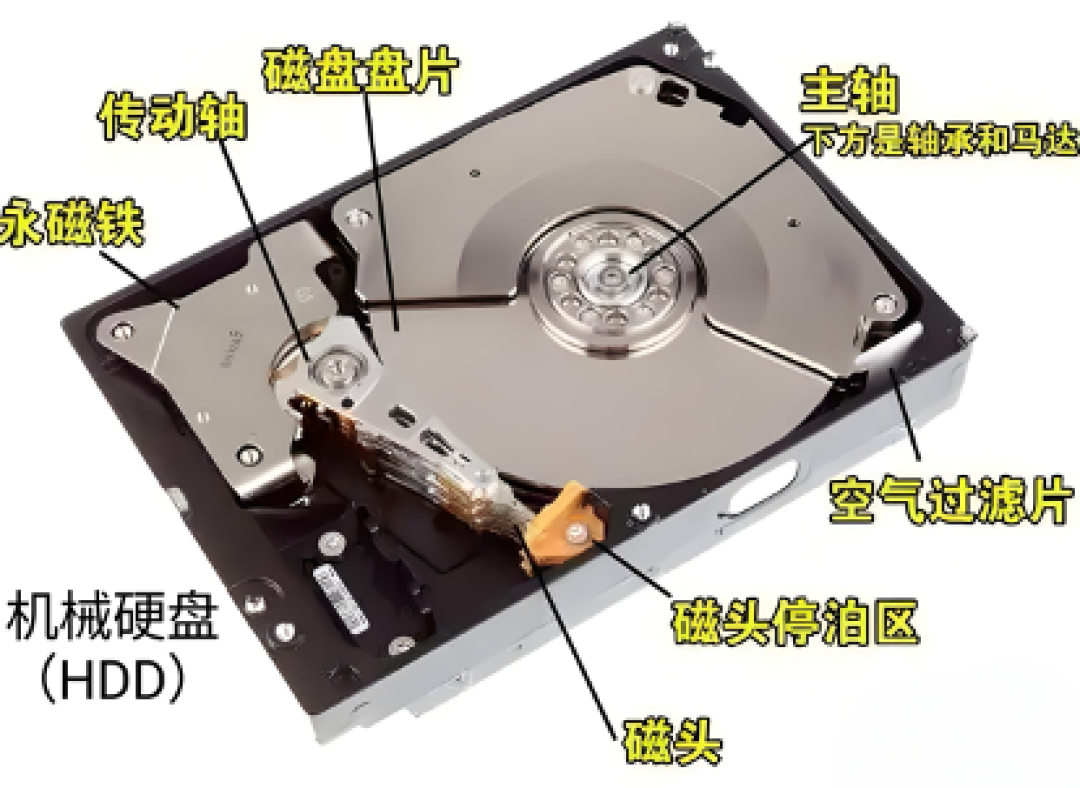
日常存储、NAS扩容用的主流容量盘(2TB到24TB),该买就买,别赌降价。 每TB均价还在涨,2028年前缺位的行业共识摆在那儿,双11的价格大概率就是你未来一年能见到的"地板价"。
冲着30TB以上大容量企业盘、算每TB成本极限的,可以再等等。 40TB放量和2027年HAMR量产才是真正的变量,容量上来了,单TB成本才有下探空间。
别贪便宜踩坑。 SMR叠瓦盘、监控盘冒充家用盘这些坑,缺货涨价周期里反而更多——行情越热,浑水摸鱼的越勤快。
一句话总结:西部数据财报没暴雷,是华尔街在给两年后的供需定价;而咱们要面对的,是现在就要掏钱的供需现实。 今年要用的盘,双11看到合适价格就下手;两年后才需要的容量,才值得你等这场扩产大戏。