
这个周末,二手车圈最大的新闻不是哪款车降价,而是一场横跨多地的骗局正式爆雷:9月21日,秦皇岛中巅汽贸、名天汽车两家关联公司向客户发出《告知函》,书面承认资金链断裂、暂停支付月供,“不排除申请破产清算或重整”。9月23日,全国多地车主齐聚秦皇岛市公安局经开区分局报案;9月26日财新、9月27日凤凰网《风暴眼》先后刊发深度调查——初步估算受害者超千人,且随着消息发酵还在扩大。凤凰网新浪微博

如果你最近刷到过"0公里二手车"“比4S店便宜两万”"包牌包税包保险"的短视频广告,或者身边有人已经这么买了车,这篇文章值得你花五分钟看完。因为它戳破的不是"便宜没好货"这种老生常谈,而是一个绝大多数人都想不到的法律盲区:全款付清、车就停在你家楼下,这台车依然可能不是你的——银行有权把它拖走拍卖。
一车二卖:一台车收两笔钱,钱从哪来到哪去
先把凤凰网和财新两份调查拼起来的完整套路说清楚。这不是简单的"卖事故车骗钱",而是一个设计精密的资金盘,一台车身上同时挂着三笔钱:
第一笔:银行贷款。 中巅汽贸在快手、抖音发布"高价回收报废车"的信息引流,接触后利用国家以旧换新补贴做诱饵(报废旧车换购新能源最高补2万、燃油最高补1.5万),招募有报废车辆的人签车贷合同,成为"名义车主"。车登记在这个人名下,同时抵押给银行,贷款打下来。这些"背债人"是什么画像?受害车主的描述是"基本都是岁数大的,60岁、80岁,有的人没有工作"。济南一位车主全款14.5万买的准新凯美瑞,对应的背债人是位63岁的老农民,患脑梗、心脏病,没有财产和退休金,却贷出了连本带利16.5万。新浪微博凤凰网
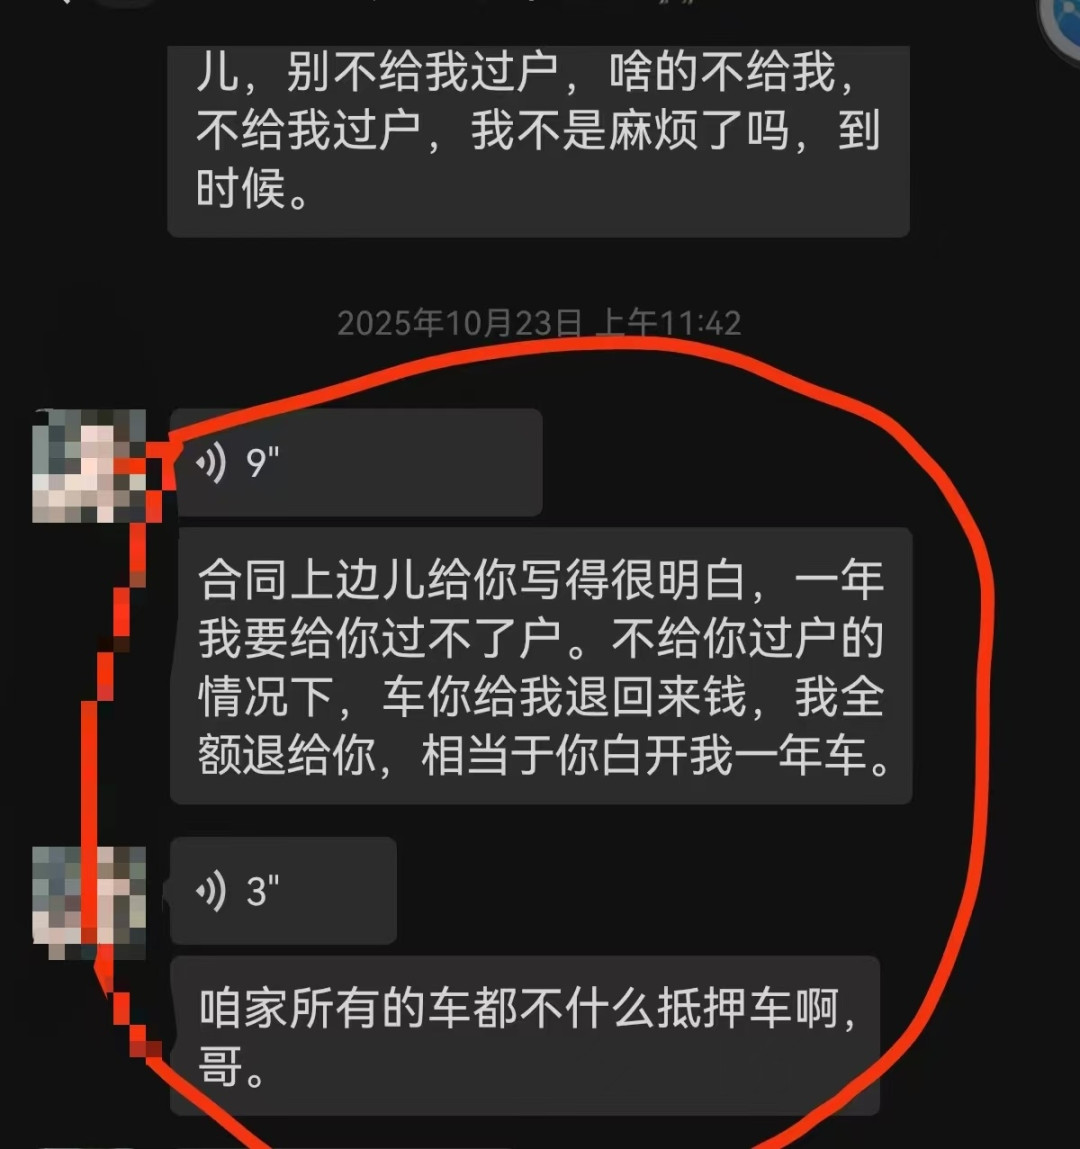
第二笔:购车人的全款。 同一台车,转头以"0公里二手车"的名义卖给真正的购车人,价格比本地4S店便宜2万左右。河南安阳26岁的王浩新驱车550多公里去秦皇岛,花13.5万全款提走一台比亚迪汉。让他放下戒备的不只是差价:合同白纸黑字写着最晚过户时间,还附加"车辆回收条款"——销售承诺如果到期你想卖车,外面车商出5万,他们出6万收。有购车人问过"不给绿本,我这不就是买了个抵押车吗?“销售的回答是:“咱家所有的车都不(是)什么抵押车啊,哥”,并承诺"一年内不能过户,退车退钱,相当于你白开我一年车”。而合同全文,没有任何一个字记载车辆存在抵押和贷款。新浪微博凤凰网
第三笔:新客户流入的钱。 公司用后来者的购车款,偿还前期车辆的月供、支付销售提成——典型的资金盘结构。一旦新增客源减少,资金链立刻断裂。9月19日销售还在电话里承诺"十一之前给你过户",9月20日晚突然通知"公司出问题了,能来抓紧来",9月21日《告知函》承认一切。实控人李哲失联,千万级涉案资金去向不明。天眼查显示,两家公司注册资本都只有10万元。凤凰网

为什么过户一拖再拖?话术是"等原车主的以旧换新补贴到账才能办"。实际上不是不能过户,是不解押就无法过户——车主爆雷后查档案才发现,自己买的车全都登记在他人名下,背着未结清的银行贷款和抵押登记。

最反常识的部分:为什么全款买了车,银行还能拖走
这是整个事件里最多人想不通的地方,也是微博评论区吵得最凶的点。直觉上:我全款付了、车我开着、首保都是我自己去4S店做的,这车不就是我的吗?
北京市盈科律师事务所高同武律师在凤凰网报道中给出的分析是:不是。 法律逻辑是这样的——车辆已经交付给全款购车人,购车人在民事上确实取得了车辆所有权(机动车物权变动以交付生效,登记只是对抗要件)。但这个所有权不能对抗已经登记的抵押权。银行的抵押登记在先、且已依法登记,属于可以对抗第三人的担保物权。购车人不能以"我付了全款、我实际占有车辆"为由,阻止银行行使抵押权。凤凰网
翻译成人话:贷款逾期后,金融机构有权依法拖车、申请法院拍卖车辆,并就拍卖款优先受偿。你付的钱,只能变成对汽贸公司的一笔债权——而这家公司的实控人已经失联了。新浪微博
王浩新的案例就是最坏情况的缩影:掏空积蓄又借遍亲友,目前背着约20万债务,每天提心吊胆担心银行把车拖走。“但凡我提前知道这台车背着贷款,正常人都不可能全款购买。”
高同武律师对事件性质的判断是:涉事公司已涉嫌贷款诈骗罪、合同诈骗罪——“一边骗银行贷款,一边骗全款购车客户购车款,同一套商业模式,针对两类不同被害人”,属于牵连、竞合的连环诈骗,侦查机关一般会分别核查两笔被害资金,合并作为刑事案件处理。有车主在评论区一句话点破了结构:“这不就是卖车界的AB贷套路吗。”凤凰网
已经中招的人,现在能做什么
对全款购车人,按优先级四步走:
第一步,立刻固定证据。购车合同、转账记录、与销售的全部聊天记录(尤其是"不是抵押车"“补贴到账就过户”"回收条款"这些承诺)、《告知函》原件或截图。销售的抖音账号已经在注销、微信在改名,证据窗口正在关闭,动作要快。
第二步,向办案公安申报被害人身份。9月23日已有大批车主在秦皇岛经开区分局报案,未去的尽快联系或前往,要求登记为刑事案件被害人——这一步决定了你后续能不能进入追赃发还名单。律师给出的路径是:要求追缴涉案赃款赃物,追回款项发还被害人;如果车辆被拍卖,主张优先将剩余款项返还购车受害人。凤凰网
第三步,查询自己车辆的实际状态。带上合同和身份证明去车管所查询车辆档案,弄清楚:登记在谁名下、抵押给哪家机构、贷款余额多少、是否已经逾期。这决定了车被拖走的风险有多紧迫——已经逾期一个月的车(比如那位9.7万买速腾、贷款还剩9万的车主),随时可能进入银行的催收处置流程。
第四步,民事诉讼做兜底。依据买卖合同起诉汽贸公司及实际控制人,主张解除合同、返还全部购车款并赔偿损失。但要有清醒预期:公司注册资本只有10万,实控人失联,就算胜诉,执行回款概率取决于警方追赃结果。
对背债人,先分清自己是哪种处境:
如果你确实不知情,只是被"帮忙签个字、收个验证码,给你1.8万国补、月供公司还"的话术拉进去的——你同样是受害者,但银行在不知情的情况下有权起诉你偿还贷款本息,逾期直接影响征信。代偿之后,可以依据与汽贸公司之间的协议、聊天记录另行起诉追偿,不过律师也说了实话:“一旦公司跑路、资金挥霍,追偿风险极高。”
但有一条红线必须划清楚:如果事前明知是骗贷,仍配合虚构购车用途、收取好处费,会被认定为贷款诈骗罪共犯,承担刑事+民事双重责任。 那些拿了几千块"好处费"帮人背16.5万贷款的老人,家属现在最该做的是主动配合警方说明情况、证明自己不知情,而不是等银行起诉。
没中招的人:这套话术正在全国复制,记住四个识别信号
财新的报道里有一个值得警惕的细节:受害人遍布全国多地,多家银行和车企金融公司卷入。而中巅汽贸的分公司开在唐山、保定,名天汽车的唐山分公司今年8月才成立——这套模式正在被快速复制。凤凰网评论区就有山东网友说:“我们这边宣传0公里二手车的都是汽贸那边看的,真的挺心动但是不敢。”新浪微博
下次再遇到"低价准新车",四个信号有一个就掉头走:
信号一:车不能当场过户,理由和"补贴"有关。 “等原车主拿到以旧换新补贴才能过户”“包牌包税,几个月后过户”——正规交易中,补贴归属和过户是两件事,没有任何政策要求过户必须等补贴。
信号二:比本地4S店新车便宜1.5万-2万,且解释是"4S店冲销量"“销售不要提成”。 0公里二手车有合理的价格区间,但"便宜到没法解释"的准新车,差价来源只有两种:要么车有问题,要么钱有问题。
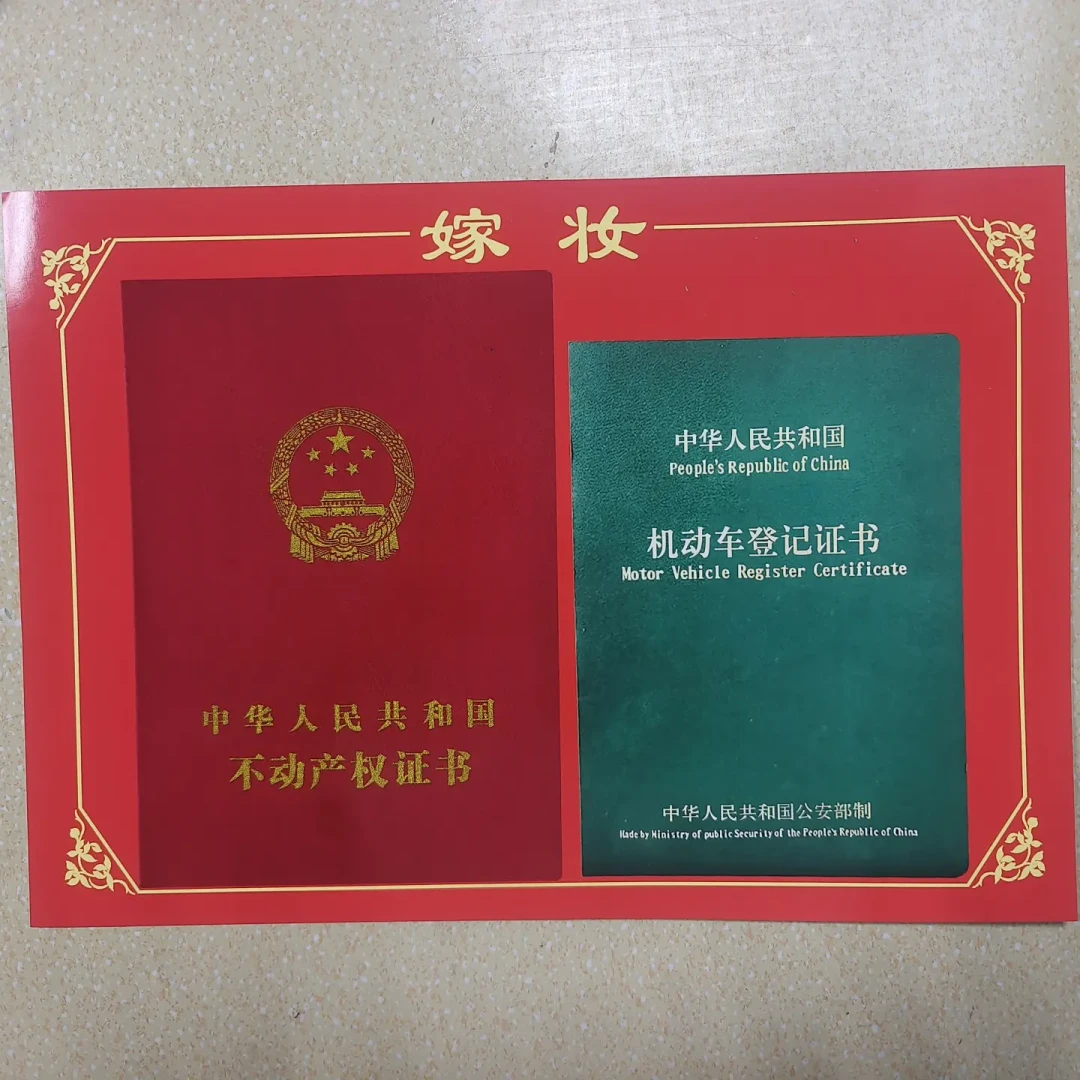
信号三:拿不到绿本,或绿本"在公司统一保管"。 机动车登记证书是车辆产权状态的载体,抵押登记就记载在上面。不敢让你看绿本的车,大概率绿本上写着抵押。
信号四:合同只字不提抵押、贷款,但用"回收条款""白开一年"这种超额承诺建立信任。 合同写得越像"稳赚不赔",越要警惕——中巅的合同里违约金、退车条款一应俱全,唯独隐去了车辆背着贷款这个最关键的事实。
配套两个自查动作:交易前要求卖家一起到车管所查询车辆档案,或让登记车主当场用交管12123出示车辆状态,确认无抵押、无查封、无质押再谈价;坚持"过户完成再付尾款",任何"先全款、后过户"的结构,你付出的都是无担保信用。
接下来值得盯的三个信号
这起案子目前还在早期,有三个进展会直接影响上千个家庭的结局,值得持续关注:一是秦皇岛警方是否正式刑事立案、以什么罪名立案——立案性质决定追赃力度;二是涉案资金的去向能否查清,实控人李哲是否归案;三是银行端如何处置——如果金融机构批量拖车拍卖,购车人和背债人的损失会进一步固化。
最后说一句可能得罪人的判断:这个骗局能跑通,靠的不是话术高明,而是精准利用了普通人对"全款=拥有"的朴素认知,和对国家补贴政策的信任。补贴政策本身没有问题,问题是它成了骗局的信用背书。记住这一条就够了:在机动车这个领域,登记和抵押状态才是产权的真相,钱付了多少、车在谁手里,都不是。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案