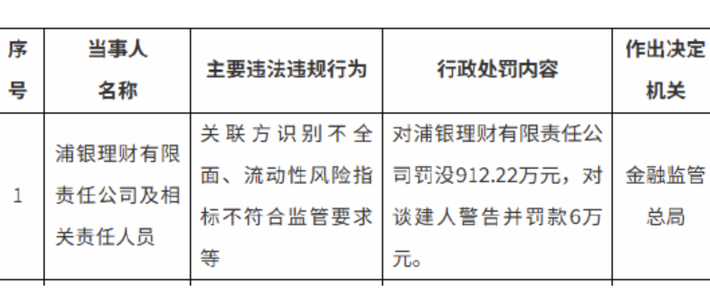
9月24日下午,国家金融监督管理总局的行政处罚公示列表更新了一条信息:浦银理财有限责任公司因关联方识别不全面、流动性风险指标不符合监管要求等违法违规行为,被罚没912.22万元,相关责任人谈建人被警告并罚款6万元。东方财富网
巧合的是,就在罚单公示的同一晚,小红书上出现了一条标题带"避雷"的帖子:《避雷浦银6个月519121》。发帖人买的正是浦银理财旗下的一只持有期债基,原话是——“买了两个月天天跌,关在家里杀,还不能赎回,今天又跌24个蛋”。小红书

一条是监管文书里的术语,一条是散户嘴里的委屈。这两件事放在一起看,比单独看任何一条都有意思。这篇就替持有浦发App里浦银理财产品的普通人,把这张罚单拆开读一遍。
先说结论:912万不是"暴雷通知",但它点的两处名,恰好都是持有人这几天正在骂的
先把情绪的边界划清楚,免得这张罚单被两个方向同时用歪:
它不是清盘信号。 912.22万元对浦银理财1.54万亿元的管理规模来说,量级在万分之一以下;罚的是公司合规管理,监管没有叫停任何产品,也没有宣布某只产品出现兑付问题。
它也不是"无所谓"。 因为被点名的第二项——“流动性风险指标不符合监管要求”——恰恰直指你手里那只产品的软肋:资产端变现速度,能不能撑住负债端的赎回。
而最近两周,浦银理财产品持有人社区里的关键词,恰好就是"跌"“锁”“跑不赢”。除开头那条避雷帖外,同一条帖子的评论区里能看到这些样本:有人"买了5万已经亏了1%“,有人吐槽"年化0.6%的固收甚至不如货币基金,只要是浦银理财以后都避雷”,还有人直接给出了行动——“还锁半年,到期必须全部赎回”。 更内行的一条点评指出问题出在风格漂移:“哪有这样直接把权益从0拉到满的,低波固收直接变成高波固收。”小红书
官方口径这边,则是另一幅画面:9月21日浦银理财官方微博还在推"多期限稳健理财,满足多元配置"。一边卖稳健,一边持有人的真实持有体验在骂街,一边监管罚单写的是流动性指标不达标——三条线拧在一起,才是这张罚单对普通人的全部信息量。微博
两个被点名的术语,翻译成人话
第一个:关联方识别不全面。 意思是理财公司没把自己"沾亲带故"的交易对手(股东、母行体系及关联机构)完整盯住。对持有人的直接影响有限——它不直接让净值下跌——但它是个内控信号:底层的钱投给谁、有没有利益倾斜,这道门没有关严。
第二个:流动性风险指标不符合监管要求。 这条才跟你的钱包直接相关。根据《理财公司理财产品流动性风险管理办法》,理财公司必须给高流动性资产设持仓下限、给低流动性资产设上限,并建立巨额赎回的监测管控机制;《商业银行理财子公司净资本管理办法(试行)》还要求净资本不低于净资产的40%、不低于风险资本的100%。这些指标通俗讲就是一件事:当大量持有人同时按赎回键,公司手里有没有足够的现金和能立刻变现的资产来接单。 指标不达标,指向的是资产端和负债端的期限错配——极端行情下,最坏的结果不是亏收益,而是赎回被延期、被暂停。
把这两条和评论区放一起,逻辑就闭合了:持有人骂的"关在家里赎不出去",是持有期产品设计上的规则性锁定,属于正常契约,不等于罚单里说的流动性风险事件——这两个概念千万别混。但罚单提醒的是另一层:即便是正常规模的赎回压力,机构的资产变现缓冲垫也没有监管要求的那样厚。
顺便拆一个更常见的混淆:浦银理财、浦银安盛、浦发银行,不是一家
9月8日知乎上热传一篇《近期回撤43%!浦银量化多策略的风控去哪儿了?》,被不少人转发时冠以"浦发理财暴亏"。这里必须分开:知乎
名字 | 是什么 | 和这次罚单的关系 |
|---|---|---|
浦发银行 | 上市银行(600000.SH),母行 | 无直接关系,其理财产品多由浦银理财管理 |
浦银理财 | 浦发银行全资子公司,理财子公司,2022年1月成立,注册资本50亿 | 被罚主体 |
浦银安盛基金 | 合资公募基金公司,那只回撤43%的"浦银量化多策略"是它的公募产品 | 与罚单无关,是另一家公司的事 |

名字都带"浦银",法律责任却是三家独立机构。看到"浦银"两个字就恐慌或就开骂的,多半是把这三张牌桌当成了一张。
家底数据:规模在涨、利润在跌的剪刀差
按浦发银行年报、半年报口径(东方财富深度稿引用数据):浦银理财2025年末产品规模14650.84亿元,同比增长15.31%,全年净利润16.41亿元;到2026年上半年末,规模增至15428.76亿元,净资产111.67亿元,但上半年净利润9.85亿元,同比降幅超过20%。东方财富网
结构上,固收类产品占存续规模99.52%;权益类产品规模虽然暴增484%,绝对值也只有73.12亿元,占比0.47%。翻译:这是一家几乎全靠债券吃票息的理财公司——行业费率下行、利差收窄时,利润被压缩,收益竞争力下降;而收益一降,持有人赎回意愿上升,又反过来压它的流动性管理。这也是为什么2026年以来监管对理财子的检查重心在往流动性、关联方、数据报送这些"基础件"上收——6月,青银理财因"理财产品风险管理监管指标监测控制体系不健全"等问题被罚205万元。 8月,渤银理财因投资运作不规范、信息披露不准确被罚1230万元,是今年迄今理财公司领域的最大罚单,其母行渤海银行同批被罚5015万元,创下"母子公司双双领罚"的样本。这一次浦银理财的912.22万元,位列年内理财公司罚单的"第二梯队",且带上了对责任人的个人处罚。母行层面倒还算体面:9月标普刚把浦发银行评级从BBB上调到BBB+,上半年归母净利润309.51亿元、同比增长4.08%。但子公司是独立法人,母行的评级罩不住子公司的合规账。东方财富网中国经济网
持有浦银理财产品的你,节前要做三件事
先查管理人,别查名字。 打开浦发App(或支付宝、天天基金等你购买的渠道),找到持仓产品,看产品登记编码和说明书首页的"管理人"一栏:写"浦银理财有限责任公司"的,才在这张罚单的射程内;写"浦银安盛""浦银国际"的,各是各的公司。
按产品类型分三档处理,而不是一刀切。 现金管理类/短持有期的:罚单本身不构成紧急赎回理由,但要重新比对收益率——评论区"年化0.6%不如货币基金"的吐槽即使是个案,也值得你打开自己那款的业绩比较基准下限对一眼;持有期还没到的:锁定是契约,骂也没用,把到期日记进日历,到期日就是决策日;已经到开放期的:想清楚再动,别在净值波动日恐慌出,也别迷信"回本再走"——“浦银这支总算回本了"的小红书帖子下面,跟帖是"这帖子里面很多买的都是亏的”。小红书
算一下国庆假期的资金账。 想动钱的窗口就在9月最后几个交易日:净值型理财的赎回确认和资金到账在长假里会整体后移,节前最后几天提交申请,等于让一笔钱在假期里站岗或者提前落袋,两种选择的利息差是你自己可以算出来的几十到几百块。

继续观察的信号(不用盯盘,盯这三处就够):一是监管公示页后续是否出现整改复核类信息;二是浦银理财三季报里产品规模和"高流动性资产"相关披露有没有变化;三是浦发银行渠道是否在Q4下调或收紧浦银产品的代销展示——机构比散户先跑,历史上不是没有过。
证据边界照例说清楚:本文的持有人体验全部来自9月21—25日小红书、微博的公开帖子与评论区,是样本不是统计;"到期全部赎回"之类的判断都是持有人个人决策,不构成对任何具体产品的申赎建议。罚单本身是合规处罚,不是兑付危机公告——但下一次在浦发App里看到"稳健"两个字时,记得今天的罚单和评论区:稳健这个词,监管正在替所有人重新验收。
















