9月16日,一条工商变更信息在成分党群里刷屏:珀莱雅(海南)投资有限公司出现在上海科黛生物科技有限公司的股东名单里,认缴313.21万元,持股19%,二股东。科黛生物,就是那个把水杨酸浓度直接印在包装上的功效护肤品牌——毕生之研(Peterson’s Lab)的母公司。消息下面最高赞的评论只有一句话:下一个花知晓? 也是,珀莱雅刚在花知晓身上完成过"参股—控股—并表"的全套动作,那边的小彩妆粉们还在为9月中旬的"雪花芭蕾"新品吵得不可开交。这边"国货老大"又进了一个大家熟悉的"慢品牌",功效护肤党手里的五环精华,突然就有点拿不准了。知乎小红书
但先别急着站队。这笔交易里有三个数字,几乎所有人第一眼都读错了。
一、313万不是价格,19%不是收购,老股不是给公司送钱
第一个数字,313.21万。翻一下科黛生物的工商信息就明白了:它注册资本1648.48万,313.21万恰好是其中的19%。也就是说,公开披露的只是珀莱雅在注册资本里认缴的份额,真实对价双方都没说。有第三方按珀莱雅自己在花知晓身上做过的估值曲线倒推——2025年9月4.28亿拿花知晓38.45%(隐含估值约11亿),2026年5月再花3.51亿增持12.55%(隐含估值约28亿,对应约1.6倍P/S)——同样口径套到毕生之研2025年7.45亿GMV上,整体估值在12亿量级,19%对应2亿多。注意,这是推算,不是披露,两个数差着几十倍,别拿313万去判断这笔交易的份量。知乎
第二个数字,19%。少数股权,不控股、不并表,南都·N视频从珀莱雅方面拿到的口径就是这么说的:投资完成后,毕生之研"按照自身节奏独立经营,由创始团队继续主导品牌发展"。翻译成人话:短期之内,你手里的产品不会因此改名、换配方、换店铺;它也不会进珀莱雅的财报。南方都市报知乎
第三个,交易方式是"受让老股"。钱不进科黛生物的账户,进的是老股东的口袋。科黛生物的公开融资史停在2021年2月——黑蚁资本一笔股权融资,加上2020年底新宜资本的Pre-A,两轮合计"超千万级",此后五年一分钱没融过。一个投资人持股近五年、一级市场退出通道收窄,这时候把老股让给产业资本,逻辑通顺。所以珀莱雅买到的与其说是资产,不如说是"股东席位+后续增持的期权"。知乎
二、珀莱雅为什么现在必须买:一份被拆开才看得懂的财报
看8月24日发布的珀莱雅半年报,不能只看+46.26%的归母净利润(11.68亿),因为扣非净利润6.64亿,同比下滑13.8%。那46%主要是花知晓并表带来的一笔4.45亿非经常性重估收益——买来的利润。 拆开品牌端更直白:上半年主品牌珀莱雅营收36.92亿,同比下滑7.19%;彩棠5.51亿,下滑21.93%。增长都在第二梯队——Off&Relax收入4.77亿(+70.81%)、原色波塔3.13亿(+222.23%)、惊时0.82亿(+103.53%),但体量还小。36氪知乎
账上货币资金53.73亿,销售费用率却已经抬到53.13%——每收100元就要花53元买流量。"双十战略"喊出十年进全球前十,业内测算这意味着至少15%—17%的增速,内生做不到,就只能外延。知乎36氪知乎
今年珀莱雅的动作是一整套:9月9日公告拟出资1亿元、以LP身份参与一支总规模31亿元、存续期7年的基金,7月还参与过原料商维琪科技的战略配售。知乎知乎知乎
放进品牌矩阵看:主品牌守住200—500元科技护肤基本盘,悦芙媞做18—24岁年轻肌,毕生之研补的是"皮肤学实验室"这个位置——和主品牌价位带、人群错开,理论上前后的账都算过。知乎
三、被投的毕生之研,是什么水平
第三方电商监测显示:毕生之研2025年在淘系、天猫、抖音、京东合计GMV 7.45亿;2026年前8个月已做到6.69亿,月均从0.62亿提到0.84亿,涨约35%,全年冲10亿有依据。上游也能对上:原料商珈凯生物的招股书里,科黛生物是它2023—2025年增速最快的客户,复合增速112.56%。知乎
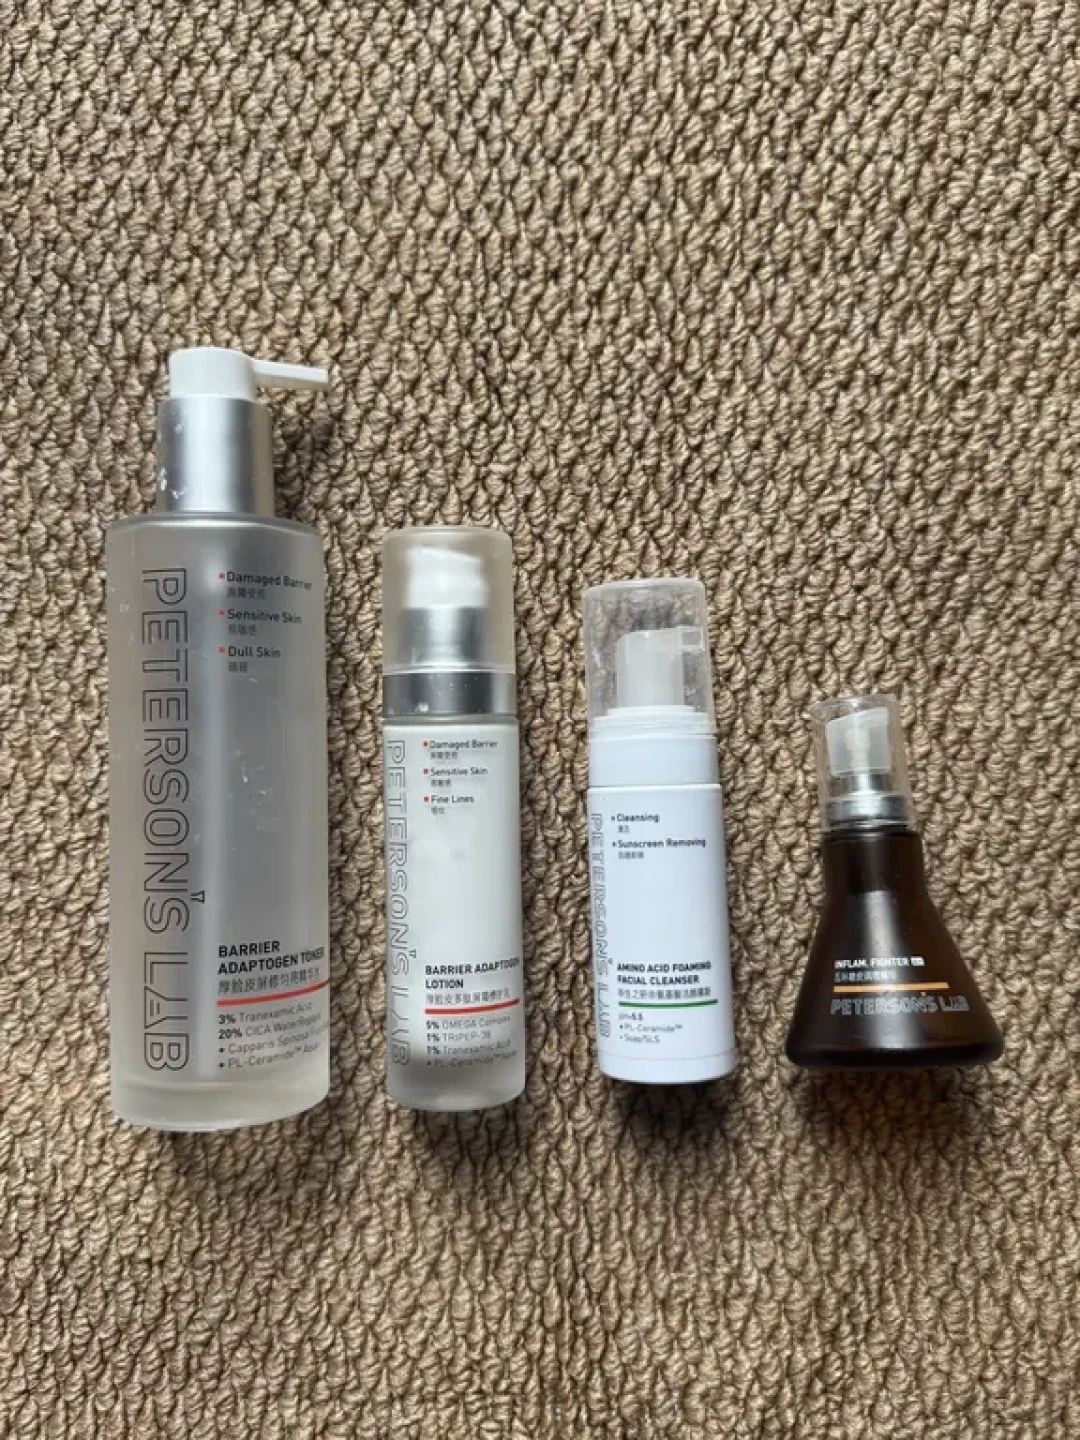
品牌本身在行业里是个异类:2017年和加拿大Peterson’s Lab联名创立,创始人施诺是上海交大本科、俄亥俄州立电子工程硕士、高通出身的射频芯片工程师;打法从头到尾就一条——成分浓度可视化,把水杨酸浓度直接印在包装上。五环精华从第一代被用户追到4.0,厚脸皮修护线、大C乳靠口碑滚动,不搞铺天盖地的投放,创始人2024年才开始做个人IP。知乎
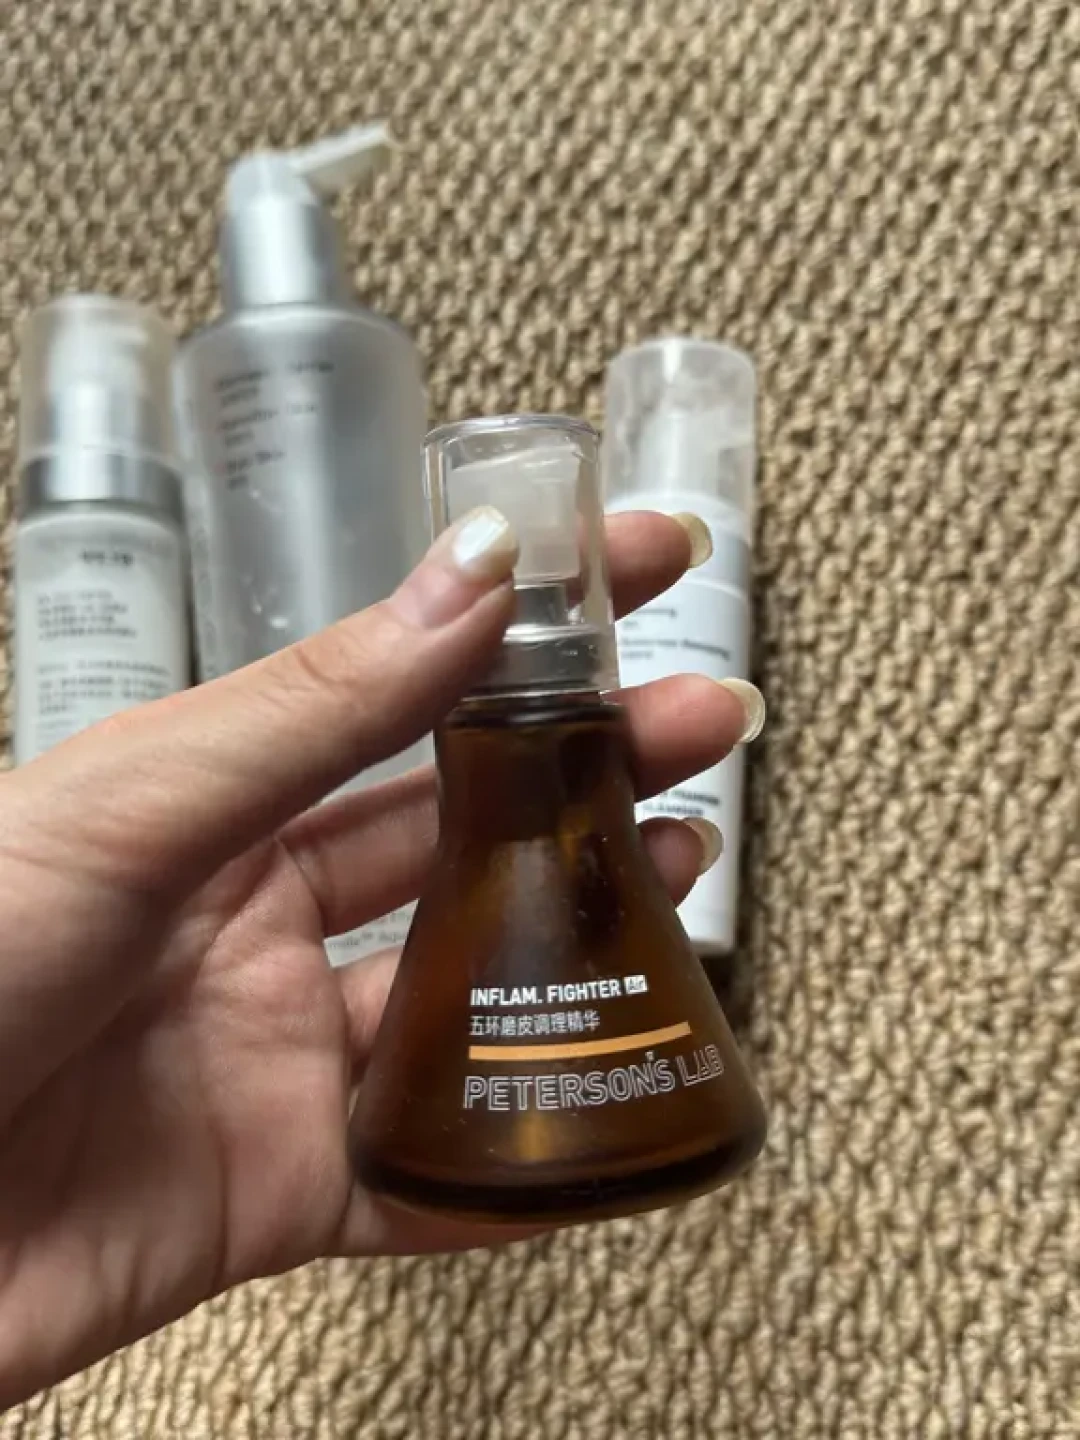
这样一家"慢品牌",在2021年是机构抢破头的项目,在2026年,它的投资人选择把19%让给同行——这个反差本身,就是美妆一级市场五年估值换挡的注脚。
四、"花知晓焦虑"是真的,但要抄对作业
社区里的担心不是空穴来风。花知晓并表后的第一个大新品季,小红书评论区基本是大型失望现场:"太可惜了,原本很特别很美丽的一个牌子"576赞,"我反正不会买这期的东西"517赞,“我看花知晓被收购之后确实是快完蛋了"拿了719赞。 但把评论区逐条捋一遍,会发现火力几乎全部集中在设计、配色、做工(盘体缝隙的吐槽不少),而不是配方和安全性的投诉——“自从被珀莱雅收购,做的一个比一个丑,完全审美降级”。而且反方也存在——“除了外观有点拉胯,这次品质真的不差”“包装我不在意,粉质品质维持住就行”。 这才是关键差异:彩妆卖的是"梦”,包装和设计就是产品本身的一半,动设计等于动产品;护肤卖的是成分、浓度、配方的稳定,你买毕生之研,买的是化妆台上那瓶五环精华和那瓶修屏障的精华水,不是外壳的故事。小红书小红书小红书
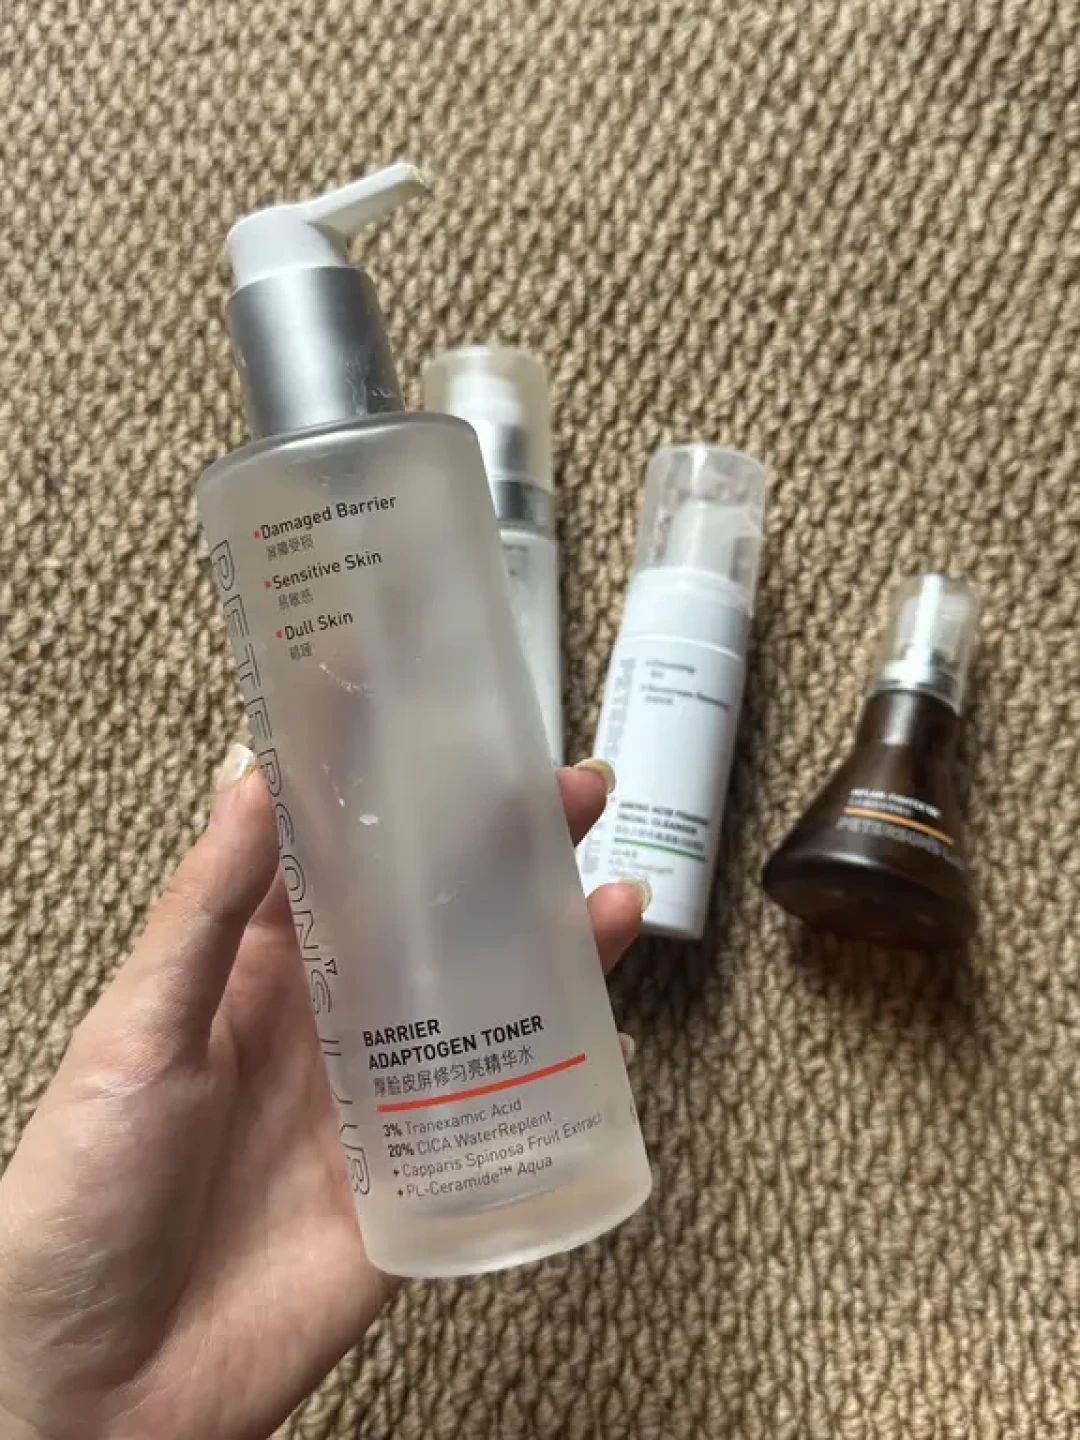
所以同样的珀莱雅,花知晓的剧本大概率不会在毕生之研身上原样重演——但要补一句反证:独立经营目前只是承诺,少数股权话语权有限,真要走"先参股后控股"的老路,19%也只是一个起点;而且那笔推算出来的2亿多对价能不能回本,全押在毕生之研2026年能不能冲上10亿上。
五、手里的毕生之研怎么办:三个判断,五个信号
判断一:自用党,现在不用动。19%的少数股权,短期内没有任何机制能改你手里那瓶精华的配方和价格体系。
判断二:蹲双11的,不用"恐慌囤"。毕生之研的礼盒节奏最近确实变快了——连粉丝都在说"怪不得最近礼盒挺多"。但洁面代言人赵露思、朴成训唇护礼盒、吴磊面膜线,这些在投资官宣前就已经在了,是品牌自己2024年以来就往"明星营销+礼盒"方向走的延续,不是珀莱雅进场后的新动作。微博
判断三:介意"变化"的,别猜,盯信号。以下五个信号出现任何一个,再重新评估是否继续跟:①增持、并表或工商改组;②创始团队变动;③你常用的单品备案配方变更("同名不同版"这个坑,源力3.0的用户不久前刚踩过);④上新节奏从"慢"突变到"礼盒轰炸"级别(参照花知晓并表后的争议烈度);⑤毕生之研产品出现在珀莱雅主品牌直播间的捆绑货盘里。
一句话收束:珀莱雅这次买的不是"毕生之研的未来",只是一张先坐在牌桌边的票;你手里的五环该不该续,取决于它自己的配方表,而不是股东名单。双11之前,把这五个信号存进收藏夹,比站队"国货之光还是资本吞并"有用得多。
你现在在用毕生之研吗?是因为五环、厚脸皮,还是被礼盒上的代言人吸引来的?评论区聊聊,双11你打算续它,还是转投别家。