这个九月底,白酒圈的微信群里飘出来的不再是飞天批价截图,而是黄酒的涨停板。
先看一眼这周发生了什么:会稽山一个月内拉出六个涨停,股价从8月中旬一路翻倍,市值从80多亿冲到接近200亿,创下上市以来新高。9月21日它"5天4板"收在36.12元那天,三家黄酒上市公司集体上涨。9月23日,古越龙山也封了涨停。而在行情发动之前,一批白酒大商已经悄悄换了门庭——河南茅五剑、北京京糖、四川盛世群运(负责人是茅台四川经销商联谊会会长)、南京国策酒业……一个接一个出现在黄酒企业的签约台上,把"兰亭"这样的黄酒高端单品塞进了手里几千个终端网点。知乎知乎
白酒自己这边也不是没有动静:国家统计局口径下,8月白酒产量19.1万千升、同比增2.1%,是26个月连跌后的首次转正。但转正的是产量报表,不是大商的钱包——2024年到2026年上半年,20家白酒上市公司经销商数量急剧缩减,头部酒企推直营,传统大商从赚价差变成赚服务费。卖酒的人比喝酒的人更早感知到风向:钱开始从白酒渠道往黄酒挪了。知乎
他们卖黄酒用的,全是白酒的老剧本
如果你这两年在白酒圈混过,会发现黄酒企业现在的每一个动作都眼熟得很。
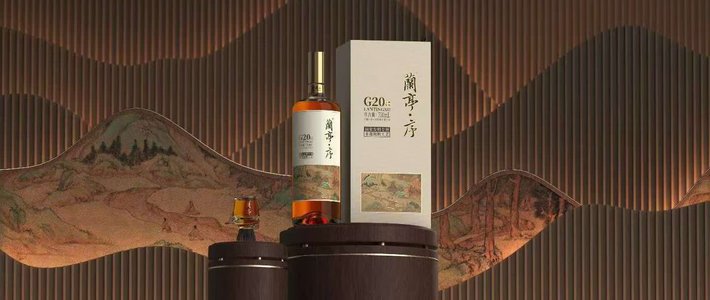
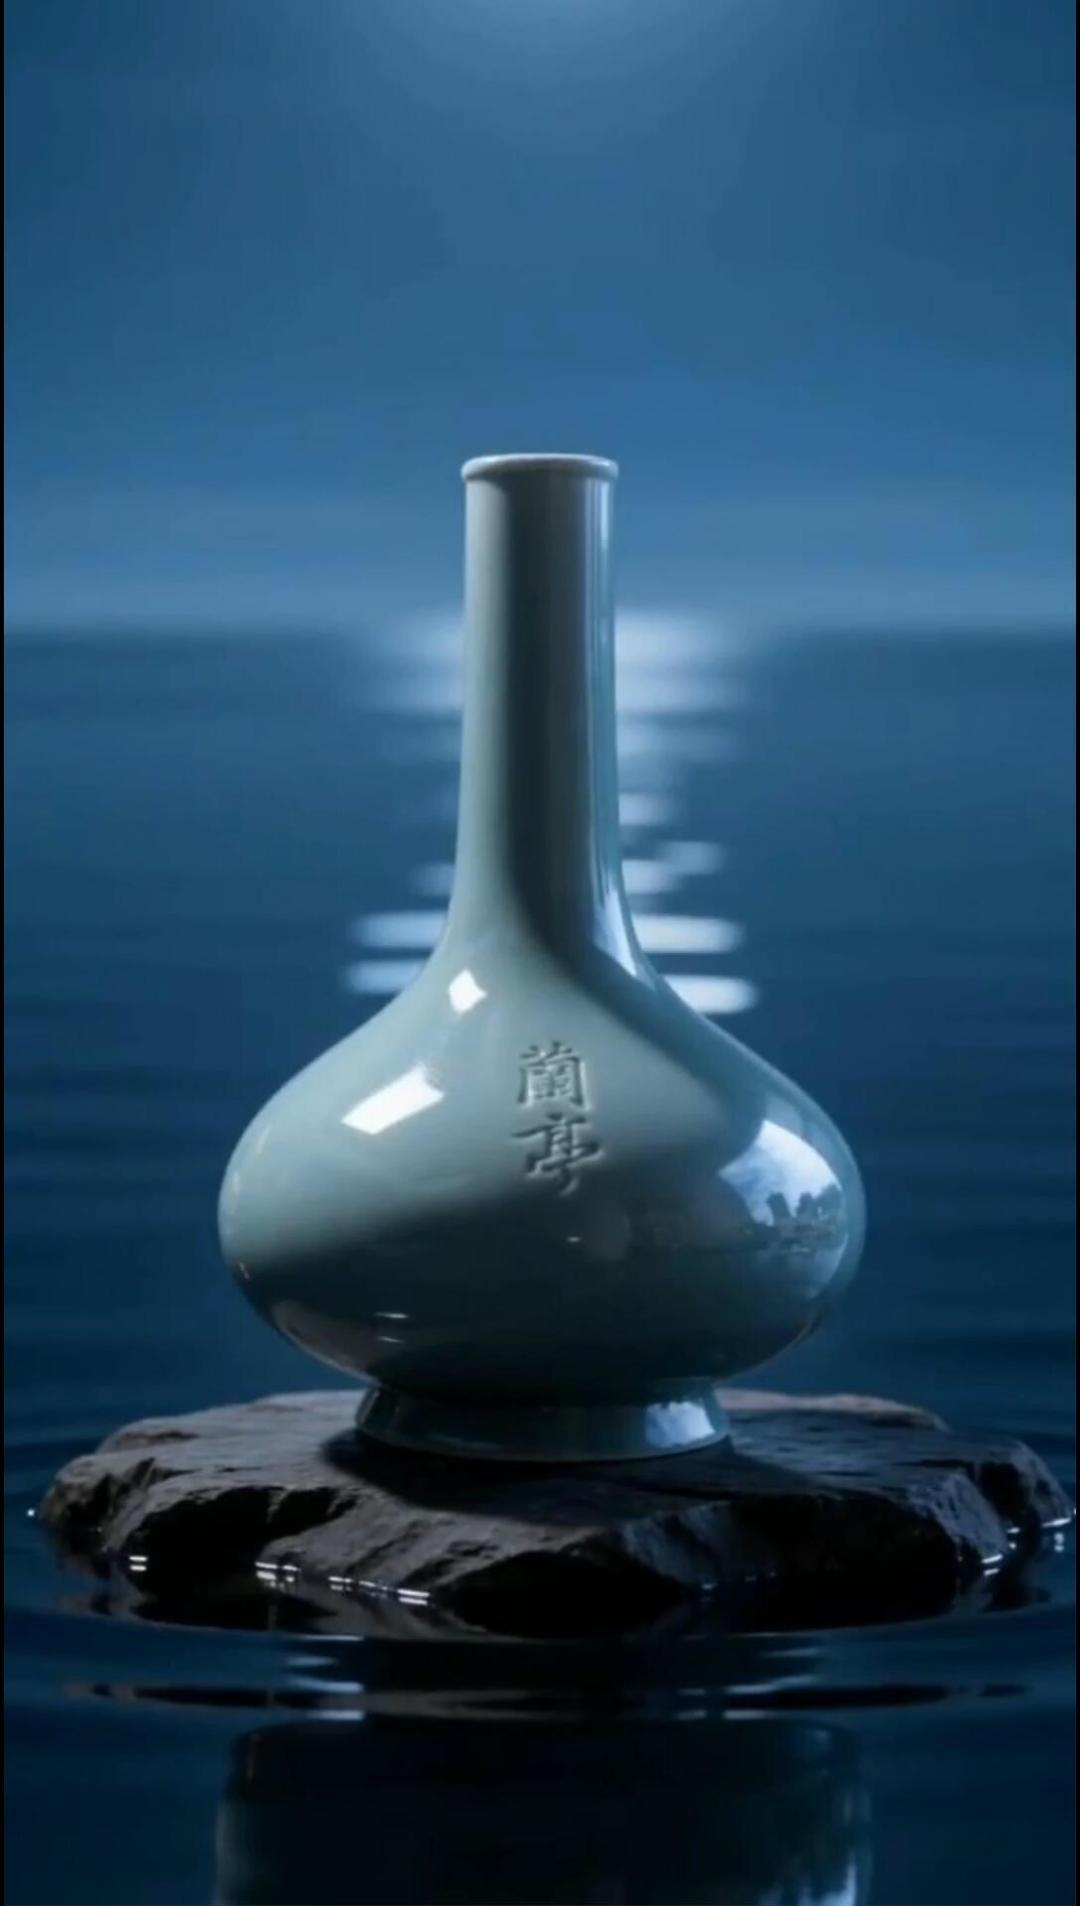
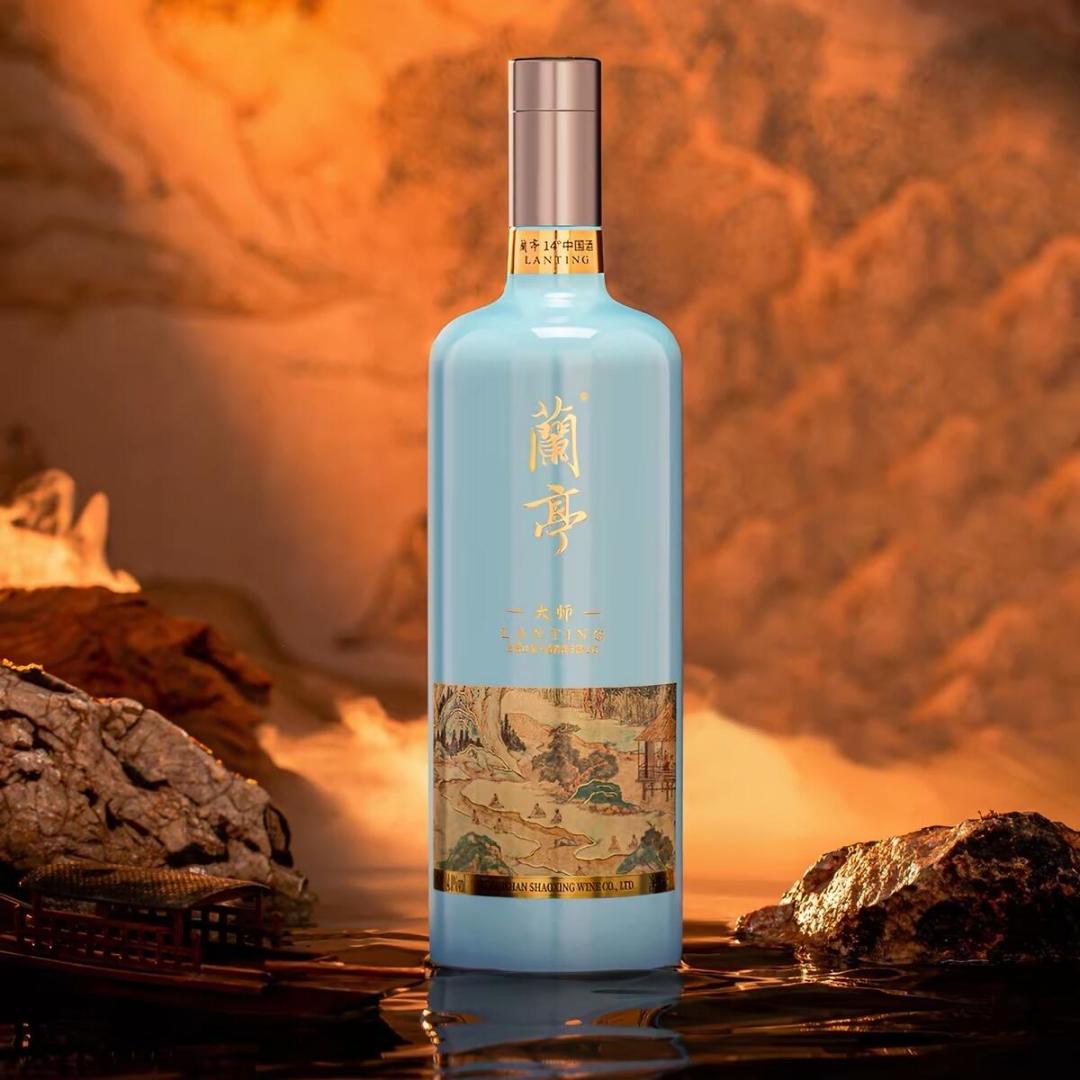
古越龙山7月15日发布通知,对国酿系列实施"保质、控量、优商、稳价",配额售罄后出现超额溢价订货——这套"配额+控货+遴选经销商"的玩法,茅台的老买家闭着眼睛都能背。会稽山则把兰亭做成核心大单品,媒体拆解其销售额从2023年约五千万涨到2025年近2亿、三年翻了近4倍。瓶身开始出现"三十年陈"“大师酿”“G20"的字样,兰亭大师的价位直接站上千元以上,被叫作"黄酒中的茅台”。知乎小红书
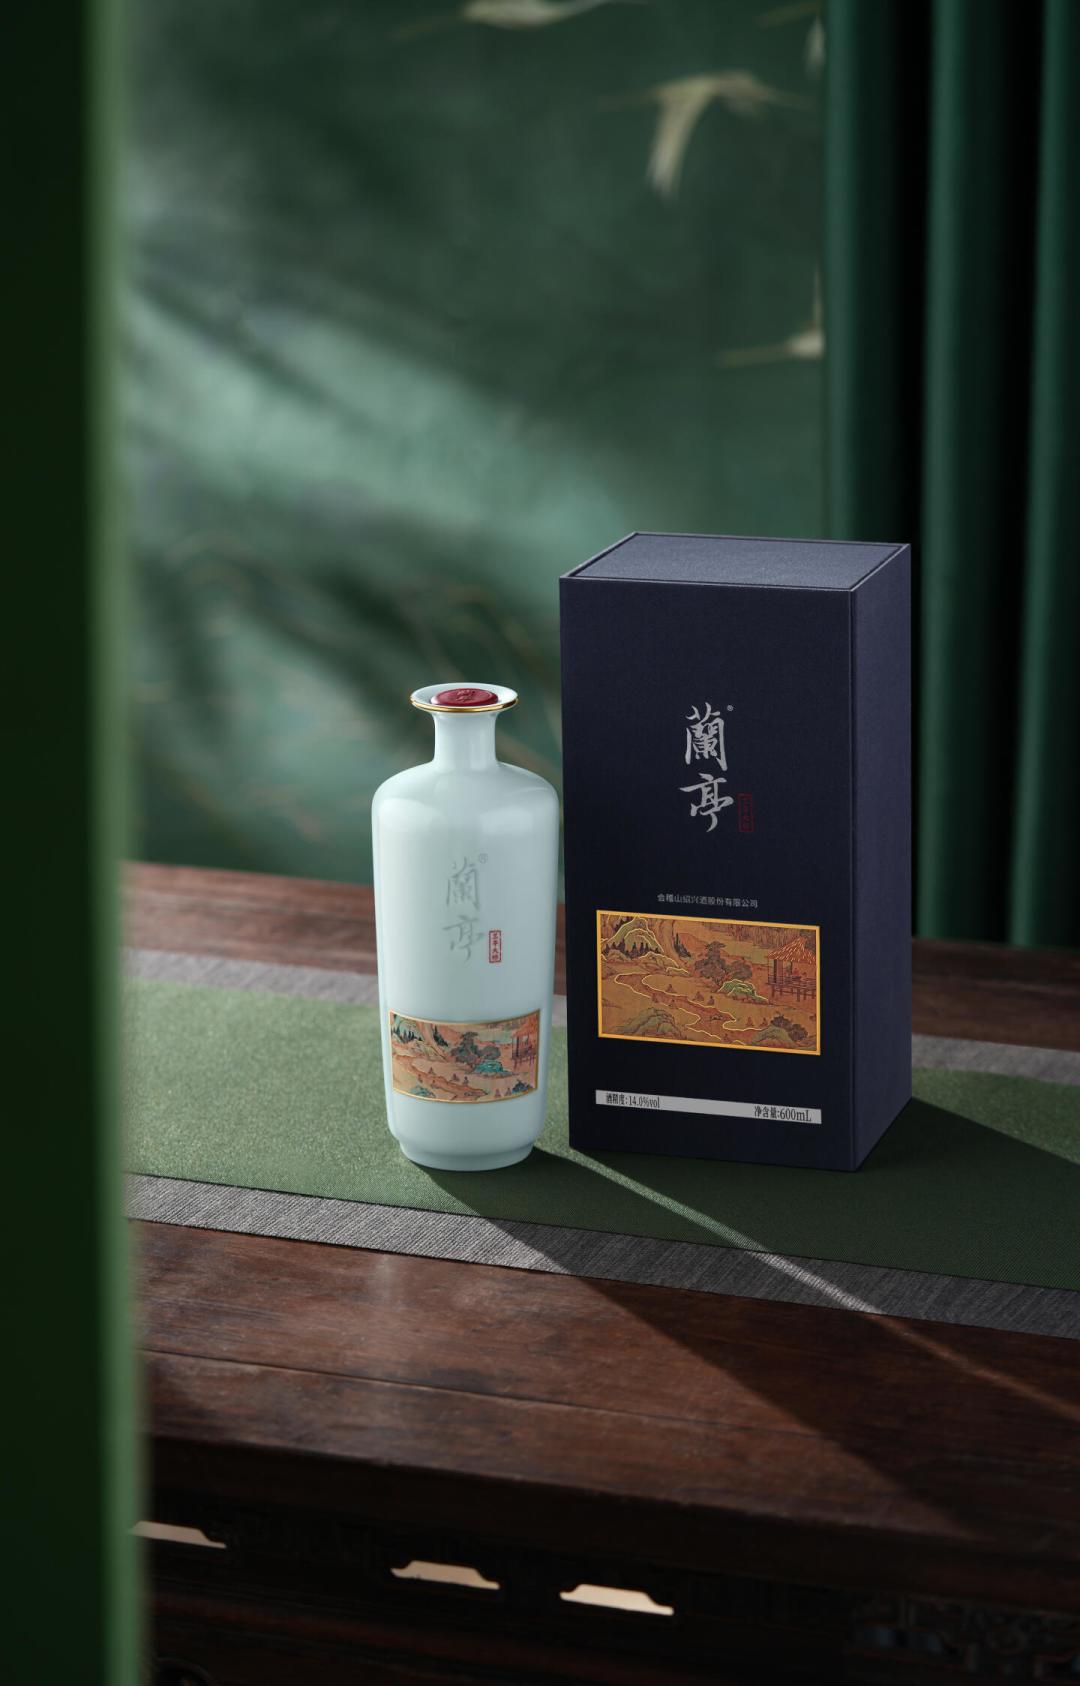
年份、大师、配额、千元价格带锚点——白酒过去十年讲过的每一个故事,黄酒现在一字不落再讲一遍。
但问题是:黄酒只抄走了台词,没抄走白酒的两件关键道具。这两件道具,恰好是决定你国庆饭桌上要不要开它、要不要买它的核心。
第一把尺子:能不能存——白酒的"存新卖旧",黄酒玩不了
买白酒的人敢囤酒,前提是国标允许10度以上饮料酒不标保质期,高度固态酒在合理储存下风味稳定,“存新卖旧”、买当年喝明年的操作有整个行业背书。
黄酒是发酵酒,酒精度多在14%到18%。行业媒体复盘这两轮"白酒大商×黄酒"合作时说得很直白:黄酒有保质期,白酒"存新卖旧"那套玩法在黄酒身上行不通——这正是2019年古越龙山在全国20个城市和大商签约、最后大多不了了之的原因之一。知乎
所以,如果你的动机是"白酒没法囤了,转囤黄酒等升值",可以直接把这个选项划掉。黄酒的高端故事讲得再响,也改变不了它是一瓶有赏味期限、放不出"老酒溢价"的酒。
第二把尺子:有没有回收——"售罄溢价"是酒厂给的,不是市场给的
白酒千元档的价格之所以硬,是因为瓶子上桌之后还剩一层残值:飞天茅台的原箱批价2026年以来一直在1650元到1730元之间震荡,你手里有货,市场上永远有人收。这条回收链是白酒价格体系的地基,生肖酒、年份酒、大单品的"金融属性"全建在上面。界面新闻
黄酒没有这条链。国酿的"配额售罄、超额溢价",发生在酒厂对经销商的供货端,不是二手市场给出的价格;兰亭大师卖到千元以上,是酒厂定价和渠道推力,不是回收价。行业体量也撑不起流动性:全国规上黄酒企业只剩76家,全行业口径约200亿收入——不到白酒的百分之二,其中高端黄酒规模只有2到3亿,对面是三四千亿的高端白酒。连"黄酒一哥"的争夺,会稽山和古越龙山2026年上半年营收也只差了6600万(8.53亿对7.87亿),头部的体量差距小到一场价格战就能洗牌。知乎知乎
没有回收市场的酒,"升值"两个字只能由卖方说给买方听。
第三把尺子:谁在掏钱——毛利故事讲给渠道,动销问题留给饭桌
这波黄酒行情的底层动力,与其说是消费者突然爱上了黄酒,不如说是渠道在找利润。会稽山毛利率55.85%,比古越龙山的40.62%高出15个百分点;它归母净利增长37%(扣非口径16.77%),靠的是兰亭和气泡黄酒"爽系列"撕开的口子。白酒渠道利润收窄后,黄酒拿货成本低、给渠道留的毛利高,大商自然愿意把货架让出来。知乎
对此机构的措辞已经很克制:东方证券研报直接写黄酒在高端价位的定价权"仍相对匮乏"。华创证券董广阳的提醒更直白——如果大商们只炒股票不费心推广,“最后一地鸡毛”。白酒行业观察者李海则点出命门:白酒的生命线是快周转,黄酒的命门是慢培育,习惯了快周转的人去做慢培育,最大的风险是在第六个月失去耐心、然后开始向渠道压货。而黄酒这个体量,压一次货伤一次价盘。知乎
连古越龙山总经理马川自己都在业绩说明会上承认要"主动做减法"。江浙沪以外的饭桌上,有多少人知道兰亭是什么档次、多少人会主动点一瓶黄酒,才是这轮行情的试金石——现在的答案显然还没揭晓。
双节的饭桌上,这轮"黄酒热"你该带走什么
把三把尺子量完,国庆假期的用酒决策其实就清楚了,不同人不同抄法:
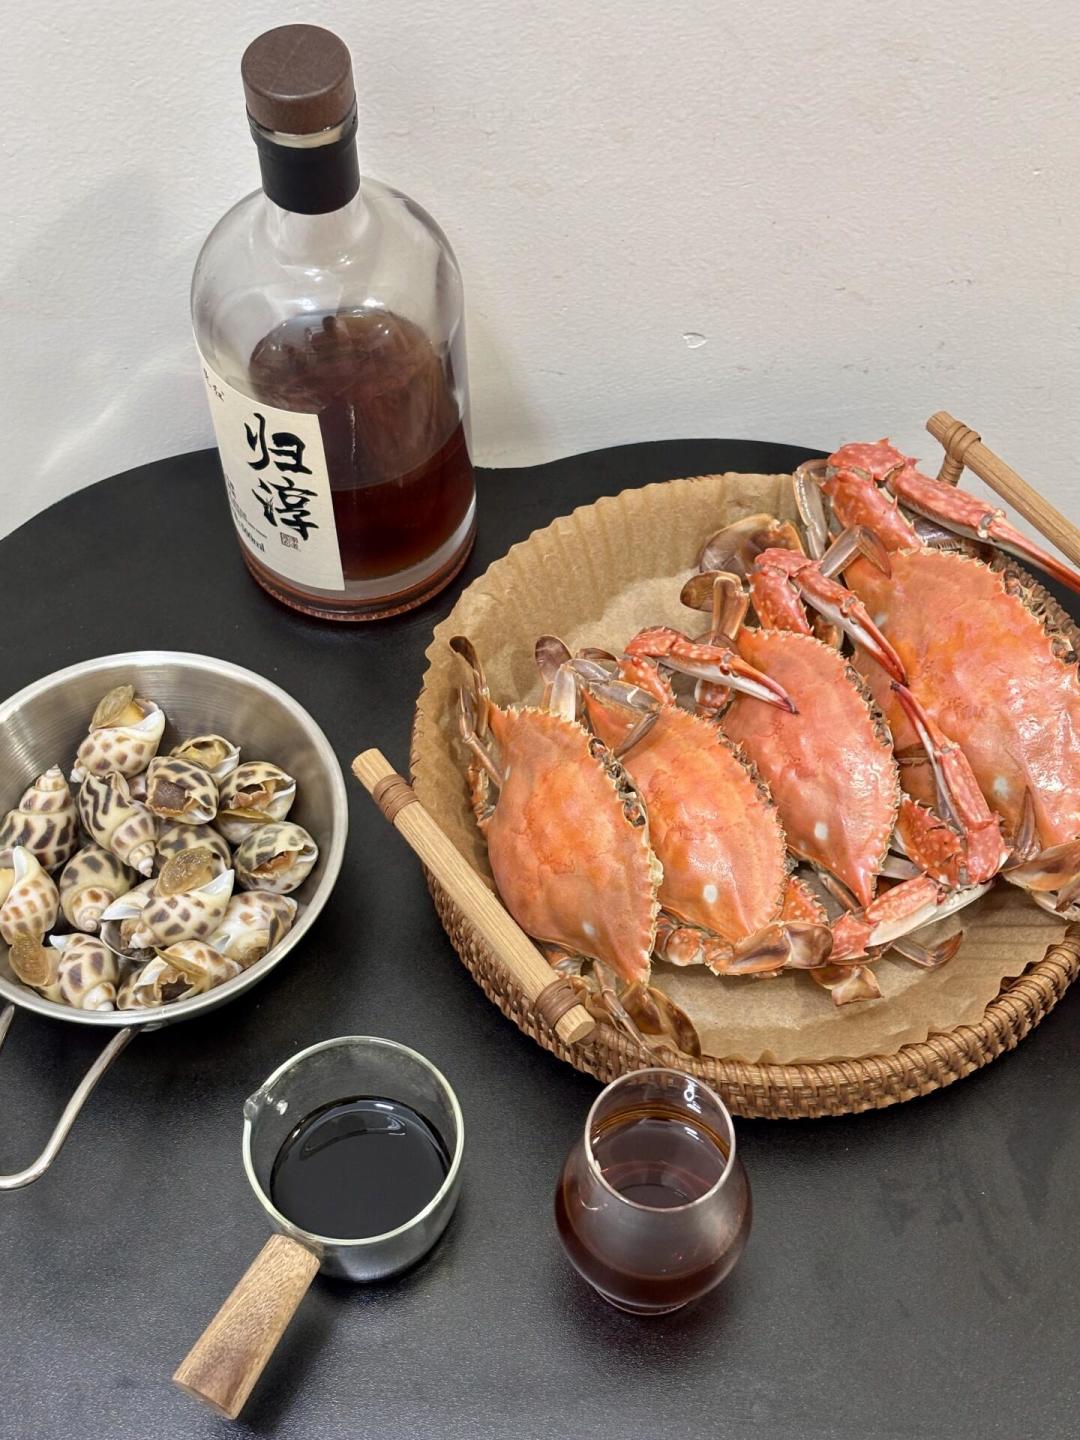
蟹宴、长辈局、有不胜酒力客人的家宴——黄酒值得上,但只上百元以内的常规款。 这轮炒作里真正的好消息是:口粮黄酒至今守着酒类最低的价格带,古越龙山清醇三年约10元一瓶、会稽山纯正五年约20到25元。半干型绍兴酒配大闸蟹是应季的正经喝法。买大厂嫡系、普通装即可,别为"三十年陈""大师酿"的字样付千元学费——那些钱是为渠道故事定价的,不是为酒体。知乎第一财经
预算充足、要撑场面的白酒局——维持白酒原方案,不必追风换赛道。 500元档普五自营到手559元、千元档飞天批价1700元上下。价格透明、开瓶有共识、剩下的酒还能出得去。换成一瓶"档次需要解释"的千元黄酒,解释权全在你自己,饭桌上反而冷场。界面新闻
抱着"白酒炒不动了去炒黄酒"想法的——三思。 会稽山的估值分位已经打到近五年、十年的历史100%,扣非增速16.77%的利润要消化50倍上下的估值。品类层面,连喊了多年的"全国化",古越龙山今年上半年省外收入占比也刚爬到42%。品类的情绪和上市公司的股价,都不等于你在饭桌上能喝到的东西。知乎知乎
最后给个继续盯的信号:10月底到11月初,两家黄酒龙头的三季报会披露大商渠道的第一批真实动销和省外增速;如果那时出现大商门店降价清货、或者高端款二次提价的通知,就能判断这波"以黄代白"到底是消费变了,还是又一轮渠道压货。在那之前,酒柜该存白酒存白酒,蟹端上桌,开一瓶20块的会稽山——这大概是这轮翻倍行情里,普通酒友唯一确定的红利。