海力士多头的信仰,过去大半年从来没被价格数据动摇过——直到9月21日这一天,两条数字被放在同一张新闻桌上:韩国HBM出口单价5个月连涨终结,以及三星被曝明年HBM4产量翻倍。先别急着砍仓或者抄底,这轮"供应竞争"的账,比一条单价新闻复杂得多。
一、先看清楚:断在连涨上的,是六组数字
韩国贸易协会数据,今年3—8月韩国HBM相关产品平均出口单价:
月份 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 |
|---|---|---|---|---|---|---|
单价(美元) | 40.68 | 53.04 | 58.21 | 69.51 | 76.14 | 73.39 |
3月到7月五个月累计涨了约87%,8月环比回落3.6%。知乎
这份数据里还有两个容易划过去的细节:8月的出口金额和出口数量都比7月高——量增价跌,不是量价齐跌。 报告原文也说得很直白:目前还不能简单把单价下降等同于HBM需求走弱。而且这项贸易统计不只包含HBM成品,还涉及相关产品,它更接近行业混合均价,不是任何一家存储厂给客户开的报价单。知乎
祥明大学李钟焕教授的判断也留了余地:单价回落可能与供应量增加有关,后发厂商逐步放量后,价格面临的下行压力会变大。知乎
二、同一周,三家厂把扩产底牌全摊开了
把9月以来的韩媒消息拼起来,供给侧的动向其实是一周内三连发:
三星:用"玻璃载板"这个耗材反推产量。 首尔经济日报9月21日报道,三星计划把HBM生产关键耗材玻璃载板的外包清洗量,从今年每月2万片提到明年每月5万片,增幅2.5倍。 行业据此判断HBM4/HBM4E实际产量明年至少翻倍,三星HBM整体月投片量从今年约18万片扩到明年约25万片,HBM4系列在出货中的占比从约40%升至约80%。节奏上,三星今年2月已启动HBM4量产出货(1c DRAM+4nm基底芯片),5月向英伟达等客户送样HBM4E 12层版本。注意口径:玻璃载板可清洗复用、实际用量受良率影响,"翻倍"是行业推算,不是三星官宣。知乎
美光:喊出年底10万片,社区先泼了冷水。 韩国电子时报消息,美光目标2026年底前把HBM月产能从去年的4—5万片拉到约10万片,HBM4占比从年初的两三成升到年底50%;其12-Hi 36GB HBM4(2048-bit位宽、单栈带宽超2.8TB/s)已量产,16-Hi 48GB送样,HBM4出货已带来超10亿美元收入。 但知乎上"全是扩产,爽死了"的帖子下面,作者自己的标题副注就是四个字:其实是画饼——10万片能不能兑现,卡在良率、封装良率和客户认证三关。知乎
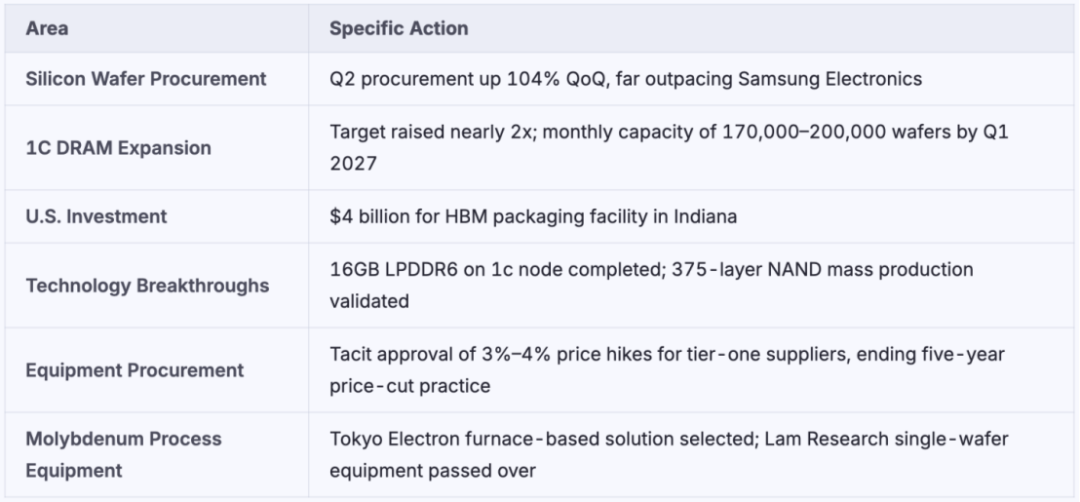
海力士自己:没在原地等。 6月官宣五年内晶圆产能翻倍。 二季度硅片采购量环比暴增104%,远超三星的保守节奏。 1c DRAM扩产目标提到原计划近两倍,2027年一季度末月产能瞄准17—20万片;另投40亿美元在印第安纳建先进封装厂。最有意思的一个细节:这家公司打破了持续五年的设备采购惯例,不再要求供应商降价,反而默许部分一级供应商提价3—4%。一家公司愿意把利润让给上游换交付确定性,说明它抢的不是这一轮的货,是下一轮的产能排期。知乎知乎
Counterpoint的2026年二季度HBM份额还压在这里:海力士约50%、三星约32%、美光约18%。 份额差距不是被一条价格新闻缩小的,是被"谁先把HBM4E送进英伟达的验证名单"改写的。知乎
三、单价下跌意味着什么、不意味着什么
意味着的部分:竞争重点正在从"谁能生产"转向"谁能以更高良率、更低成本稳定生产下一代",这是行业共识,也是这轮扩产真正危险的信号——它针对的是2027年的定价权。
不意味着的部分,三本账别混:
出口均价≠合约价。 机构报道里,HBM4的长协方向仍然向上(DigiTimes给出每千兆比特从2美元向4—5美元走的区间),头部客户与存储厂签的是3—5年长协。 出口单价反映当月出货结构,长协锁定的是未来价格,两者各走各的。知乎
结构变化会自己压低均价。 堆叠层数、测试片占比、HBM3E向HBM4的出货切换,都会动单价,不需要需求真的走弱。把3.6%直接读成"拐点",是把统计口径当成了因果。
HBM的"混"不等于装机市场的"降"。 9月19日,宏碁董事长陈俊圣公开批驳"内存价格一路上涨到2027"的说法,称通用内存合约价正处于"高位震荡"、市场处于"价格混乱期"。 那是DDR/NAND的世界,你仓库里那根DDR5,不在这张HBM账本里。知乎
证据强度到这为止:这份单价数据足够证明供应竞争开始了,不够证明价格周期见顶。
四、真正要盯的变量,其实在需求侧
把时间线拉长一周:9月11日DeepSeek发布V4.1 Flash,称对HBM需求降至上一代的四分之一,当天海力士跌5.2%、美光跌4.9%。 9月14日SemiAnalysis抛出"AI推理不必越堆越高,4-Hi是目前AI推理的最佳设计"的争论。 再往前,9月初英伟达NVHBM方案曝光——把内存控制器做进HBM堆栈里,行业解读很直白:这会让三星海力士从"系统核心"往"英伟达的代工厂"滑。知乎
这才是海力士叙事里更硬的裂缝:供给扩产是滞后变量,新产能要1—2年爬坡、过认证才作数;推理侧单卡HBM含量下降是先行变量,模型架构一个转身就能改需求曲线。两者如果同时发生,2027年的图景不是"HBM过剩",而是"HBM3E过剩、HBM4E照旧抢"的分层——分层格局利好卡在顶上的那家,淘汰押注落后代际的那家。
五、不同持仓的人,动作不一样
拿海力士(韩股/ADR)的: 股价9月15日隔夜曾单日跌7.6%,美光、闪迪同列跌幅榜。 本周又贴着历史新高震荡,K线情绪本来就不稳。别用一条单价新闻做决定,把四个观察点标进日历:①10月下旬三季报,重点看HBM4在HBM收入里的占比和长协覆盖率表述;②英伟达Rubin平台出货前的HBM4E主供公告,三星5月送样之后海力士"抢跑"的说法会不会被验证名单打脸;③9、10月韩国月度HBM出口单价,3.6%的回落如果连续第二、第三个月出现,性质就变了;④2027年长协续约报价的任何风声。微博
等内存降价的装机党: 这轮HBM价格战不会提前给你降价内存条。DDR5零售的三低信号(低价、低库存、低成交)另有一本账,跟这份出口数据无关,别互相串门。
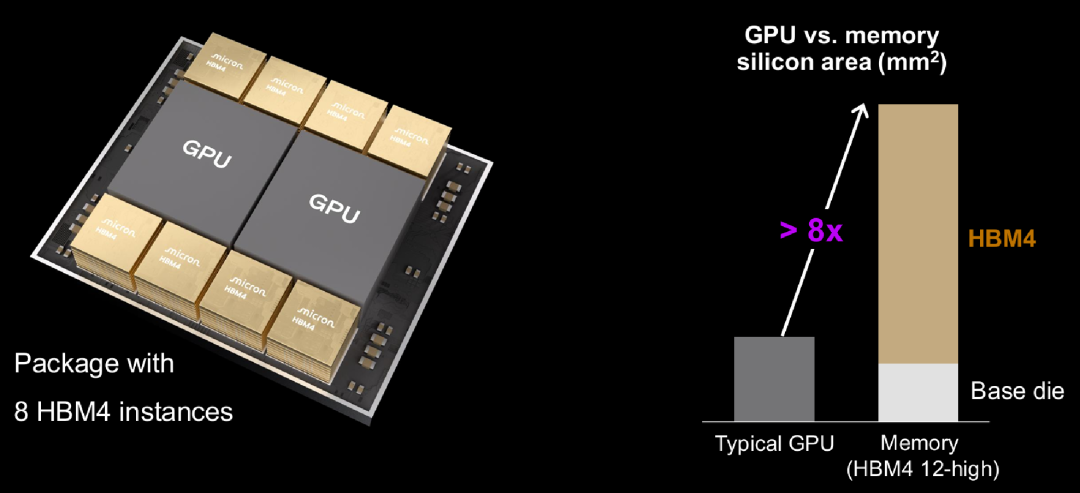
看国产链的: HBM4把基片换成逻辑工艺,等于把内存生意变成"逻辑+内存"的混合生意。红利先兑现的是先进封装和专用材料,A股封测三巨头上半年净利全部大幅增长:通富+316.8%、华天+259.2%、长电+79.4%。知乎
但主流HBM4基片这条线,作者给出的判断是2026—2027年不会有大陆代工厂进入主流供应,工艺节点、客户结构、生态协同三个条件缺一不可。 验证周期本身就是门槛,别把"分五格"读成"五格都受益"。知乎
8月这3.6%,是海力士"最确定的故事"第一次出现可计量的裂缝——裂的不是需求,是"供给永远紧张"和"英伟达只认一家"这两个隐含假设。裂缝会不会继续扩大,10月的财报和11月的出口数据,会比这个数字本身更诚实。