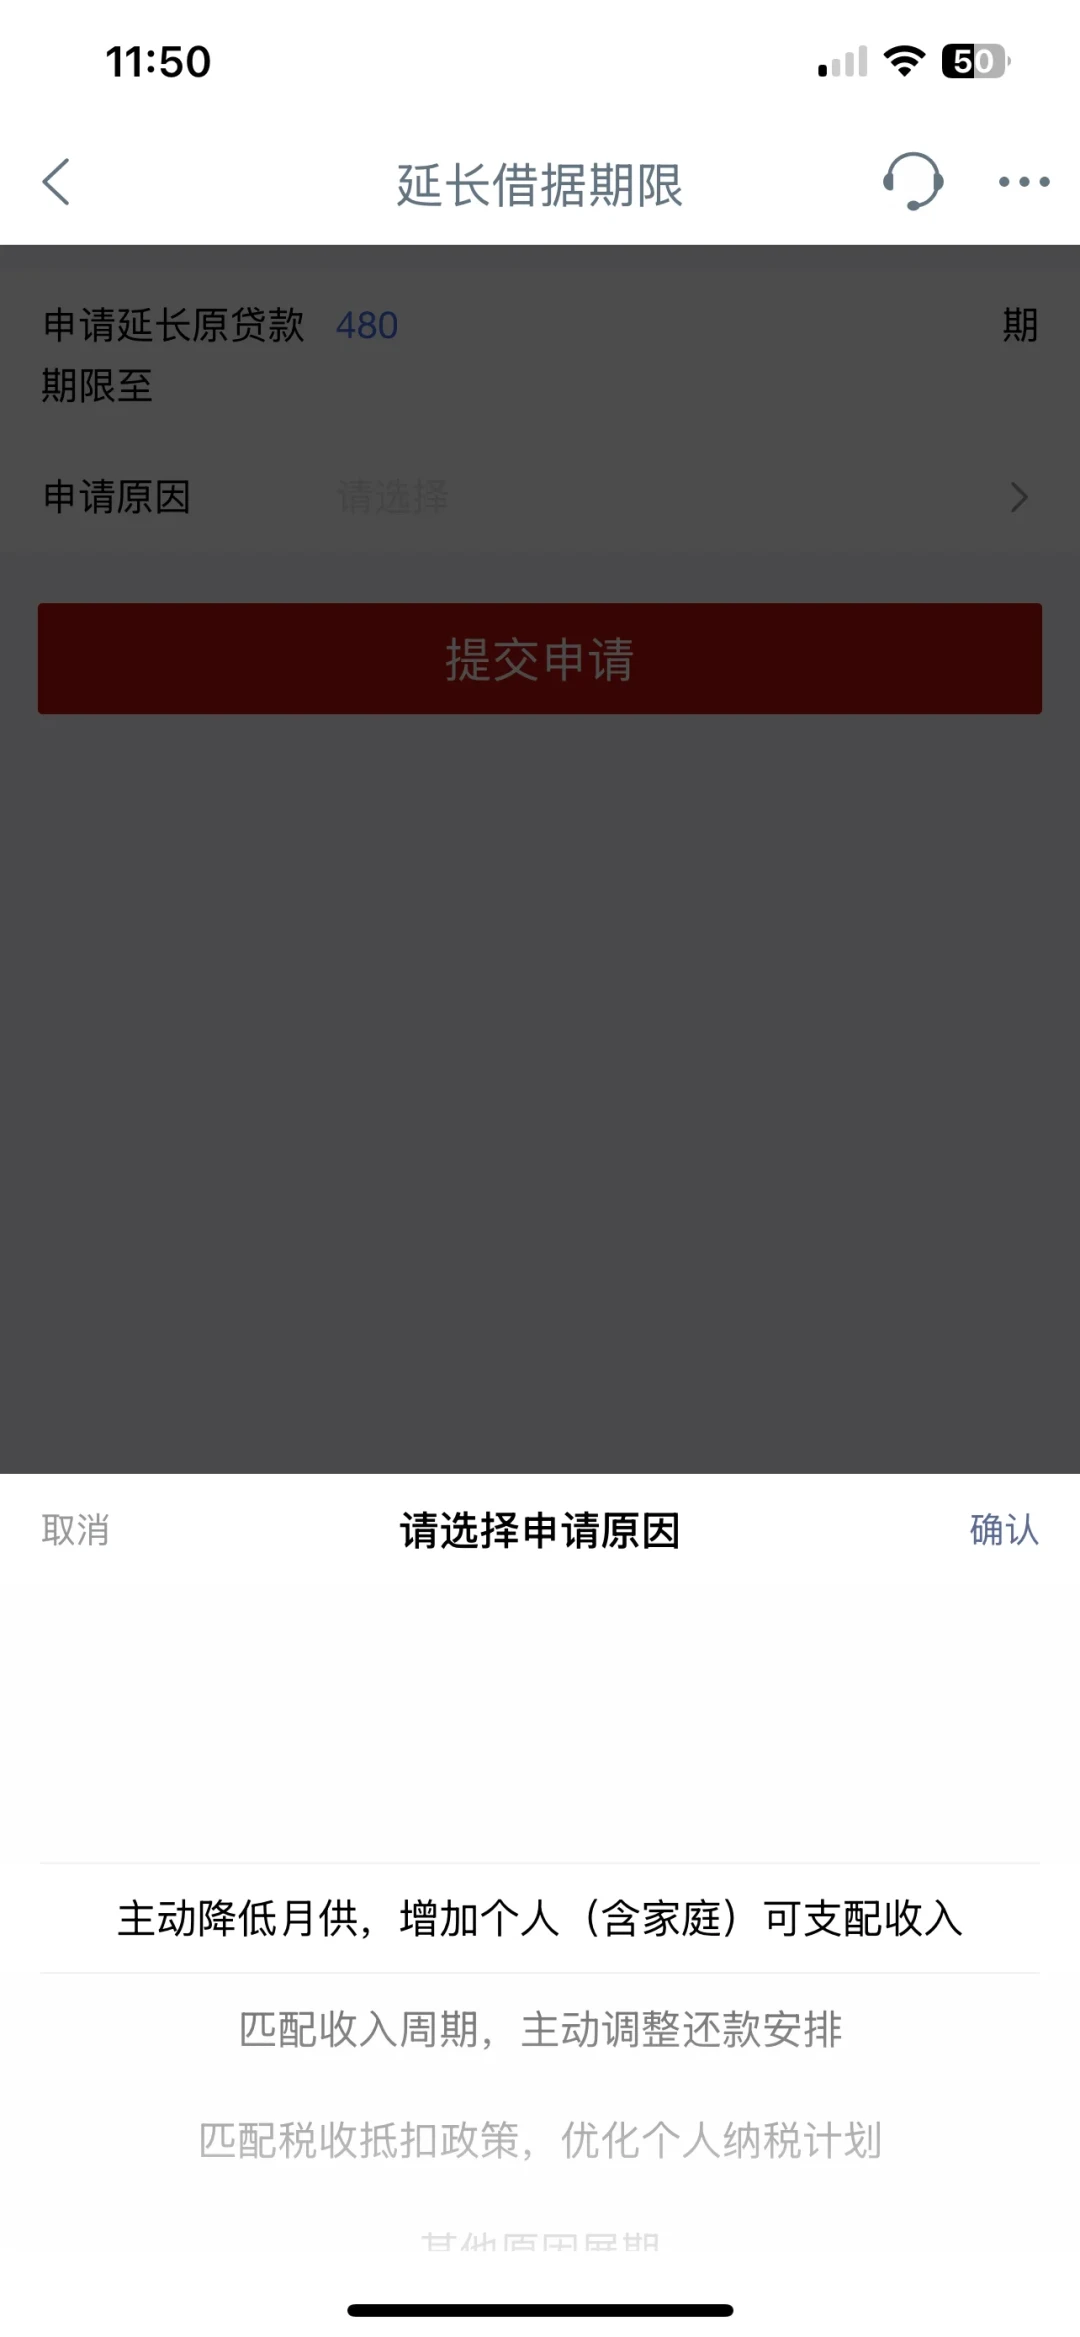
9月13日晚上,有人发现工行App里的存量房贷多了个"延长至40年"的申请入口。第二天,一位重庆博主晒出提交截图,这条帖子的评论堆到了185条。巧的是9月20日LPR第16个月按兵不动,5年期以上还是3.5%——一边是入口刚打开,一边是基准价纹丝不动。工行存量房贷款子该看清一件事:等"普降"基本无望,但政策给你留的两条个人通道——展期和协商降息——现在一条能动手、一条能开口。小红书小红书
一、先把被混着传的三件事拆开
这轮传播里最容易搞错的,是把三个入口当成一件事:
“房贷最长40年”:新发放贷款期限从30年放宽到40年——这是给未来买房的人的,跟你手里的存量合同无关。小红书
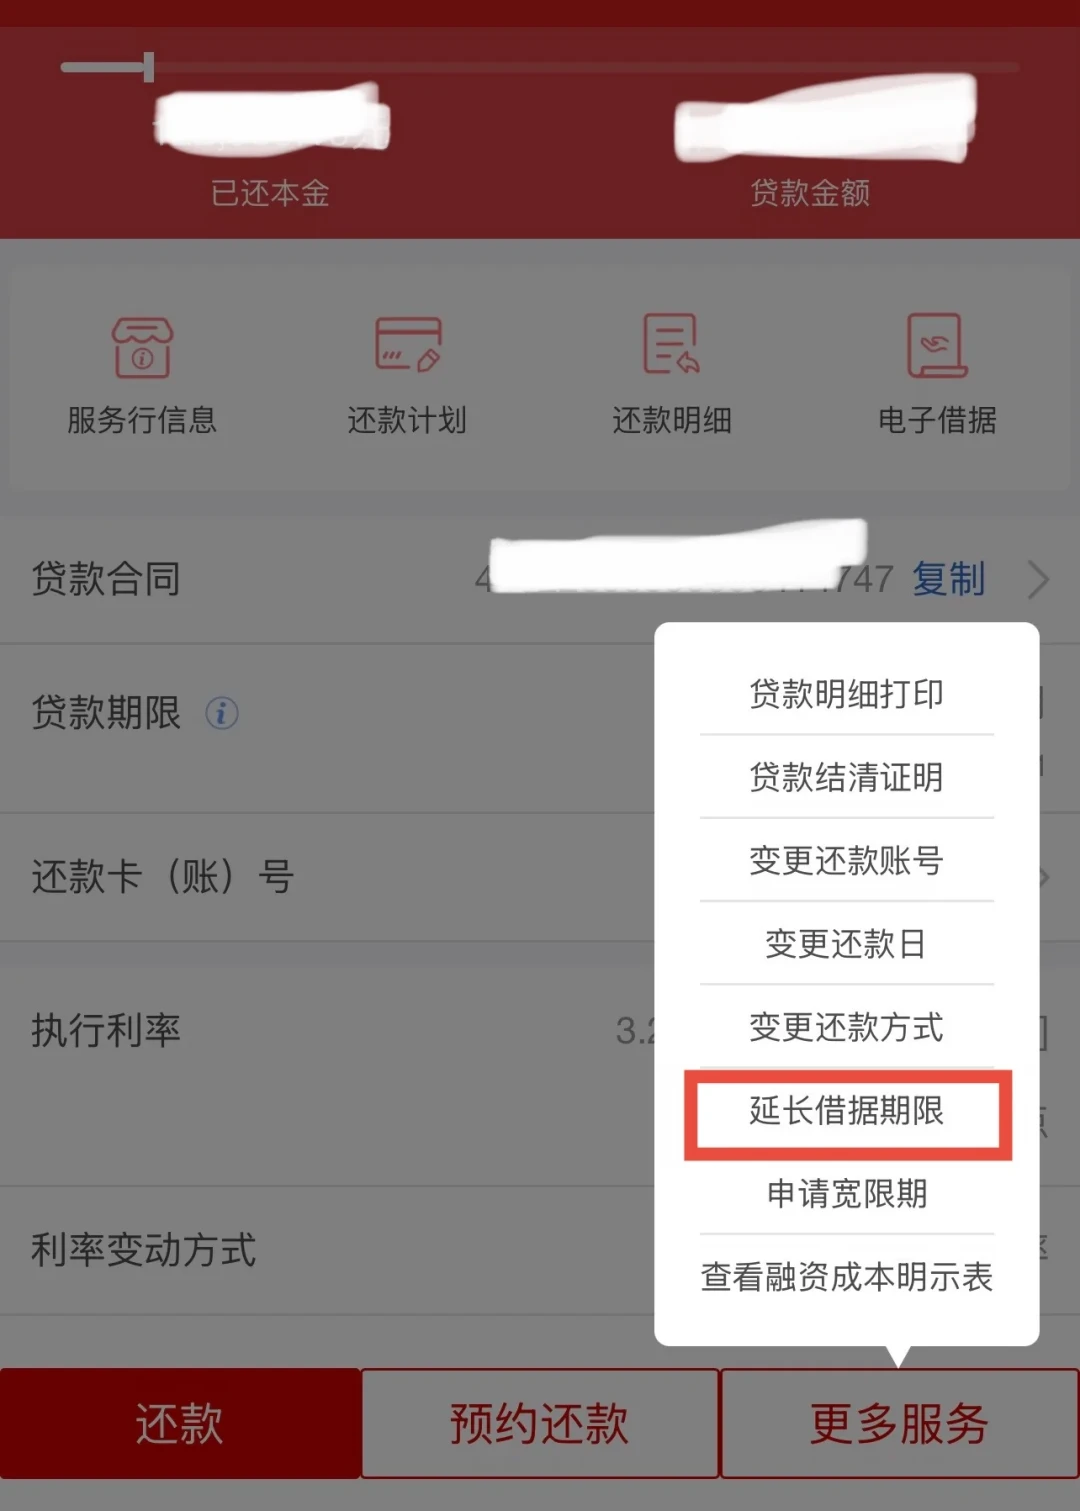
存量展期:把现有贷款的还款期限往后拉长,工行刚开的App入口改的是这个。注意,它改的是"期限",不改利率。
存量协商降息:8月28日央行与金融监管总局发的那份文件(用户在帖子里翻出的编号为银发〔2026〕171号)第二十四条写得明确——存量浮动利率房贷,当执行利率与"全国新发放个人住房贷款利率"偏离达到一定幅度时,可以选择协商变更合同利率,也可以选择换一笔新贷款。关键词是"可以协商":你不去问,就没有。小红书小红书
一位湖北博主去柜台问能不能降,得到的答复还是"系统还在调试,等通知",他回家把文件翻了一遍才确认这条路已经合法。小红书
一句话:入口开的是②,真正长期省钱的是③,①看个热闹就行。
二、两本成本账,顺序别搞反
展期是"月供换利息"的生意。 上海一条实测帖给的通俗说法是"每月少还几百块却要多付20万利息"。我们按常见参数补一个参考模型:剩余本金100万、执行利率3.85%,剩余期限从30年改成40年(等额本息,自算参考值,实际以支行重算为准),月供约4688元降到4086元,每月少还约600元,总利息多付约27万。这生意划不划算,只取决于一件事:你这10年缺的是现金流还是总利息。现金流紧张的人,每月600元的喘息是真救命;现金流正常、只是"看着月供少爽"的人,等于花27万买个月心理安慰。评论区那条高赞说得最干净:“展期只是为了减轻现金流压力,最终还是要提前还。”小红书
协商降息是"把加点谈回来"。 有博主给的两个算例很具体:100万、剩25年,从4.4%谈到3.55%,月供5502降到5033,每月少469元、总利息少约14万;同样100万、剩30年,从3.85%谈到3.55%,每月只省170元上下、总息省6.1万——剩余年限越长、加点越高,谈出来的绝对值越大;只剩三五年、本金十几万的,别折腾。小红书
门槛也有实操口径:二季度全国新发放个人房贷平均约3.06%,部分国有大行的执行标准是"偏离达30个基点可谈加点"——换算过来,你的执行利率高于3.36%左右,这通谈判才值得跑。小红书
顺带一个对照:提前还款实测100万还掉10万,月供能少600多,且总利息同步往下走。展期是卖未来换现在,提前还是动家底换月供,缺什么选什么,别混着做。
三、工行这边,申请前有3个坑(全部来自185条实测评论,个体自报、口径不一,供参考)
坑1:App提交≠办完。 有博主晒出的流程就是"点进去申请,申请成功后等待支行审核",而评论区最高频的问题是"多久批":普遍反馈是提交后1-3天状态停在"待处理"、零回响,随后是"等支行打电话",没人拿到明确时限。更关键的是两条一手说法:网上提交可能没用,最终要去支行线下交材料——身份证、户口本、工资流水;而且支行审批附带实质条件:要证明工资下降、还款能力下降才给展。所以别静默等,申请完直接打支行问清材料和口径,一趟办完。
坑2:年龄是头道闸门。 评论区就有人卡壳:“我90年,卡在40年以外”——36岁加40年是76岁,超了"年龄+期限"的常见上限(普遍口径75、部分行80);上海实测帖则报道"1991年前出生被划出40年期门槛"。另外展期期限通常不超过原期限一半、合计不超40年。40年轮不上,"往后再谈10年"也值得开口问。小红书
坑3:征信那行字,目前没人能答死。 “银行说征信会有展期"是整个评论区最热的一栋楼(单楼23条回复),有人高赞反驳"那是以前宽限期的操作形式,现在不一样”。这不是小事:如果你近两年还有置换、经营贷、其他大额融资计划,提交前务必当面问清"这笔展期在征信报告里是否体现、以什么字样体现",并把答复记下来。
还有个节奏参照(同为自报):工行这次是"建行之后"开的口,评论区有人反馈"建行一周不到就批了"、“农行一点政策都没”、北京部分行已可续——别拿工行的沉默当全国进度,也别等全国统一。
四、三步动作 + 继续盯什么
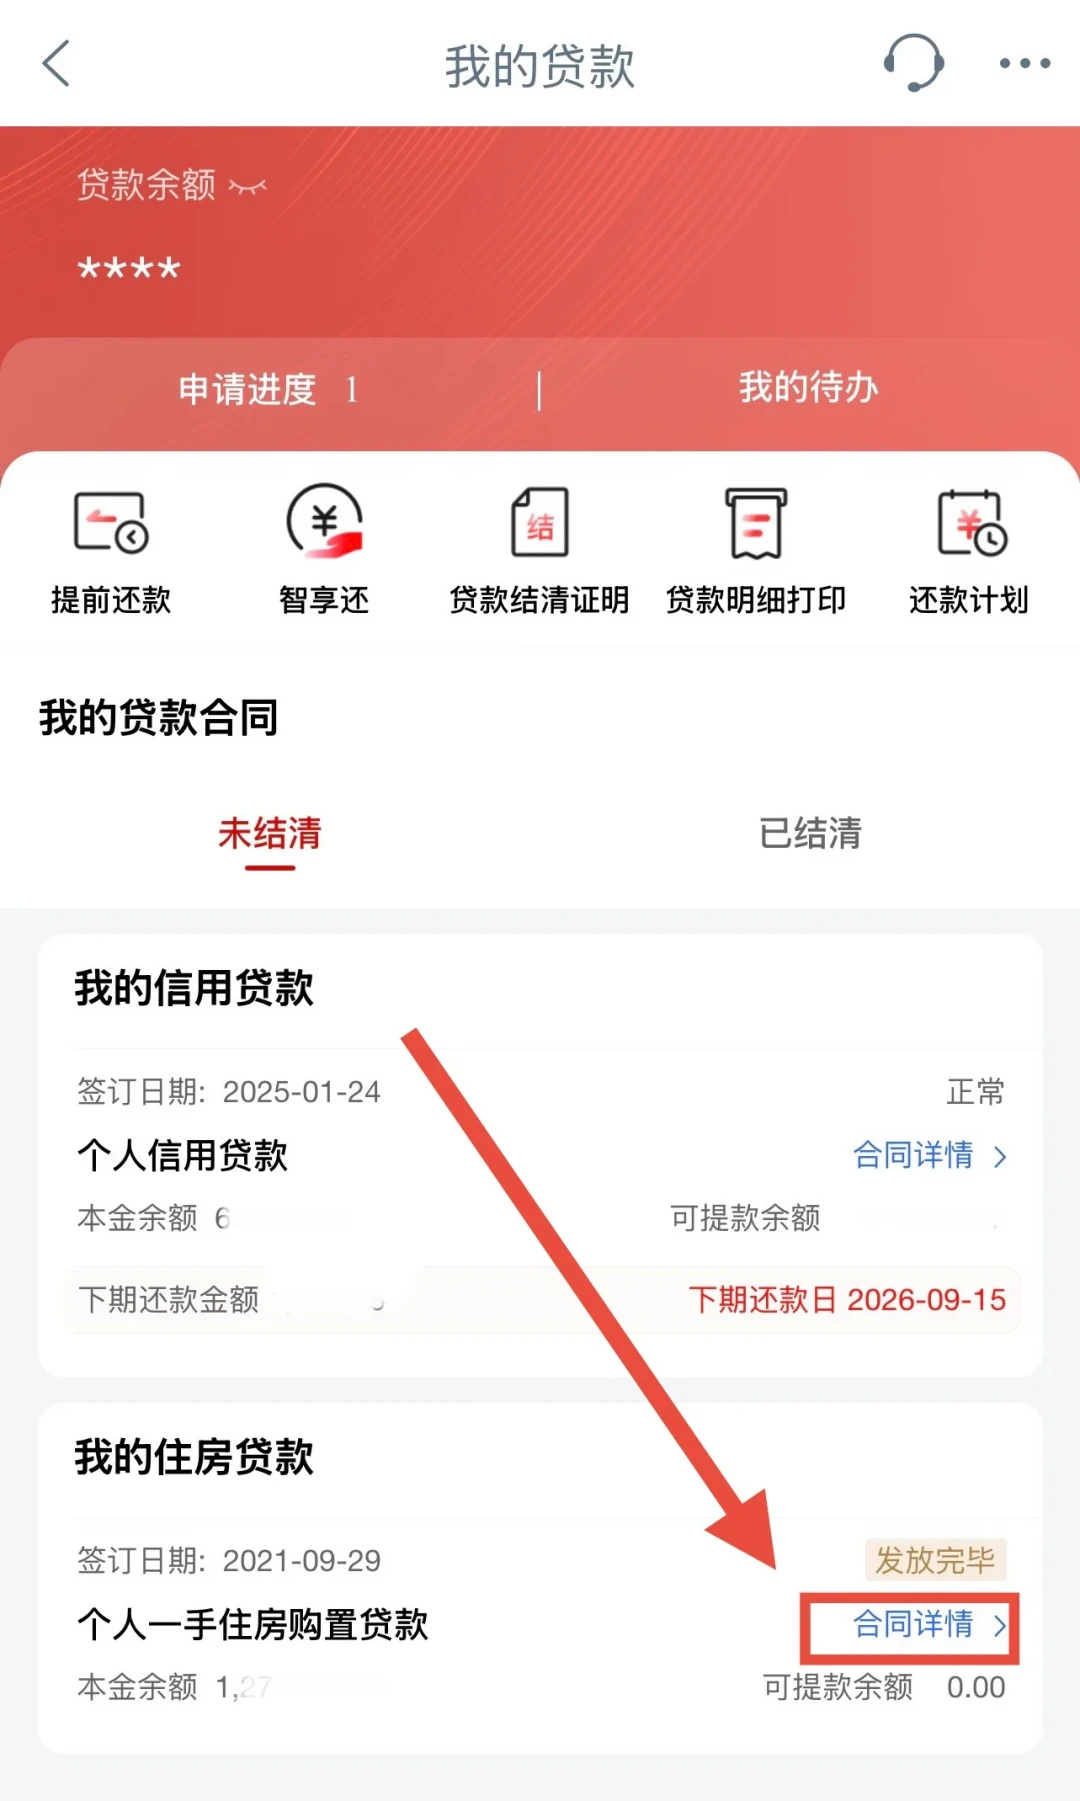
第一步,查数:打开工行App贷款详情,看清你合同的"LPR+几个基点"和剩余本金——算出执行利率,高于3.36%的进谈判队列,同时判断自己是不是现金流紧。
第二步,二选一主攻:现金流紧→申请展期,备好线下材料,先问征信;加点高、现金流正常→拿171号文去谈,开口就一句"我这笔执行水平和现在新发放的差得多,能不能按171号文协商变更合同或用新发放置换",被拒就问清卡在哪一条,换网点或走客服再问一次。
第三步,别漏两件事:2024年11月起,存量浮动贷的重定价周期可以改成3个月、6个月或12个月,整个合同期通常只能改一次——赌后续降息的就改短,图月供稳定的留长;谈成后确认新加点数、生效时间、置换金额不超过剩余本金,拒绝顺手搭售。小红书
继续观察:盯7天期逆回购利率(现1.4%),它是LPR的先行指标,它不动,基准上的"普降"就难来;下一次LPR报价在10月20日。工行的审核时限和征信标注口径至今没有官方说法——这篇文章你可以留着,办完回来对一对。小红书
这轮政策对存量房奴不是发糖,是开门:展期拿未来换现在,协商把当年多付的加点拿回来。花10分钟查一下你的加点数,再决定国庆前跑不跑这一趟支行。
(本文政策条款转述自用户公开引用,具体以央行、金融监管总局及工行官方原文为准;评论区反馈均为个体自报实测,不构成工行统一口径。)