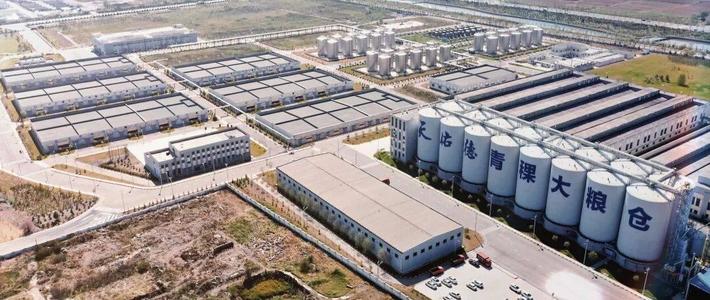
7月中旬,天佑德酒在青海互助开了第八届全国经销商大会,董事长李银会把话挑明了:以消费者为中心重构市场体系,深耕县域和大众消费,重点做强100元到300元价格带,同时开"青稞白酒主航道+健康青稞消费品新航道"双引擎,再布局一个叫"24H青轻生活馆"的线下体验终端。云酒头条
消息本身不算炸裂。真正有意思的是,把战略公告、中报、第三方投放数据摞在一起看,天佑德嘴里的"100-300元",和被市场验证过的"100-300元",是两回事。而这两回事之间,藏着一个对买酒的人有用的时间差。
为什么押100-300元:中报自己把刀切在了100元上
天佑德8月25日晚发布的2026年半年报,把产品结构的划线标准恰好切在了100元/500ml这条线上。 各产品线上半年的成绩单是:大河财立方
100元(含)以上:上半年营收2.81亿元,同比-6.31%,全品类里跌得最少;
100元以下:2.46亿元,同比-9.19%,比中高档还难看;
其他品牌酒类(代工、贴牌类):3562.79万元,直接腰斩,-59.45%;
葡萄酒:282.75万元,-39.1%,加州酒庄买了三个,基本只剩纪念意义。
再看市场端:青海省内营收4.36亿,占75.83%,占比半年抬了10个百分点;省外1.27亿,-36.09%;国外283.58万,-19.38%。 北京销售公司半年营收114.47万元——对,一百一十四万,一家公司半年的全部收入,亏损594.87万。拉长看更扎心:2011年省外营收1.64亿,2025年3.59亿,15年绝对值没挣到2个亿。大河财立方创业最前线
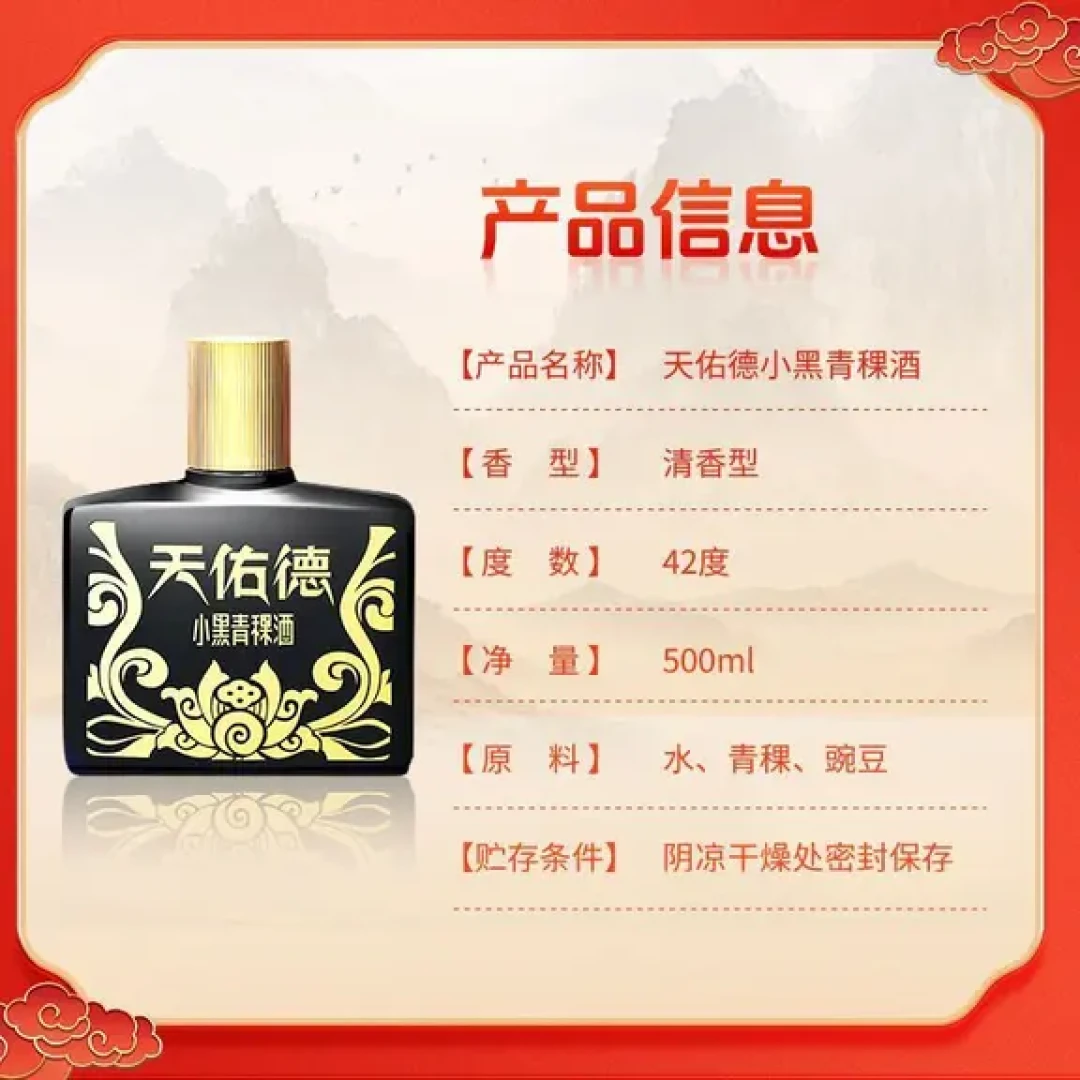
所以"重点做强100-300元"不是什么新叙事,是这份中报逼出来的算术:300元以上的国之德、海拔高端款,在汾酒青花20往下压的桌面上讨不到便宜(这个我们中秋前盲品那篇已经聊过);100元以下的低端酒连自家数据都跌得比中档狠;400+带讲不动故事,10-50带拼不过光瓶。只剩100-300元,既有青海本地婚宴回款的底盘,又有"雪莉青稞酒(流沙)、海拔3000"这类还在被自发晒单的单品——半年营收最大的一块,正好压在这条线上。
你此刻买到的,还是"旧成本"的酒:青稞涨了53%,但还没进成本
这是整件事里最值得说、也最少被聊的一层。
中报里藏着一行原材料数据。上半年青稞采购均价4.45元/千克,去年同期2.9元/千克,涨幅53.44%;同时采购量同比暴降94.52%——便宜年份囤的库存足够,新粮基本没接。 公司自己的解释更关键:青稞用来生产原酒,原酒要储存陈化,尚未结转至当期营业成本,“相关成本影响将在未来成品酒对外销售、结转营业成本时予以体现”。翻译成人话:现在货架上、直播间里卖的100-300元天佑德,原料账大部分还记在2.9元/公斤青稞的年代。大河财立方
而它手里压着的旧成本"存货"有多少?半成品(含基酒)库存6.32万吨,存货账面14.5亿元,占总资产46.02%,已经按可变现净值孰低计提了跌价准备(虽然上半年只有81.85万,象征意义大于实际)。大河财立方
两组数字对冲起来,就是这个价格带短期和中期的两副面孔:
短期(今年中秋到春节前):库存足、回款压力大、线上转化惨(见下节),这个价格带是最有动力被拿来做折扣冲量的——去年股东福利都敢给到5折券,一个销售费用率27.6%的公司比谁都清楚折扣比广告费便宜。创业最前线
中期(成本结转周期走完):等4.45元/公斤的青稞陈化成商品酒往外卖的时候,要么这带产品的毛利率继续挨挤——公司整体毛利率已经从2023年的63.01%一路滑到2025年的58.16%——要么调价、要么减促销。 青稞酒的陈化周期比酱酒短,但这个窗口不是"下个月就关",粗估是一到两年量级,具体多长取决于公司结转节奏,这里不下死结论。创业最前线
对囤口粮酒的人来说,结论很直接:如果你本来就想试青稞酒、或者本来就喝这个带,现在是"旧成本价格、新话题热度"重叠的一段;如果你指望它永远这个价,别拿一家成本曲线在恶化的公司的报表安慰自己。
战略信几分:直播数据和"场均0-50件"要盯着
经销商大会的话要兑现在哪,目前能看到的第一份现场成绩单其实不太好看。
天佑德抖音官方旗舰店近30天投了149条直播引流素材、66条商品广告素材,引流主力就是海拔3000和雪莉青稞酒——正是战略点名的百元带产品。创业最前线
投放强度不小,转化呢?同期直播28场,销售额2.5万-5万元,场均销量0-50件、场均销售额1000-2500元。 小红书那边同理:雪莉流沙的晒单笔记刷不完,天佑德小红书官方店同款商品页面显示的已售只有个位数。创业最前线
两个口径要说明:一是这只统计品牌自播和官方店,经销商直播、其他店铺的分销不在内,转化落差可能有夸大;二是场均1000-2500元本身是"新号冷启动"常见的量级,说明的是"钱没烧出效果",不说明"产品卖不动"——线下渠道毕竟还占了4.67亿的大头。
所以判断"100-300元能不能做强",别看经销商大会的通稿,看三个可验证的信号:
三季报(10月底):100元/500ml以上这个带,营收降幅能不能从-6.31%收窄转正。三季报恰好完整覆盖中秋备货季,是战略宣布后第一份带实战数据的答卷;
今年中秋电商价格的动作:是"清库存式放价"(对照618酒友帖里晒过的撸价水平)还是"挺价保盘面"。如果官方渠道出现明显的整箱价松动、大额券,说明库存端占了上风;如果价格纹丝不动甚至控价函满天飞,说明他们还想守毛利;
"24H青轻生活馆"和县域核心店的开店信息:目前它只活在经销商大会的新闻稿里。一家北京销售公司半年营收114万的企业,能不能支撑重资产终端,第一年就见分晓。真开出可到店、能尝能买的店,西北之外的酒友才算真的有入口。
最后按人对号入座
青海、甘肃本地、中秋要摆桌的:100-300元带就是天佑德未来一两年资源最集中的地方,产品线大概率稳定,认准官方渠道整箱入,这个带买不到什么假货但能买到折扣;
关内想尝青稞酒的口粮党:先花150上下试雪莉流沙这类风味单品,别空口评"酸奶味",也别囤整箱——你复购的入口只有电商,而他们的自播还在场均0-50件地摸索;
盯盘的:把"转型战略"读成增长信号的可以缓缓,先等三季报的销售费用率和省外占比;公司自己在6月投资者交流里说的是"县域化深耕,聚焦青海、甘肃、宁夏、西藏"。 这是收缩战线的说法,不是扩张的说法;大河财立方
不急着买的:你等的时间站在你这边——14.5亿存货、46%的存货占总资产比例,比任何促销日历都更能决定今年冬天的价格。
一句收底:天佑德押注100-300元,一半是生意,一半是现金流。而对普通买酒的,这句话的实用版本是——旧成本的酒还在卖、清库存的心还急,这个窗口够你认真挑两三次中秋礼,但别把它当成永远。