

年底续保季,报价单上最纠结的一行就是车损。
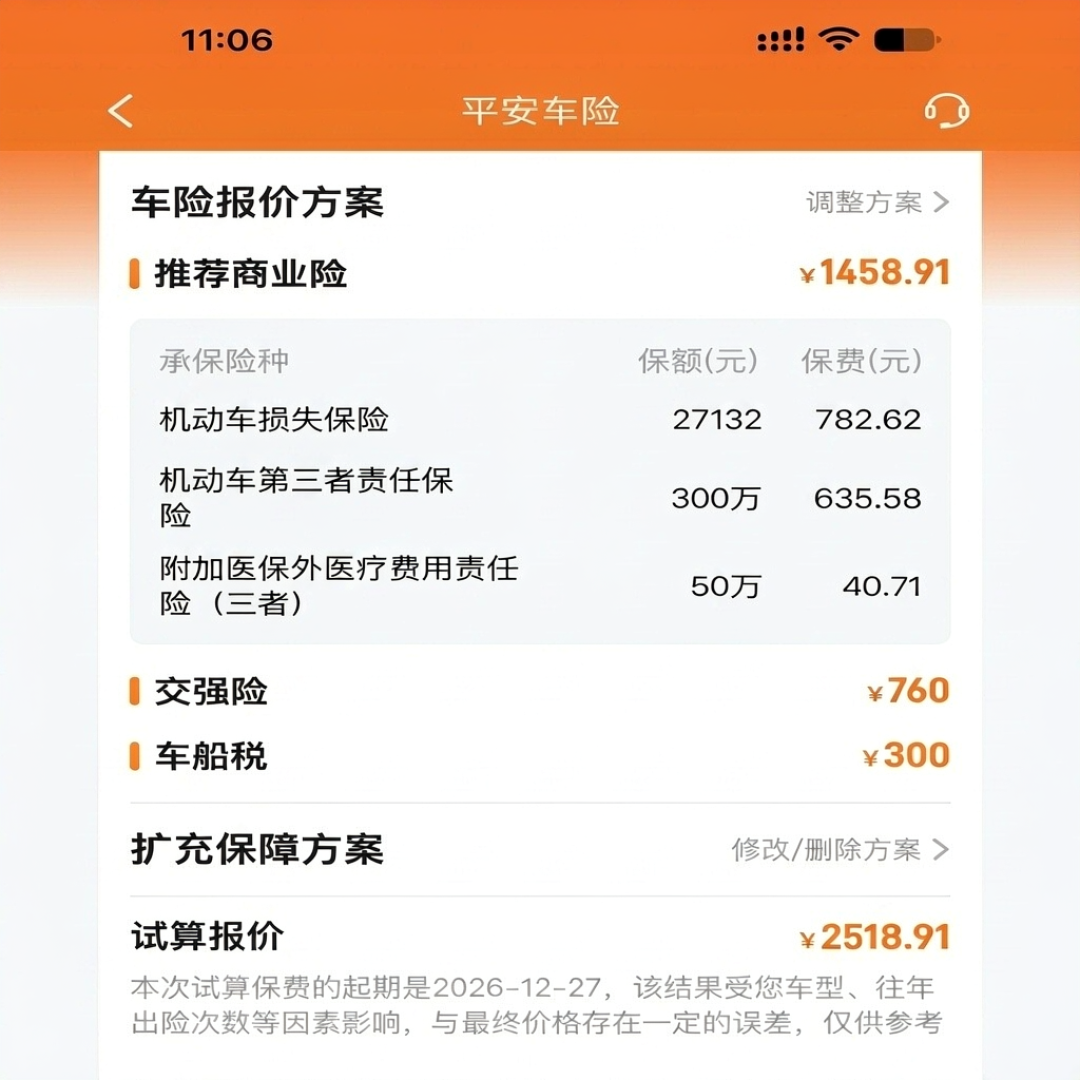
开了十几年车的人:留着,一年一千多保一辆残值几万公里的车;砍掉,小红书那条《不买车损险的,你们还好吗》下面,1005条车主留言里一片"砍了车损就出险"和"没买车损心里没底"的故事。小红书
砍不砍?别看车龄,先算三笔账。
第一笔账:车损给老车保的到底是什么?
很多车主误会了方向:以为买了车损,空调不制冷、变速箱渗油都能赔。不是。车损保"外来的横祸",不保"自身的老年病"——碰撞、刮擦、火烧、被淹归它管;橡胶老化、漏油、电气故障归保养管,一分不赔。知乎
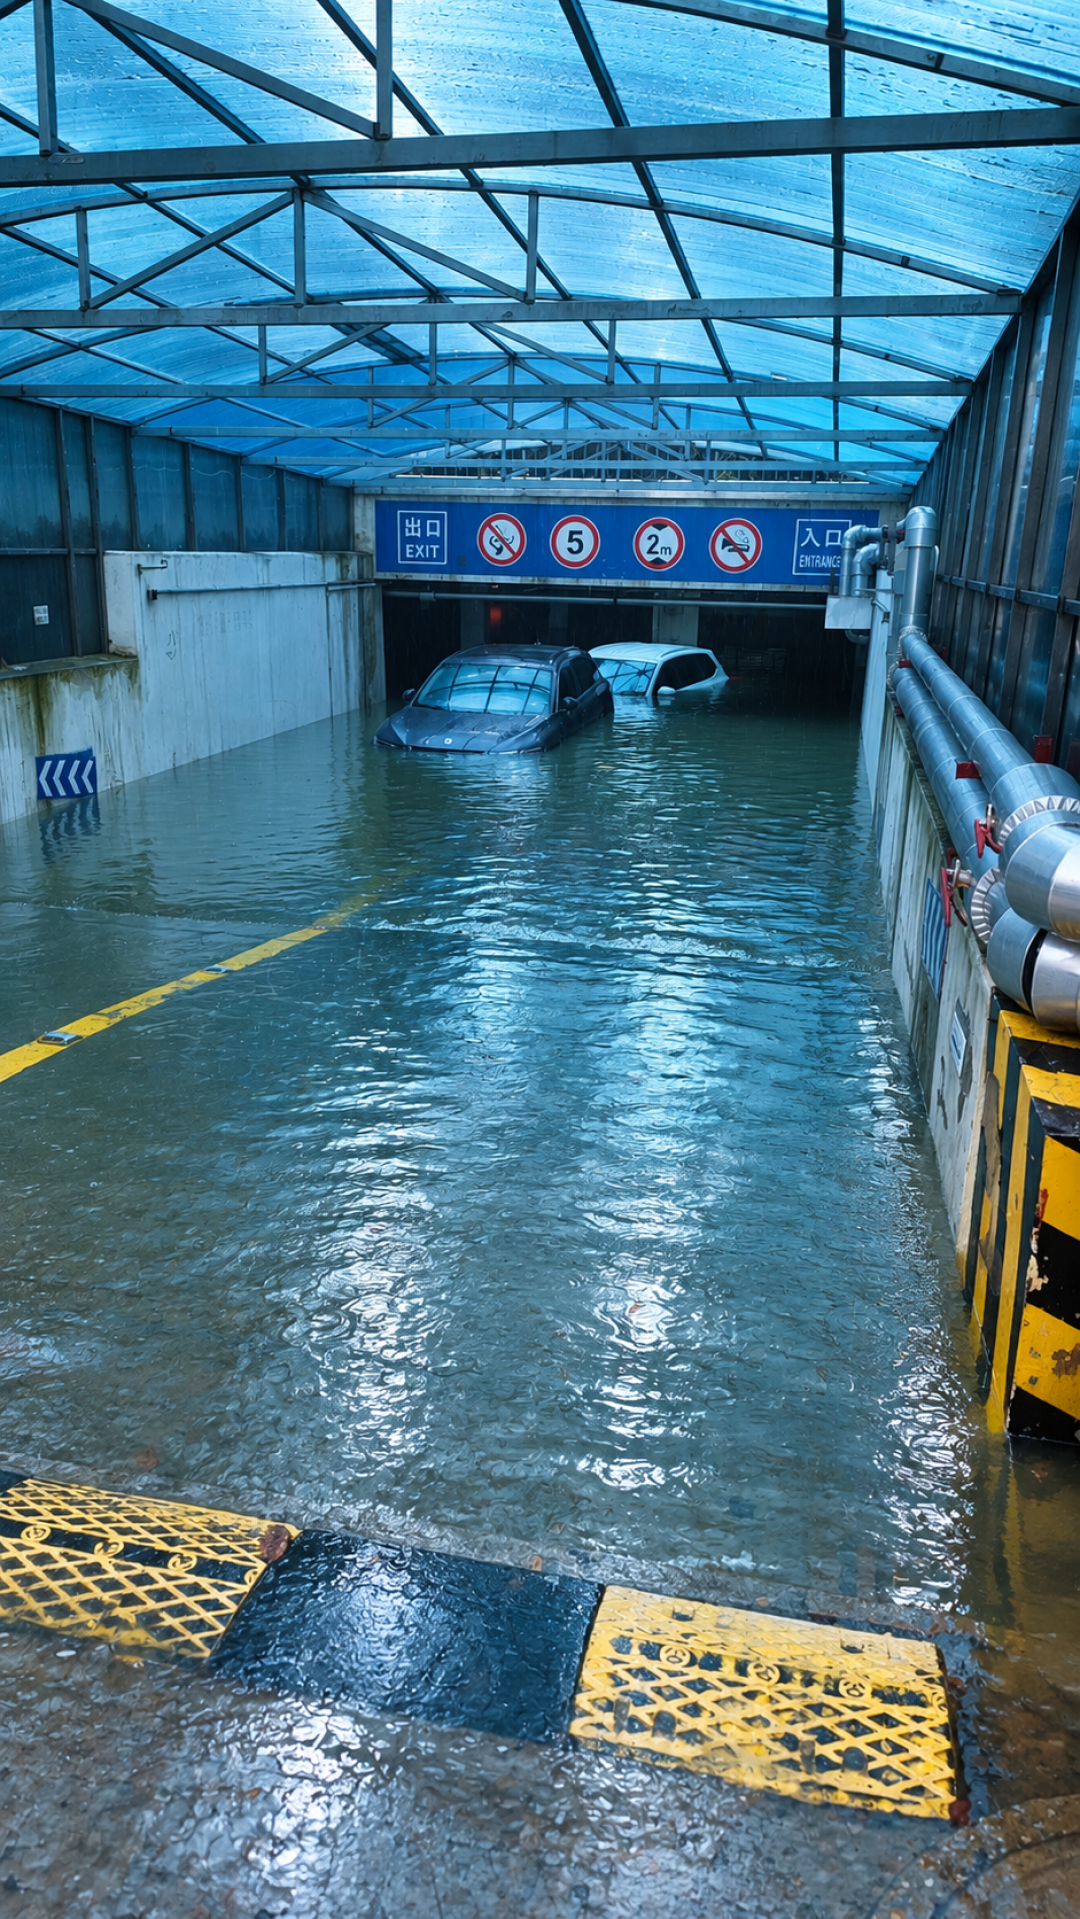
还有个2020年就定下的知识点:车险综合改革把全车盗抢、玻璃单独破碎、自燃、发动机涉水、不计免赔率、"无法找到第三方"全部并进了车损险主险。翻译一下:台风、泡水、肇事逃逸找不到人,有车损就有的赔,没车损就只能自己扛。中国新闻网央视网
第二笔账:保费和保额的比例。
商车费改定了一条规矩:车损险保额不看新车价,看投保时车辆的实际价值。中国新闻网
一位保险从业者的客户:12年车龄的雅阁,新车落地20多万,系统估值只剩四五万,车损保费一年1180块——保额是保费的三十多倍,听着挺值?知乎
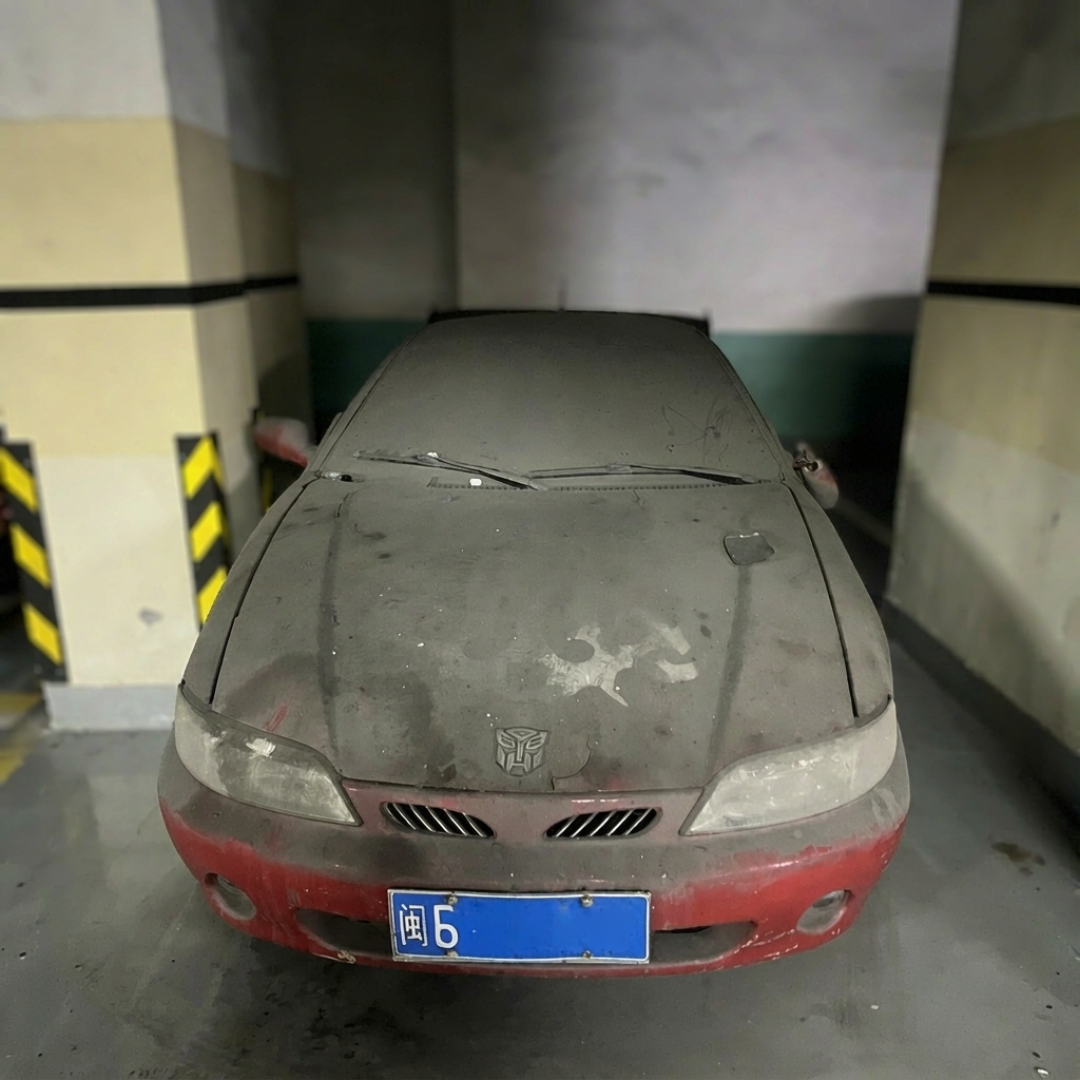
别急着下结论,再看另一头。有6年车龄的车主晒单车损报价3500;更夸张的是宝马Z4,销售报价车损险6300,车主干脆砍掉车损,去柜台只买三者加交强,一共1052元。车在折旧,配件和工时不折旧:老款车一个大灯总成,4S报价2800,外面修理厂报1200还不敢用。越老的车,一旦报修,账单越容易超出想象。小红书
第三笔账:你的自费风险敞口。
砍车损省的是保费,赌的是修车钱。小剐蹭,有车主自述一块漆面三百来块,手熟、开得少,自费扛得住。但另一类账单是"一撞回到解放前"。有人自己撞了灯杆,一下就定损八千。有人在高速撞上异物,车头报废,自费修;有人路边停车被倒树砸了,车损险赔了2万,自费就是2万。小红书知乎
评论区有人讲:十年没买车损啥事没有,头一年砍了就撞。这话别吓着——幸存者偏差,没事的人不会来留言。但它提醒了一件事:这不是玄学,是承受不承受得起的概率题。
所以答案在这三个问题里:你多久跑一次高速长途?车停固定地库,还是路边、树下、台风多水城市?如果车撞报废要掏出两万自费,肉不肉疼?
三个答案都是"低风险",车损可以砍;只要有一个"高",老老实实续上。
还有一个反向提醒:车龄太老,商业险本身就不好买,能报出价、能买上,本身就算一种资产,别急着嫌贵。
老车车损不是智商税,也不是护身符——它是给"承受不起"下的注。下次砍报价单前,别看车龄,看这三笔账。

当前文章无评论,是时候发表评论了