

11月21日,问界与AITO的官方账号同步放出M6现车限时权益:下定可在“10000元补贴”“3年0息”“贷5免3”三个金融方案里三选一。官方口径为限时限量,多地销售给出的下定窗口统一标注在11月21日至30日。结论先说在前面:准备全款付清尾款的人,直接选现金补贴没有悬念;需要贷款的,答案取决于你能拿到的替代资金成本——替代融资利率低于4%时,免息方案的含金量其实比不上一万块现金;而月供看着最轻的“贷5免3”,后两年还要额外付息,总成本反而是三个方案里最高的。小红书小红书
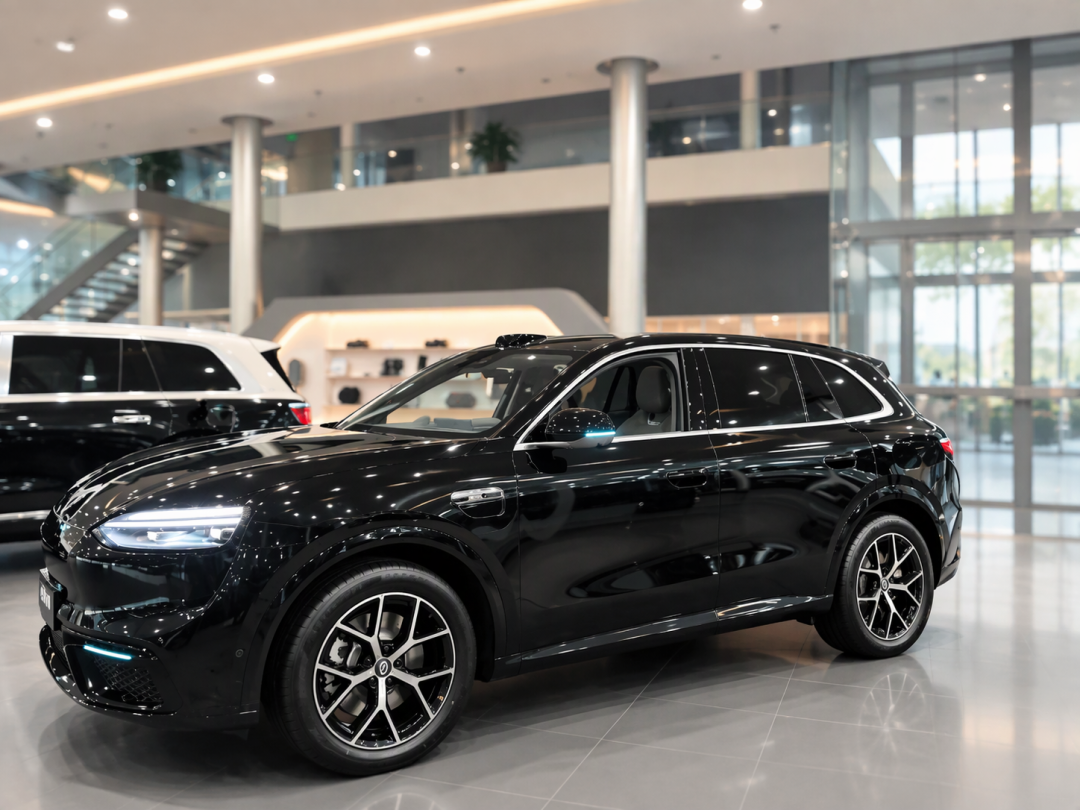
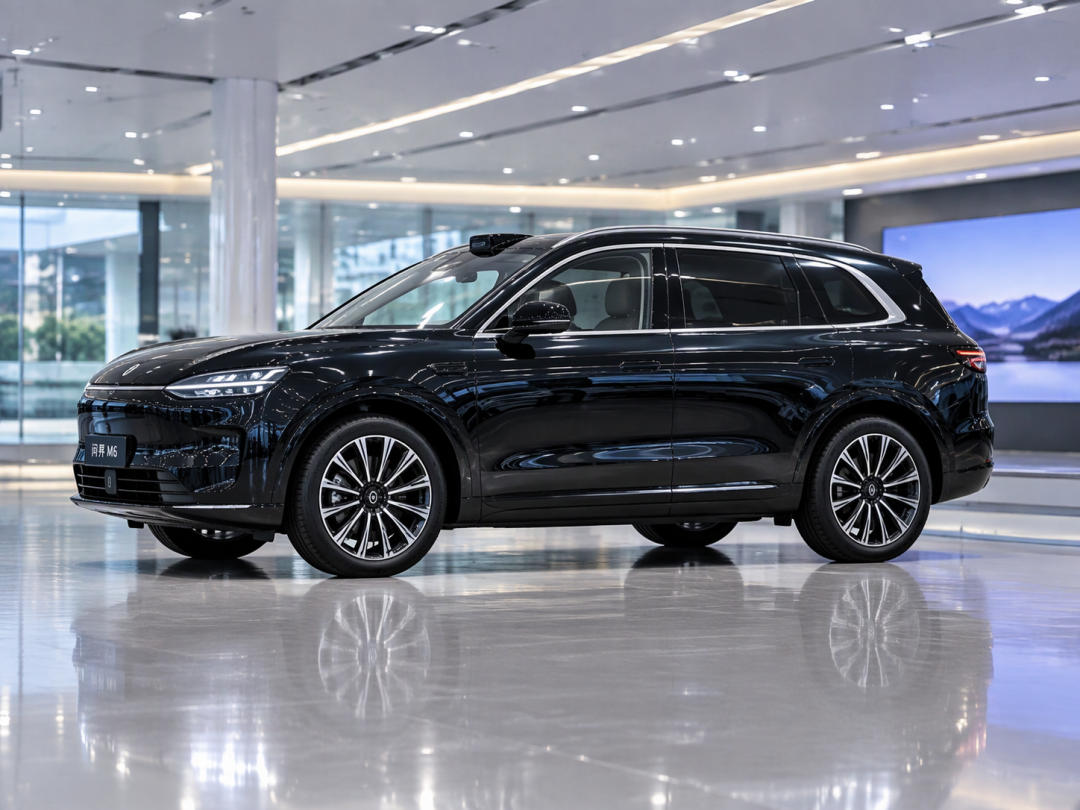
三个方案围绕同一台入门车展开。纯电Max、Max+版上市时把M6的门槛拉到了22.98万元起。按这一档测算,三个方案首付同为6.98万元起,贷款本金约16万元。3年0息方案月供4445元起。36期还完恰好抹平16万元本金,一分利息不用掏;现金补贴方案则体现为尾款立减10000元。微博微博小红书小红书
一万现金和三年免息,谁更值钱
免息的价值不是固定的。如果这16万元你本来按年化3%左右的银行车贷就能借到,3年利息大约7500元,免息省出来的钱覆盖不了一万块现金;如果替代渠道是年化6%以上的消费贷或金融机构,免息能省下15000元上下,反超现金补贴。盈亏分界大致就在4%附近。反过来,选免息意味着放弃到手的一万元,只有当这笔钱留在手里的收益高于省下的利息时,它才更划算。两个贷款方案都需要通过金融资质审核。最终以银行实际审批结果为准,下定前还要问清门店有没有额外服务费、是否强制店内投保,这些隐性项会直接侵蚀免息的真实价值。小红书
贷5免3:月供最轻,代价藏在后两年
这个方案的全名是5年期、前3年0息、后2年费率2.99%,月供2667元起。2667元正是本金除以60的结果,说明前36期只还本金;但按16万元本金、2.99%的费率跑满5年,全周期要多付9500元上下的息费,几乎等于现金补贴那一万块。买到的东西是月供从4445元降到2667元、每月多出约1780元现金流,以及后两年回升到3000元上下的月供。它适合月供敏感、打算平稳用满5年的人;对可能两三年后就提前结清的人,公开素材没有披露提前还款条款,这部分必须在下定前白纸黑字确认。小红书
三选一之外还有可叠加的标配权益:鸿蒙智行老车主增购或置换可再减5000元。活力橙、流光青两项外观限时免选配费,另有舒享用车礼包等权益,具体以门店执行为准。部分城市的地方新能源消费补贴仍可叠加,以当地商务局细则为准。权益只挂在现车之上,官方口径是最快1周开回家。留给下定的时间,就是11月30日前的这十来天。小红书小红书
这波补贴为什么出现在现在
把M6今年的价格线拉出来,能看清让利轨迹:4月22日上市时四款车型定价25.98万至29.98万元。8月20日又加推了23.98万元的增程Max四驱版。交付侧,官方在10月13日宣布M6累计交付突破6万台。但赛力斯产销快报显示,问界品牌10月仅交付22105台、同比下滑54.69%,M6是当月少数仍在走量的车型之一。微博微博微博微博
品牌下滑的主流解释首先指向多重因素叠加。讨论集中在M7、M8进入产品周期末期形成的换代空窗,以及问界业务合作模式切换的阵痛,观望情绪随之加重。用户的对比更直接:有车主晒出两周前下单只拿到3000元优惠。“走量清库存”成了官方公告帖下讨论度最高的猜测。对普通买家而言不必纠结动因:这是一次范围明确的限时现金让利,方案没有对错,只有与自身资金安排是否匹配——全款拿一万,借得到3%左右低息的拿一万,只能拿到高息资金、或想把现金留在手里的拿免息,月供吃紧且准备用满五年的,再考虑贷5免3。微博小红书
当前文章无评论,是时候发表评论了