

年底这波保时捷行情,把很多"梦车人群"炸进了店里:价格一降再降,月供一算好像人人够得着。但真正掏钱的车主会告诉你,提车后第一张账单,往往不是油钱,而是保险单。
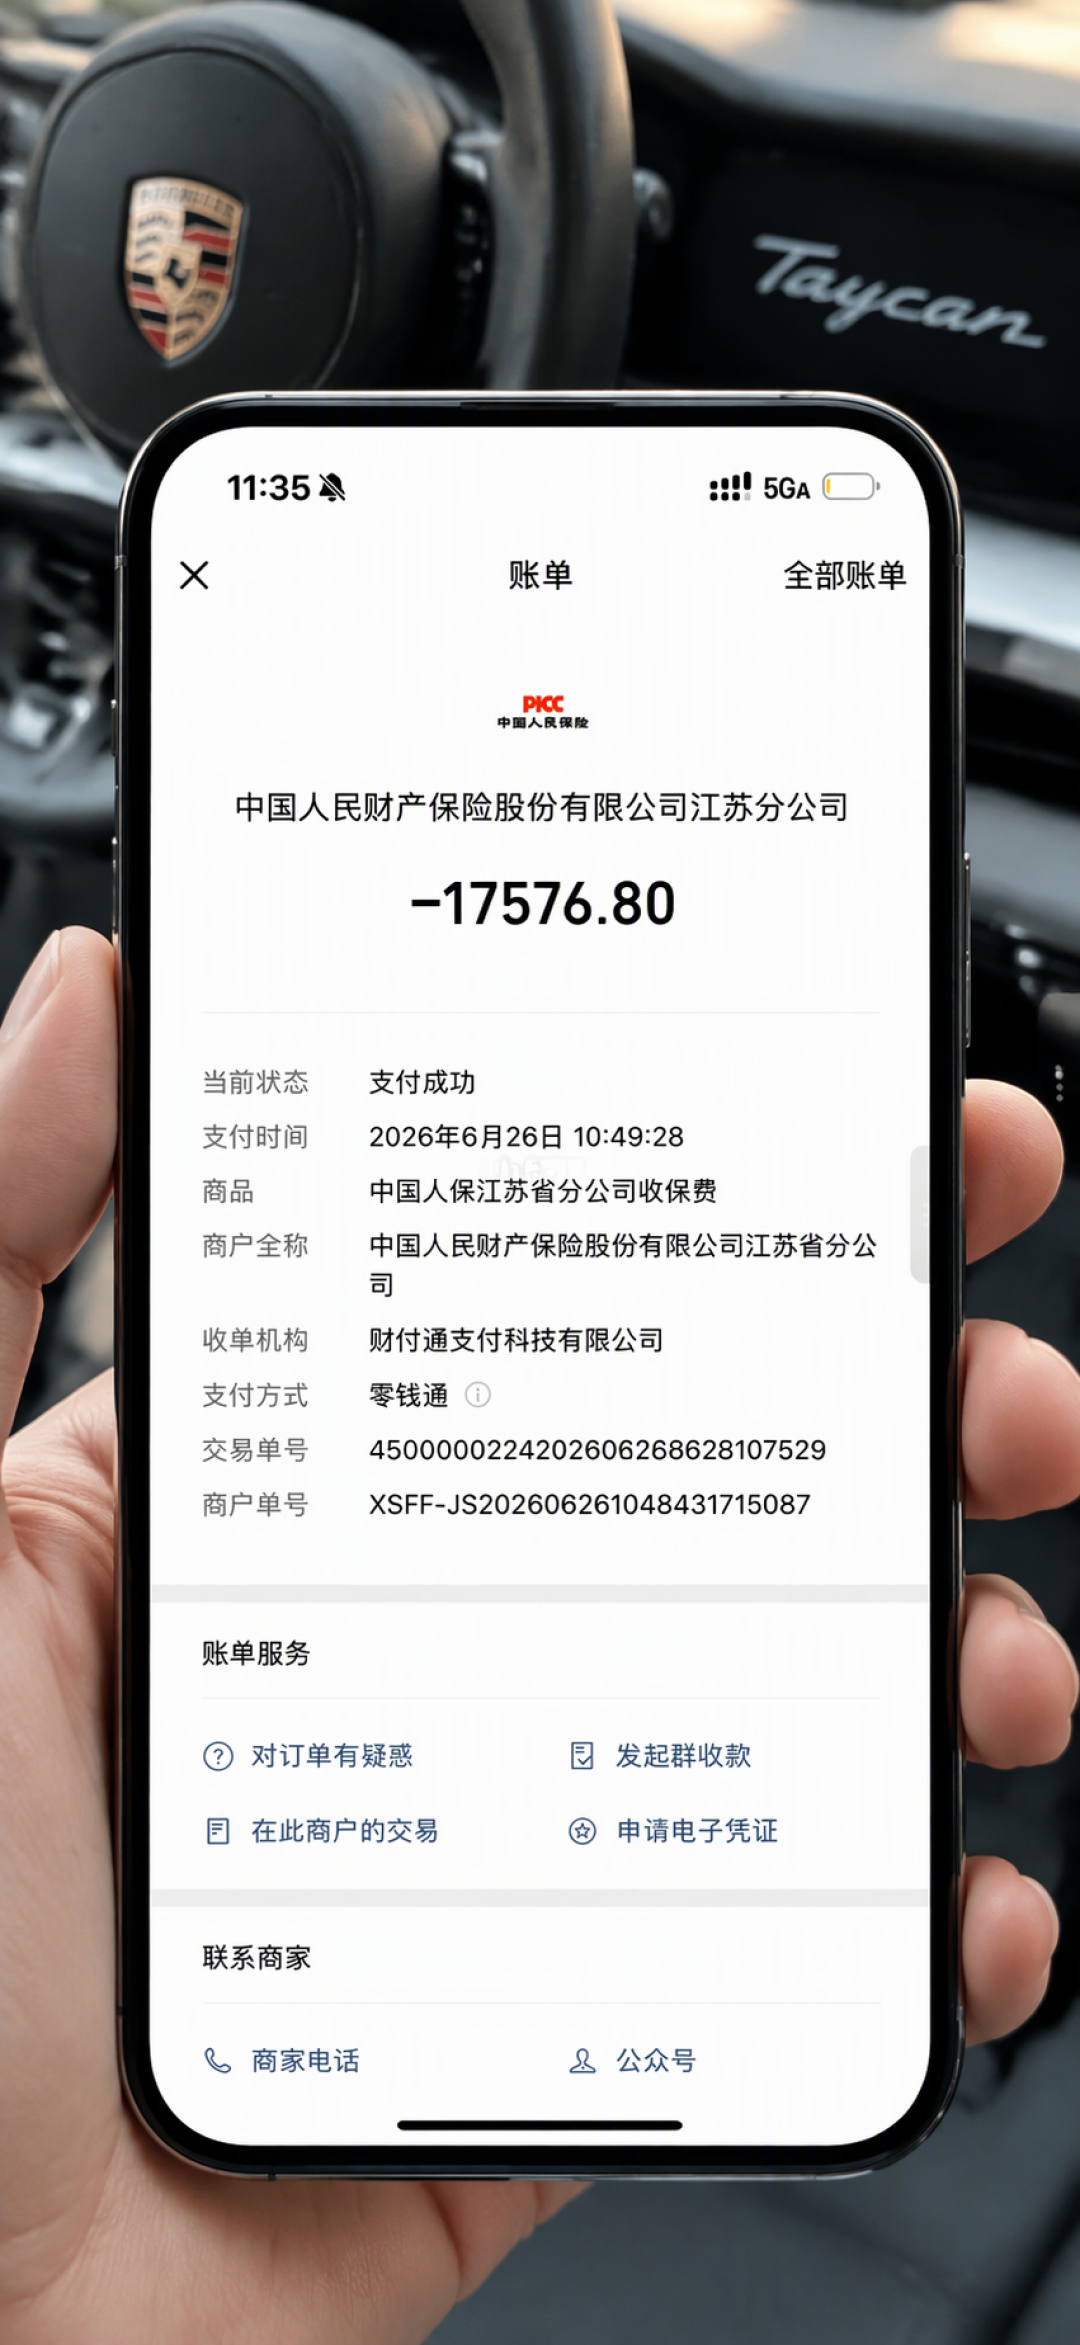
先看看车主们晒出的真实数字。一位Taycan车主今年6月去买全险,报价1.7万。评论区里猎装版首年2.3万的、基础版同样这个价位的都不稀奇;但也有人4年没出险,全包只要5100元,深圳甚至有全险6700元的案例。同一款车保费能差出三四倍,规律其实就两条:首年最贵,出险次数决定你后面几年给保险公司打多少工。有位车主第一年出了两次小险,第四年保费还得1.1万。小红书
一位718 Boxster车主晒出第二年续保单:总保费8072.51元,含车船税,比首年直接砍半。但里面还有门道——清单里藏着900元返现和3000元保养券,实际支出降到7172元。这两样,销售一般不会主动告诉你。小红书
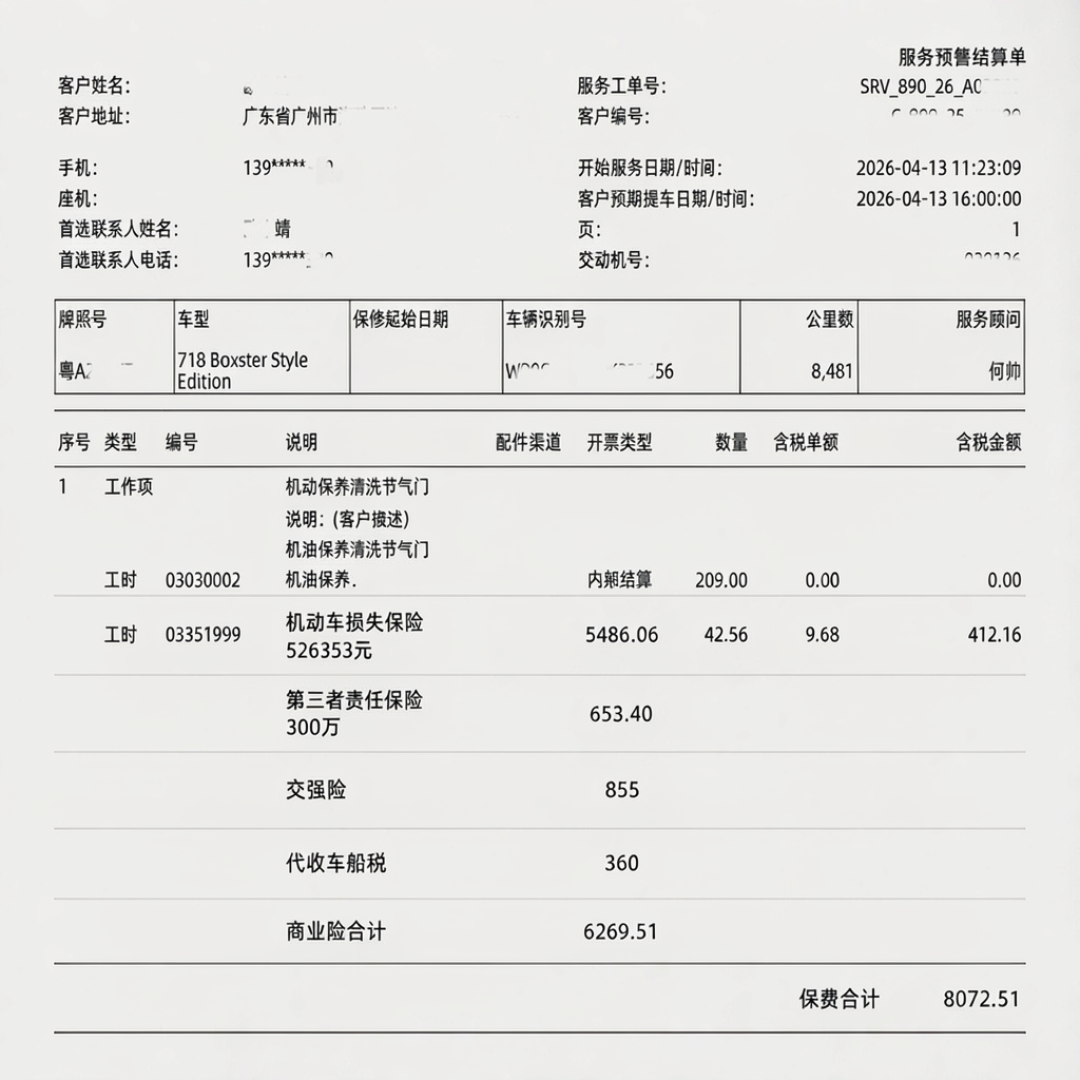
坑不止在价格。这位车主的首保里程8481公里,实际只花500元出头;但4S店强推的"清洗节气门"报价412.16元,还"说不做不行"。她自己查资料发现,节气门清洗两万公里后再做也来得及。新车首保被塞项目、续保时"意外险不买就没优惠",是豪车售后的高频吐槽点。小红书
更大的坑在出事之后。11月有个传播很广的718事故案例:前脸撞废、双气囊弹出,保险公司张口说修要十几万,4S店定损单压到19万、协议里还藏着20%服务费;车主的操作是不拆车、不签字,按流程主张"推定全损",最后按42.2万保额全额谈成。记住这个逻辑:修还是全损,签字前你有得谈,签了字就只能扯皮。小红书
还有个年底高发骗局:朋友圈那些"比官方便宜一大截"的保单,抬头印着人保、平安、太平洋,实际却是"统筹"类公司。出事了没有保险公司给你兜底,只有个跟你讲良心的统筹公司。验证只有一个动作:交强险标志和保单拿官方渠道核验,别信截图。小红书
那保时捷到底养不养得起?有位Macan二手车主晒出了全年账目:保险1.2万、油费9000、保养3500、停车8400、杂费4000、整备2200,加起来约4万。她的结论是,跟养一台二十万的车差不了太多。真正的分水岭在车龄:一位15年落地120多万的Macan Turbo车主发帖,说每年保险近两万、维修高价,二手平台报价不到11万,纠结要不要卖。便宜的永远是准新车,老款豪车才是保险和维修的双重暴击。小红书小红书
所以年底抄底前,把三件事做完再签字:一是让4S店和外部渠道各报一次全险价,把返现、保养券、赠送项目问成明账;二是保单出单当天官方核验真伪;三是把出险后的定损流程、全损标准问清楚,别等气囊弹了才翻合同。车可以冲动买,账不能糊涂算。
当前文章无评论,是时候发表评论了