

11月19日,阿里巴巴发布截至9月30日财季(2027财年第二季度)业绩:季度资本开支同比增长60%至504.77亿元,主要用于扩大算力规模。先给结论:本轮资本开支扩容的是算力供给池,它本身不是短期涨价的推手;真正左右云服务价格的,是"供不应求+采购成本上涨"这组信号——而这组信号今年3月已经以一次公开调价兑现过一次。华尔街见闻AI和宏观笔记
涨价发生过,但原因不是"投入太大"
今年3月,阿里云官网发布公告,因全球AI需求爆发、供应链涨价,AI算力、存储等产品最高涨价34%,平头哥真武810E等算力卡产品上涨5%-34%,文件存储产品CPFS(智算版)上涨30%。同一轮周期里,腾讯云部分AI模型价格涨幅超过400%,阿里云则在3月至4月间一个月内连续三次调价。而在11月19日的财报电话会上,吴泳铭直言,AI算力全球依然供不应求,国内近两年尤其紧缺。证券之星红星资本局微博
也就是说,资本开支增六成不是"涨价的原因",而是"短缺的结果":官方解释包括加速扩大算力规模、各类芯片组件价格上涨、客户持续采用AI智能体带动CPU算力增加。每一分钱的采购成本在涨,客户采用又在逼着阿里提前把钱花出去。AI和宏观笔记
这轮投入,中期反而是价格的"负分项"
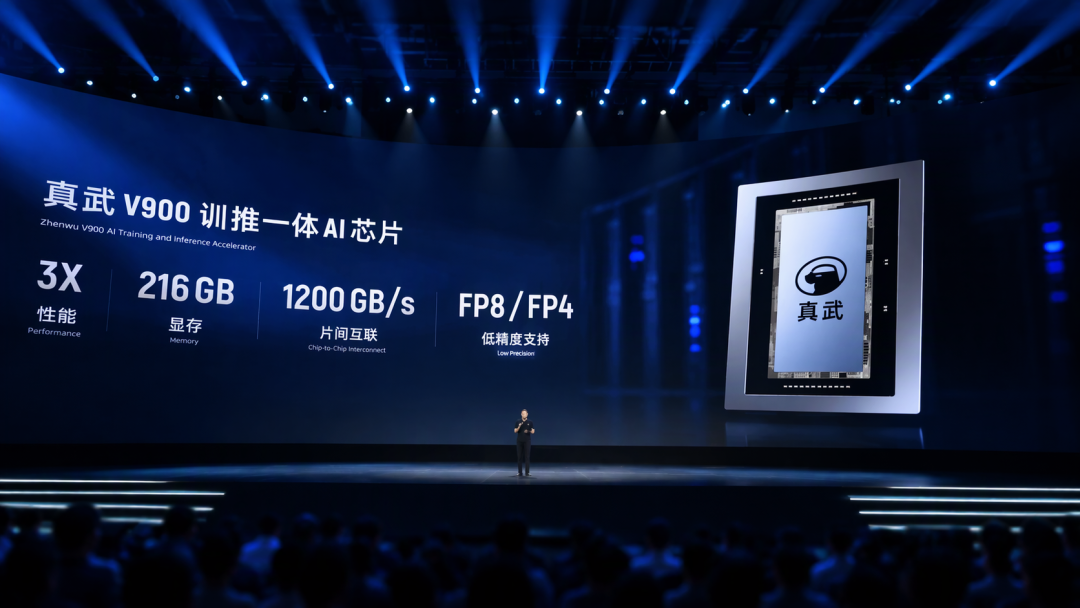
供给端,阿里正在把这条短缺曲线填平。旗下芯片设计部门平头哥在9月云栖大会发布了面向训练和推理的下一代AI芯片,计划于2027年第一季度正式推出。管理层在电话会上给出了更完整的节奏:平头哥三代GPU产品路线图加速推进,今年真武M890全面上线,2027年V900、2028年J900进入大规模量产。而且自研算力不只停在纸面:千问已经在平头哥芯片上训练下一代模型,百炼已经基于国产芯片提供模型推理服务。华尔街见闻微博财联社
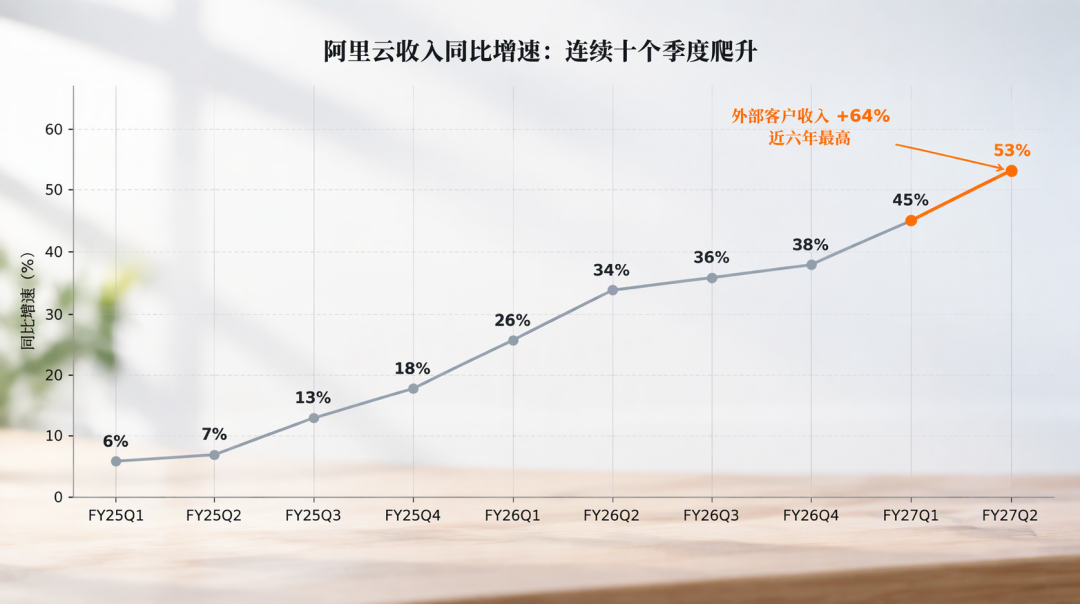
收入与利润端同样在变厚:本季度云业务收入同比增长53%至609.73亿元,剔除算力设备解决方案后的外部经常性收入增长67%。云分部调整后EBITA同比增长121%至88.38亿元,利润率升至14.5%。一个开始兑现利润的业务,提价更多来自成本而非求生;一旦国产算力放量摊薄折旧,通用算力和存储重新走回降价竞争是有历史先例的路径,而高端训练算力预计在未来几个季度内仍将维持紧平衡、价格偏硬。AI和宏观笔记华尔街见闻
体验端:变化最先体现在"够不够用"
对用户来说,资本开支对体验的影响比价格更直接。本季财报给出的信号是需求增速持续跑在供给前面:受Qwen应用推理成本上升影响,AI实验室与应用板块亏损扩大;算力需求主要来自AI实验室的模型训练与推理工作负载,同时覆盖互联网、汽车、具身智能、金融服务和生物技术等行业。这类负载的瓶颈通常不在控制台界面,而在排队:高峰时段GPU实例的交付周期、推理API的并发与限流、新实例类型的上线速度。资本开支扩的是水位——M890全面上线、V900按计划量产之后,这些指标才会松动。华尔街见闻
接下来该盯什么
资金侧,阿里通过香港市场新股配售净筹资800亿港元,用于支持云基础设施扩张等用途,这也是阿里自2019年港股上市以来首次配股融资。这笔钱补的是投入战的资金弹链,与终端价格之间还隔着"扩产—折旧—单位成本"这条传导链。中国蓝新闻华尔街见闻
三个可观察信号:其一,阿里云官网在3月公告之后是否再度调价——若通用算力重回降价通道,说明供给缓解兑现;其二,平头哥V900能否按2027年Q1的时间点推出并对外供货,自研占比决定成本曲线;其三,自由现金流能否延续改善——本季净流出344.72亿元,已较上季的446.70亿元收窄约22.8%,这决定"增六成"的开支节奏还能维持多久。AI和宏观笔记
当前文章无评论,是时候发表评论了