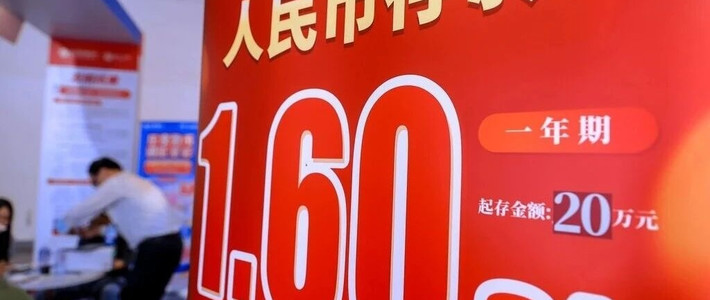
网点利率展板上,1.60%,起存金额20万元。手机银行里,“额度有限”“先到先得”的推送又冒出来了。
消失大半年的长期限大额存单,这个月集体回到货架。
恒丰银行5年期1.75%,兴业银行3年期1.75%,锡商银行3年期2%,华通银行5年期挂到2.1%。国有大行5年期多在1.55%到1.60%,股份行集中在1.70%到1.75%。腾讯新闻
别急着把它读成加息。工行3年期大额存单1.55%,同期限普通定存的最高利率也是1.55%。民生银行5年期大额存单1.75%,反而低于同期限“安心存”的1.8%。知乎腾讯新闻
20万起存的门槛还在,过去“比定存多一截利息”的卖点,在大行这儿已经淡了。
外资行把数字拉得更开。永丰银行3年期1.92%,20万起存;东亚银行年内的3年期产品给到1.90%。20万存三年,1.92%比大行1.6%多出的利息接近2000元。第一财经
但高息不是白给的。永丰在中国大陆只有上海、广州、成都、南京四家分行。部分外资行的大额存单没有转让功能,提前支取通常按活期计息。第一财经
中资大额存单的卖点,恰恰在转让。急用钱时可以在手机银行把存单转出去,不必按活期把利息全部丢掉。但转让得有人接,不一定能及时成交,成交价也可能低于你算好的本息。知乎
这轮返场的底色,是银行为到期存款留客,不是利率掉头。2026年一季度末,商业银行净息差只有1.40%,历史最低位;今年到期的高息定期存款规模在50万亿元上下。腾讯新闻第一财经
中小银行跟得更急,常熟农商银行5年期产品发行额度只有5000万元,锡商银行3年期只限江苏省内客户。
所以真正该看的,不是那零点几个点。把资金按“几年内确定不用”分一分:三年不动的钱,再去看三年期;可能买房、看病、孩子上学的钱,别锁进五年。
单家银行本息50万元以内受存款保险保障,超过这个数,分散到两家。最后再核对条款:能不能转让、提前取怎么计息、所在城市有没有网点。
多出来的那两千块,不是聪明和糊涂的区别,是你愿不愿意为它多跑几趟、多锁几年。