“账户不满1万港币,每月收100港币管理费”——入秋以来,这样的通知成了小红书上的高频帖:年初那批开通汇丰One的内地用户,正集中挨这一刀。小红书知乎
最魔幻的不是扣钱,是“我明明存够了1万,怎么还收我?”有博主的账户“基金9千+储蓄1千”,连续三个月总额都在1万以上,照样收到收费提醒邮件。网友帮忙破案:开户几天后才转进第一笔钱,前面的零余额把平均值拉低了。小红书

这笔钱几乎不会乱扣,坑只有三个,踩中任何一个,钱就慢慢漏了。
坑一:以为存进去就完事,银行看的是“三个月平均”
2026年1月1日后新开户(非香港身份证持有人),汇丰One的豁免条件是:开户后的连续三个完整日历月,平均“全面理财总值”≥1万港币。知乎小红书
两个时点要记牢:
开户当月不计入,考核从次月开始。9月10日开的户,最迟10月1日前把钱放进去,10、11、12月才稳。小红书小红书
月均是当月每日结余加起来除以天数。7号才存1万,当月只算八千多;月底才存1万,月均只有三百出头,照样收。反过来也成立:30天的月份,钱攒够30倍存1天,也等于达标。小红书
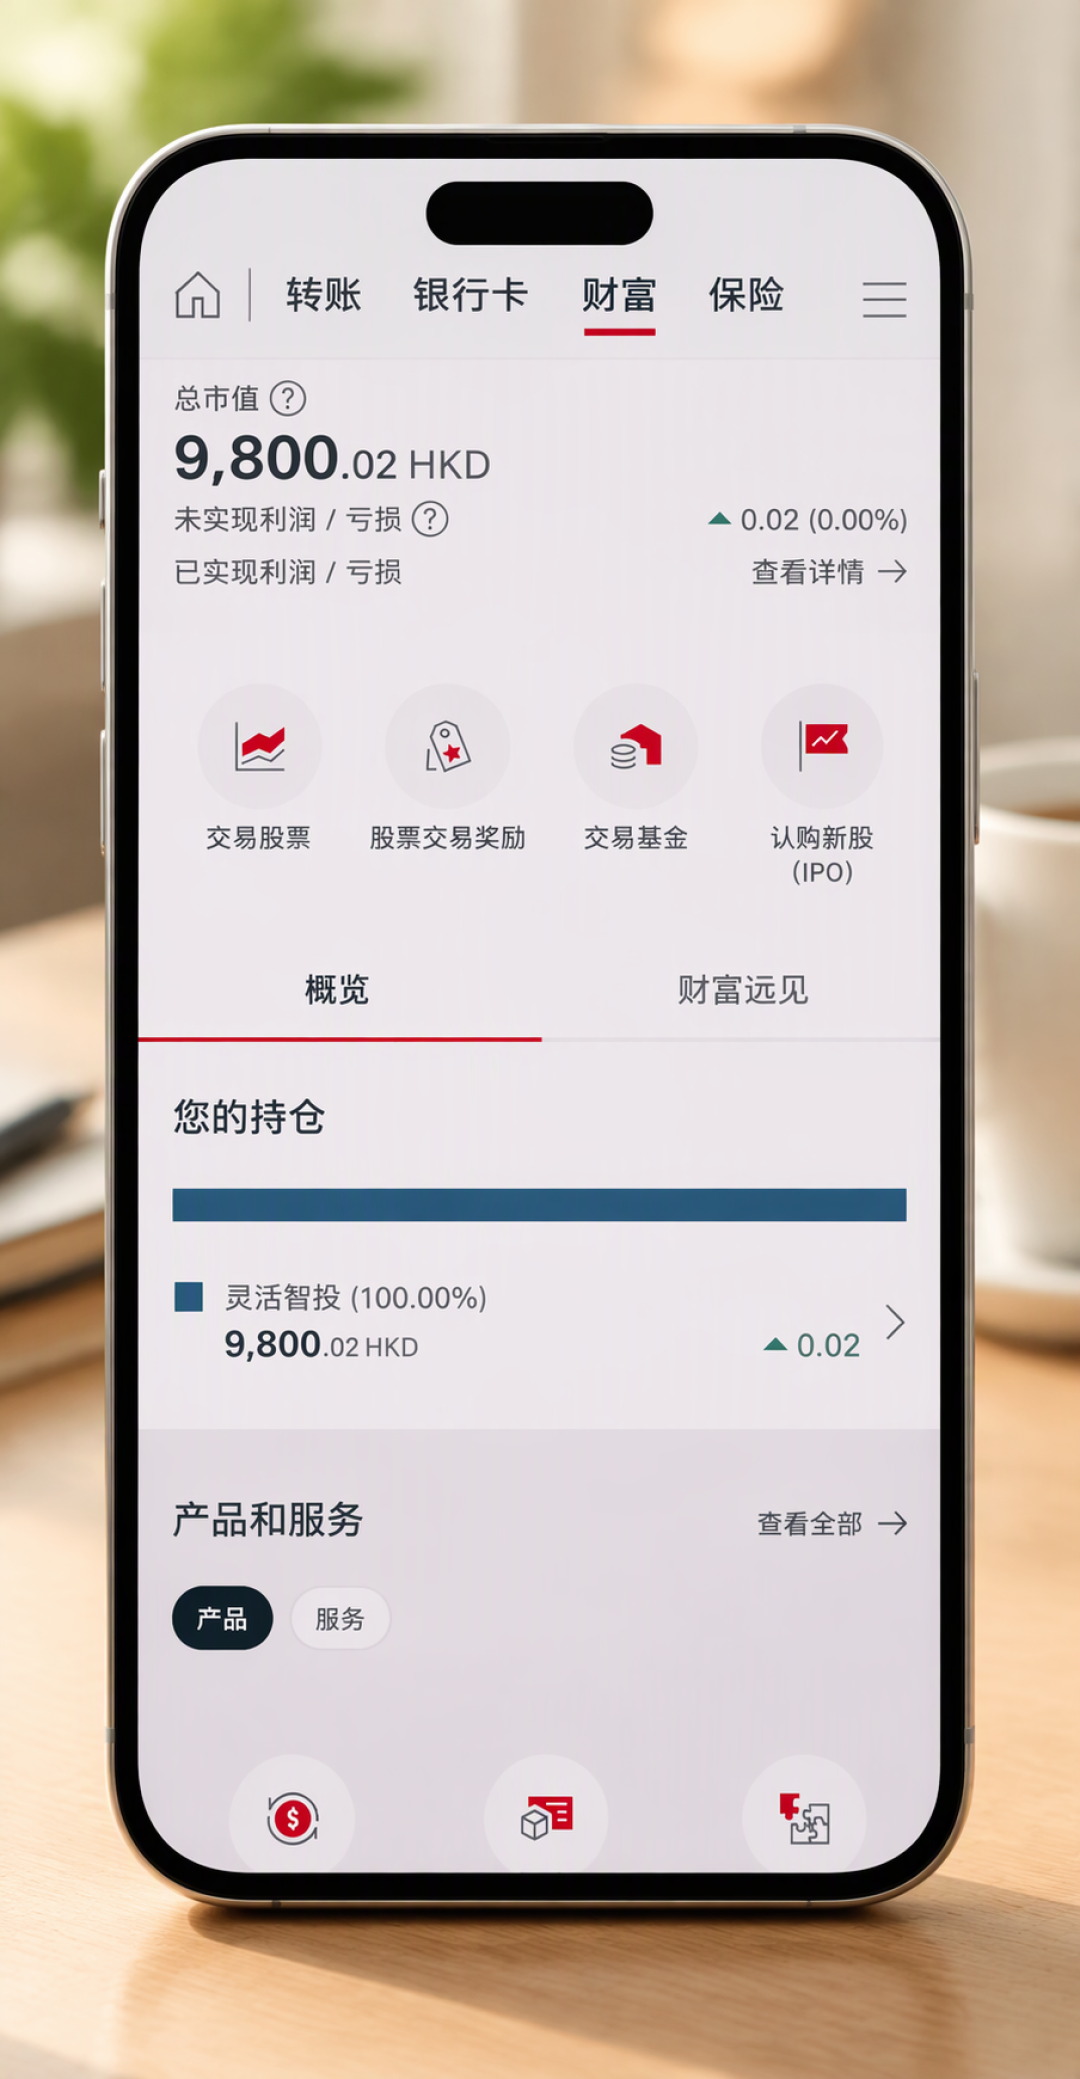
自查方法:汇丰App进入“账户详情”,就能看到过去3个月的平均全面理财总值,不足1万的,算一下该补多少。小红书
坑二:以为只有现金存款才算数,口径比想象中宽
全面理财总值≠储蓄余额。港币、人民币、美元的存款和定期、基金、债券、部分保险都纳入计算,没必要非把1万块摁成活期躺平。也别忘了,基金股票按市值计入,遇到净值回撤,当月均值会跟着缩水。小红书小红书
另一个容易混的点:把部分网点要求的“开户存1万”与管理费门槛搞混——前者管的是开户动作,后者才管长期维护。知乎
坑三:钱放了,但放在哪,本身就是雷区
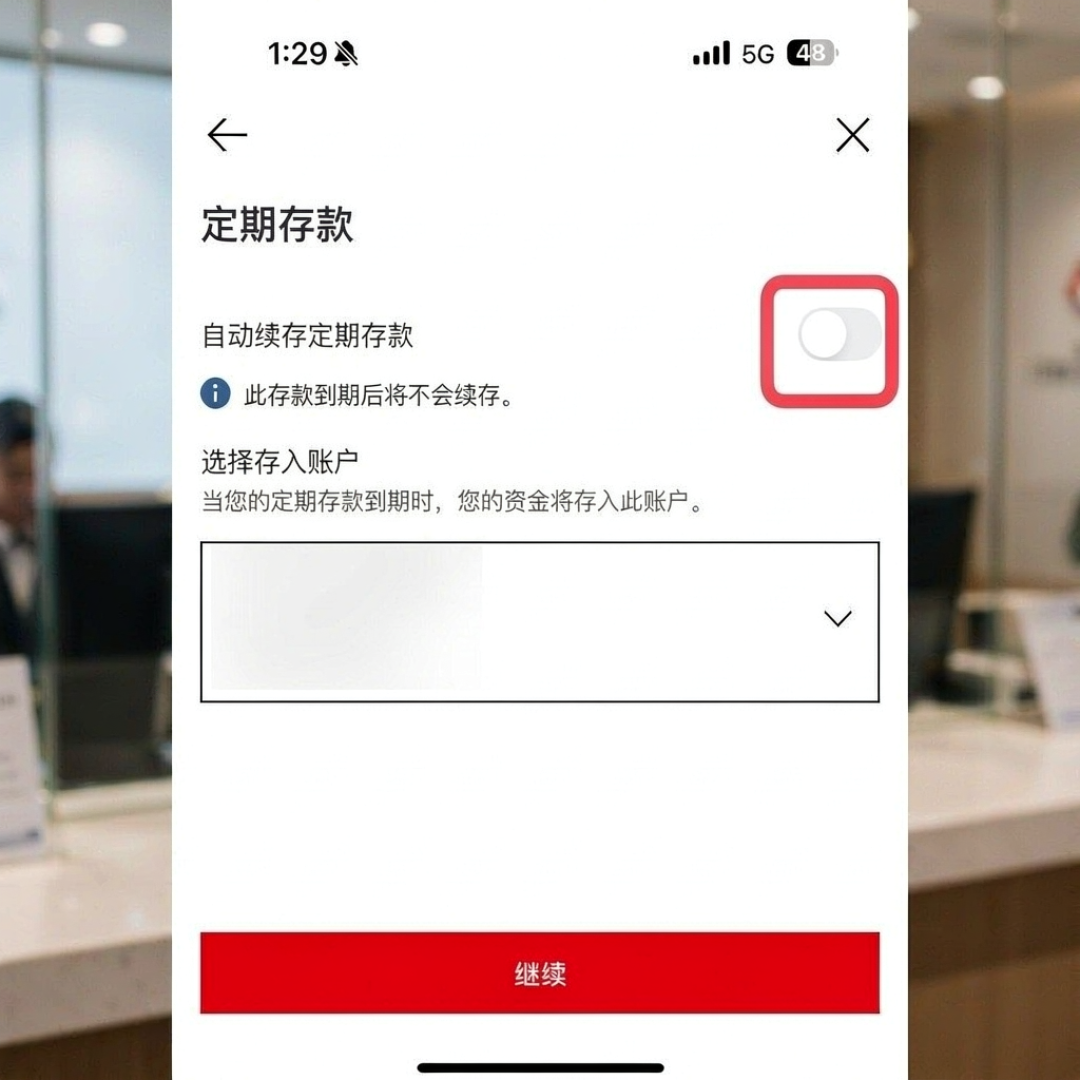
定期存款:不少用户选择的“无脑方案”,但要注意“新资金”门槛——钱转出后7天内回来就不算新资金,利率只剩零点几。1月用户报出的新资金利率约2.4%,牌价一直在换,以App实时报价为准;1万块存三个月利息几十港币,别指望利息回本,重点是让这笔钱“算数”。小红书
基金/投资平台:同样计入口径,但多位用户反映,平台持仓超过1万会被另收一笔月服务费(网友报25—28不等,以费率表为准)。网友的标准解法是:基金持仓控制在1万以内,差额放储蓄,账户总均值过1万,两头的费用都不沾。灵活智投最低风险档是主流玩法,被网友形容为“至少绝不亏本金”。中风险指数跟着大盘走,别指望“养号顺便赚钱”。小红书小红书小红书
别为凑门槛在汇率高位换汇:这笔钱真正的成本不在管理费,而在汇率——网友的原话是“存一年都赶不上汇率差”。它适合的人,是本来就有港币/美元闲钱或跨境消费需求的人。
最后泼一盆冷水:如果既没有香港消费场景,又拿不出1万闲钱,只是办张卡防身,这个账户对你可能并不合适——每月100港币、一年1200+,扣得悄无声息。
这1万港币与其说是门槛,不如说是过滤器:口径守住了,账户就是跨境金融的入口;守不住,就是在给银行交学费。
(费率与利率以汇丰官方及App披露为准,本文不构成投资建议。)