

先摆两张今年的真实保单。
张先生2024年10月提车,落地价26万元左右,首年在直营店随新车买的保险7760元,去年续保降到5300元。今年10月再比价,原公司报4900元左右,另一家财险公司直接给2992元,他当场转投,两个保单年度降了61%。经济观察报
北京金女士走的是反方向:2023年、2024年都是4400元左右,2025年涨到5000元,今年6月投保跳到7400多元。她2025年一次险都没出,业务员的解释只有一句“按3年内出险记录核定”,为什么涨2400元,说不清。法治日报闪电新闻
两个都不是孤例。68家财险公司披露了前三季度车均保费,可比口径下41家下降、22家上升、3家持平,中位数从1821.28元降到1737.63元。行业均价缓慢下移,落到每张保单上是加速分化。证券日报经济观察报
“没出险”不再是万能折扣,公式里多了三个变量
一是违章,而且躲不掉。交通违法系数已正式纳入定价,2026年3月车险系统与交管数据全国联网,异地违章照样查得到,换家公司也规避不了。上海饮酒后驾驶一次交强险上浮15%、醉驾一次上浮30%;北京闯红灯超3次商业险上浮5%、5次及以上上浮15%。一次违章,从“罚款加扣分”变成明年的隐形账单。微博经济观察报
二是里程和使用性质,系统比你先下判断。湖州唐先生车价26万多元,一年跑了4万多公里,续保时被系统判成“营运车”,报价1.5万多元,他最后没续保,把车卖了。武汉徐先生跑过网约车和顺风车,到期前线上比价,14家保司一家都没给报价。偷偷拿家用车跑单的后果更重:澎湃新闻报道的一起案件里,车主按家庭自用投保后私下注册网约车,半年多跑了7万多公里,出事后商业险直接拒赔,法院驳回其全部诉讼请求。汽车服务世界闪电新闻经济观察报
三是车型风险画像,你可能在替别人买单。一款车被大量拿去跑网约车,你纯家用也会被推高基础保费;某城市这款车赔付率恶化,当地同车型车主的系数一起上调。这是“没出险也涨”最常见的解释。微博
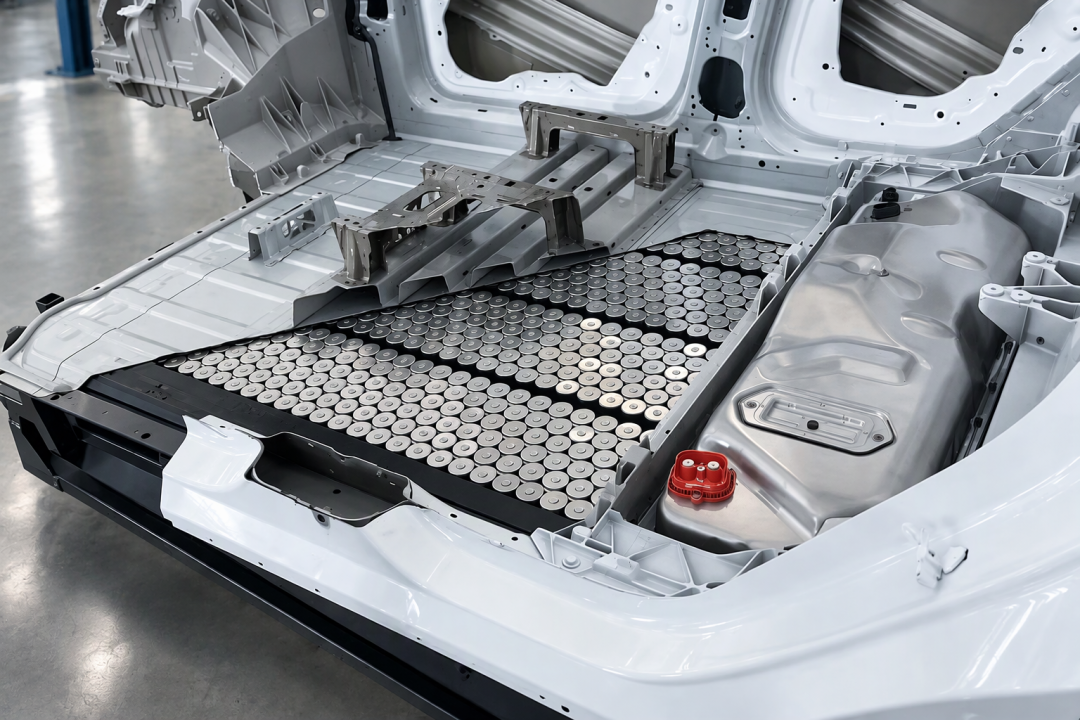
险企也有苦衷:2025年新能源车险保费收入1900亿元、同比增长34.94%,承保仍亏损56亿元,143款规模车系赔付率超过100%。症结不在事故率更高,而在单次更贵——德国保险协会的研究显示,电动车案均赔款比同类燃油车高约15%—20%,一体化压铸车身、集成电池包,轻微底盘碰撞就可能整包更换。经济观察报法治日报
这轮续保,能马上做的四件事
一、比价,别在原渠道直接续。张先生原公司报4900元左右,另一家只有2992元,差出1900多元。首年也别默认在4S店随新车买,那7760元就是这么来的。经济观察报
二、把违章当账单管,别只当罚款管。
三、年里程偏高、或真接过顺风车单的,主动按实际用途投保,别等系统贴“营运”标签。已被标记高风险的,暂停营运、降低使用里程,通常两年左右保费能回归正常水平。汽车服务世界
四、线上被拒保别慌。监管推出的“车险好投保”平台就是兜底窗口,登记需求、自选保险公司,保险公司不得拒保,也可转线下人工核保。出过险的也别绝望:董先生一次轻微追尾只撞坏一个尾灯灯罩,次年多家公司报到7400元左右、还有公司直接拒保,最后约7000元成交。之后连续两年没再出险,今年10月已降到3300多元。经济观察报法治日报
往后看,工信部等9部门已把“深化新能源汽车车险改革,优化商业车险基准费率”写进《智能网联新能源汽车产业发展“十五五”规划》;专家建议从“一车一价”走向“一车型一价”,以及把车身与电池责任拆开的“车电分离”保险,后者有望让车身险保费降约30%,目前仍在试点。经济观察报
规则还在改,账单先落到你头上。这轮续保,至少多问三家。

当前文章无评论,是时候发表评论了