

10月29日晚上,安克创新和绿联科技几乎同时挂出三季报。
第二天开盘,绿联往上走,安克往下掉。收盘时,绿联涨了10.55%,安克A股跌了3.43%。到11月2日,绿联再涨7.46%,安克再跌5.92%。港股那边,安克两个交易日跌掉14%,81.05港元,刷新7月上市以来的新低。
同样是做充电配件起家,同样靠海外市场吃饭,一份季报怎么让两家公司走向相反的方向?
答案在安克财报的两行数字里:第三季度归母净利润5.59亿元,同比跌27.04%;扣非净利润8.40亿元,同比涨61.23%。
一个向下,一个向上。
一跌一涨,差在一笔浮亏
先分清两个词。归母净利润,是账面上最后落下来的钱;扣非净利润,只算主业,把投资浮亏、政府补贴这类非经常性项目剔掉。
安克的归母净利润跌了27%,但扣非涨了61%。这中间的差距,来自一笔3.54亿元的公允价值变动损失,主要是安克参股的芯片公司南芯科技股价回落。观察者网
换句话说,这27%的下滑,几乎全部是账面浮亏,不是卖货亏了。
把这块剔掉,主业其实比去年更能打:三季度毛利率46.02%,同比提高1.42个百分点;扣非净利率8.8%,提高约2.4个百分点。
前三季度营收261.40亿元,增24.36%;扣非净利润22.79亿元,增53.72%。
市场怕的不是浮亏,是83.9亿的货
那安克为什么还跌?
因为机构原来的预期更高:三季度营收100亿到106亿元,净利9.3亿到9.8亿元。实际只做到95.35亿元和5.59亿元。
低于预期,本身就是一个卖出理由。
更让投资者不放心的,是另外两个数字。
一个是存货。期末83.90亿元,比年初增加67.91%;存货跌价带来的资产减值损失4.86亿元,同比扩大67.43%。观察者网
另一个是关税退税。上半年安克收到14.47亿元美国关税退回款,直接冲减成本,把毛利率从44.73%抬到49.82%。这笔钱在三季度已经大幅减少。观察者网
退税退坡之后,主业还能不能守住46%的毛利,三季报没有回答。
收入增速从累计的24.4%回落到17%,公司的解释是亚马逊Prime Day从去年7月提前到今年6月,一部分收入挪到了二季度。两个季度合起来看,收入仍增23.3%。
这个解释成立,但也说明三季度的17%不能简单理解成“卖不动了”。
真正的问题是,三季度末还压着83.9亿元的货。赌的是四季度旺季。赌对了,存货变成收入;赌错了,就是下一笔跌价。
绿联涨在哪
再看绿联,就能明白市场在奖励什么。
绿联三季度营收33.60亿元,增34.03%;扣非净利润增43.92%。上半年境外收入增69.42%,智能存储增85.53%。观察者网
它的体量不到安克四成,研发费用5.50亿元,也只有安克的不到两成;毛利率38.29%,比安克低近10个百分点。
但市场买的是“超预期”,不是“更大的公司”。
两家公司其实已经不在同一条赛道上。
安克的中报里,充电储能占53.78%,智能创新25.21%,智能影音20.99%。绿联则从数据线、充电器,往NAS私有云存储和智能家居延伸。
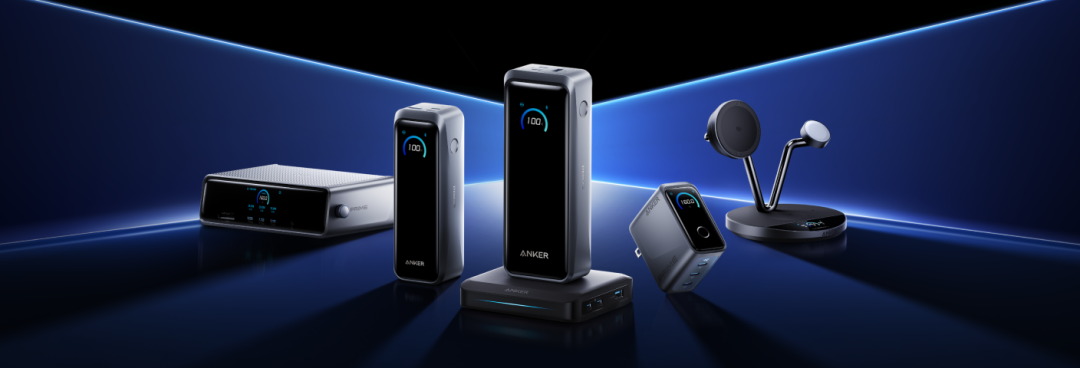
真正贴身竞争的,只剩充电配件这块存量地。
充电宝之外,安克还没找到第二台发动机
安克的麻烦,也不是充电宝卖不动。2024年,充电宝收入占公司总营收已经不到12%。36氪
问题在于,新的增长引擎还没完全接上。
2025年,安克营收305.14亿元,增23.49%;但经营现金流只有4.81亿元,同比降82.49%。2026年一季度,经营现金流净流出4.51亿元。36氪
钱变成了仓库里的货,也变成了海外市场的关税、汇率和专利账。
台面上是APEC,台面下是专利账
11月17日,2026年APEC工商领导人峰会在深圳开幕,湖南有7家企业参会,安克是其中之一。新华网
安克官方微博前一天宣布,它成为2026年APEC会议官方赞助商。微博
11月12日,美国得州东区法院的陪审团认定安克旗下eufy安防产品侵犯NEC三件专利中的四项权利要求,判赔2011.38万美元。潮电智库
这笔赔偿不是一次性买断,而是按持续许可费计算。知乎
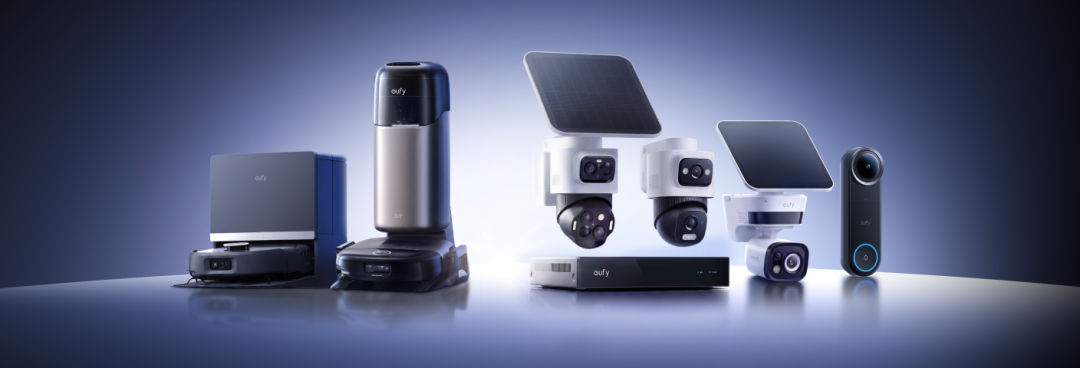
今年9月,NEC又在同一法院提起第二起诉讼,六件专利覆盖视频监控、图像处理、机器学习视频识别等领域。
台面上是全球化品牌,台面下是关税、专利、汇率、库存四笔账。
所以,看到“安克净利跌27%”就判断这家公司不行了,太早;看到“扣非涨61%”就认为一切很好,也不完整。
对普通消费者来说,安克的充电器、充电宝、耳机还在正常卖,主业的毛利甚至比去年更高。
真正要观察的是四季度:83.9亿元存货能不能顺利变成收入,关税退税退坡之后毛利率能不能守住。
这两件事,比那笔3.54亿元的浮亏更影响安克的下一份财报。

当前文章无评论,是时候发表评论了