

脑补一个场景:2023年你锁了笔3%+的利率,今年到期,打开手机银行,三年定存写着1.55%。利息直接腰斩,像被降了薪。
这就是眼下很多家庭的真实处境。2026年,海量高息定存集中到期。"到期后的钱往哪放"成了理财评论区被问得最多的一句话。好消息是:钱有地方放,甚至还有"返场"的利差可以捡;坏消息是:利息高的那批,你未必买得到。证券时报韭菜请上车
现在"高息"都在哪儿
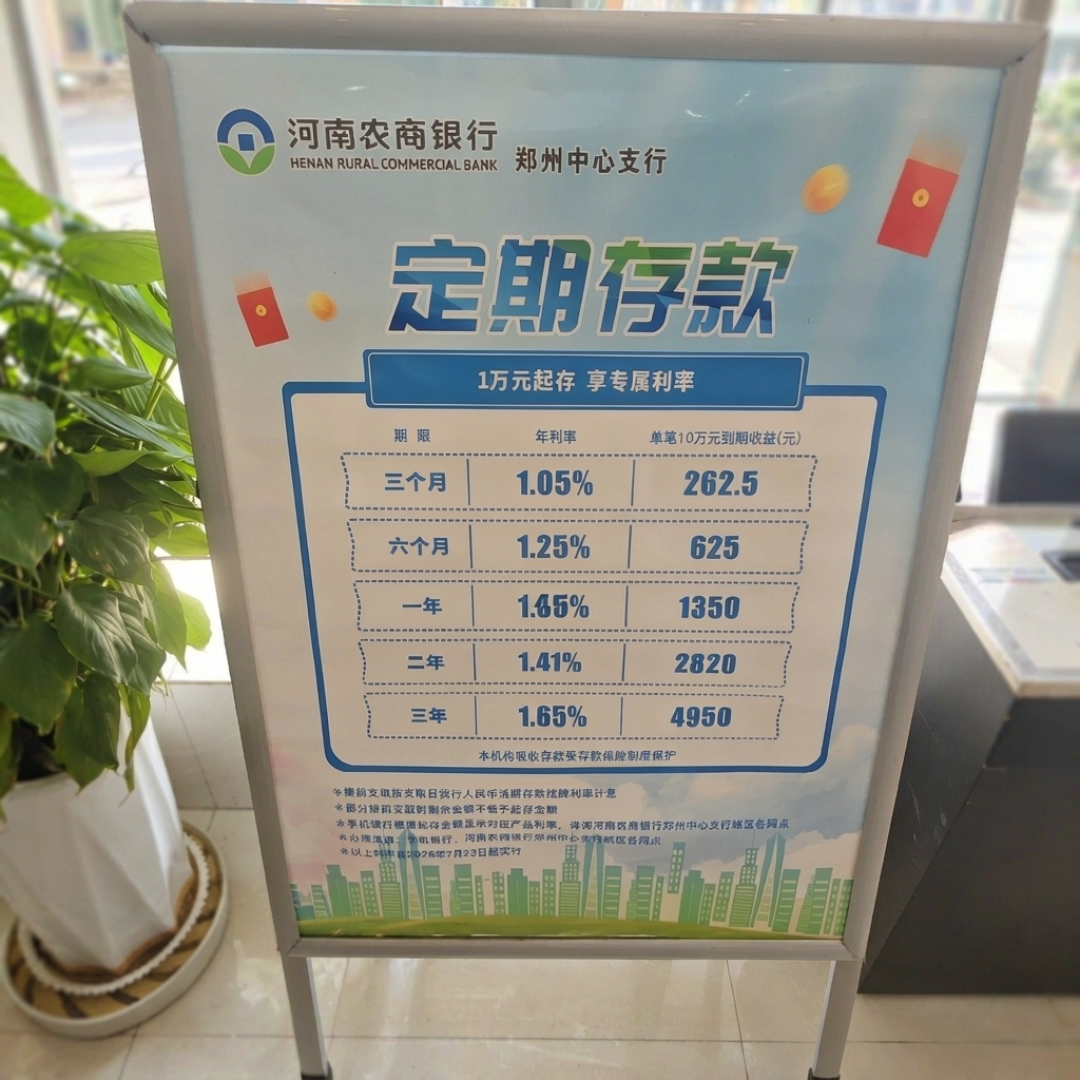
国有大行定存悄悄回血:工行3年期升到1.55%,交行3年期1.62%,不过部分银行5年期反而比3年期还低;
储蓄国债:11月10日年内收官批次开售,3年期票面1.63%、5年期1.70%。开售几分钟,多家银行App的额度就归零,堪称"秒光";经济观察报
"2字头"中小银行定存回归:福建华通银行5年期2.1%,武汉众邦银行5年期2.05%,无锡锡商银行3年期2%,而且锡商银行甚至50元起存、每人最多持有20万。中国新闻周刊
真正的门槛不是"哪家银行",是"你够不够格"
这些2字头产品基本都是城商行、民营银行的,今年6月前后一轮窗口指导明确了"本地客户"判断标准:常住地、手机号归属等条件里"五选三"在本地才可以通过,异地存量业务要在2027年底前结清。翻译成人话:躺着动动手指买外省高息存款的老办法,今年基本走到头了。中国新闻周刊
目前除微众、网商等全国性牌照银行外,已有14家民营银行叫停或限制新增个人异地存款。中国新闻周刊
要不要当"存款特种兵"?先算一笔账
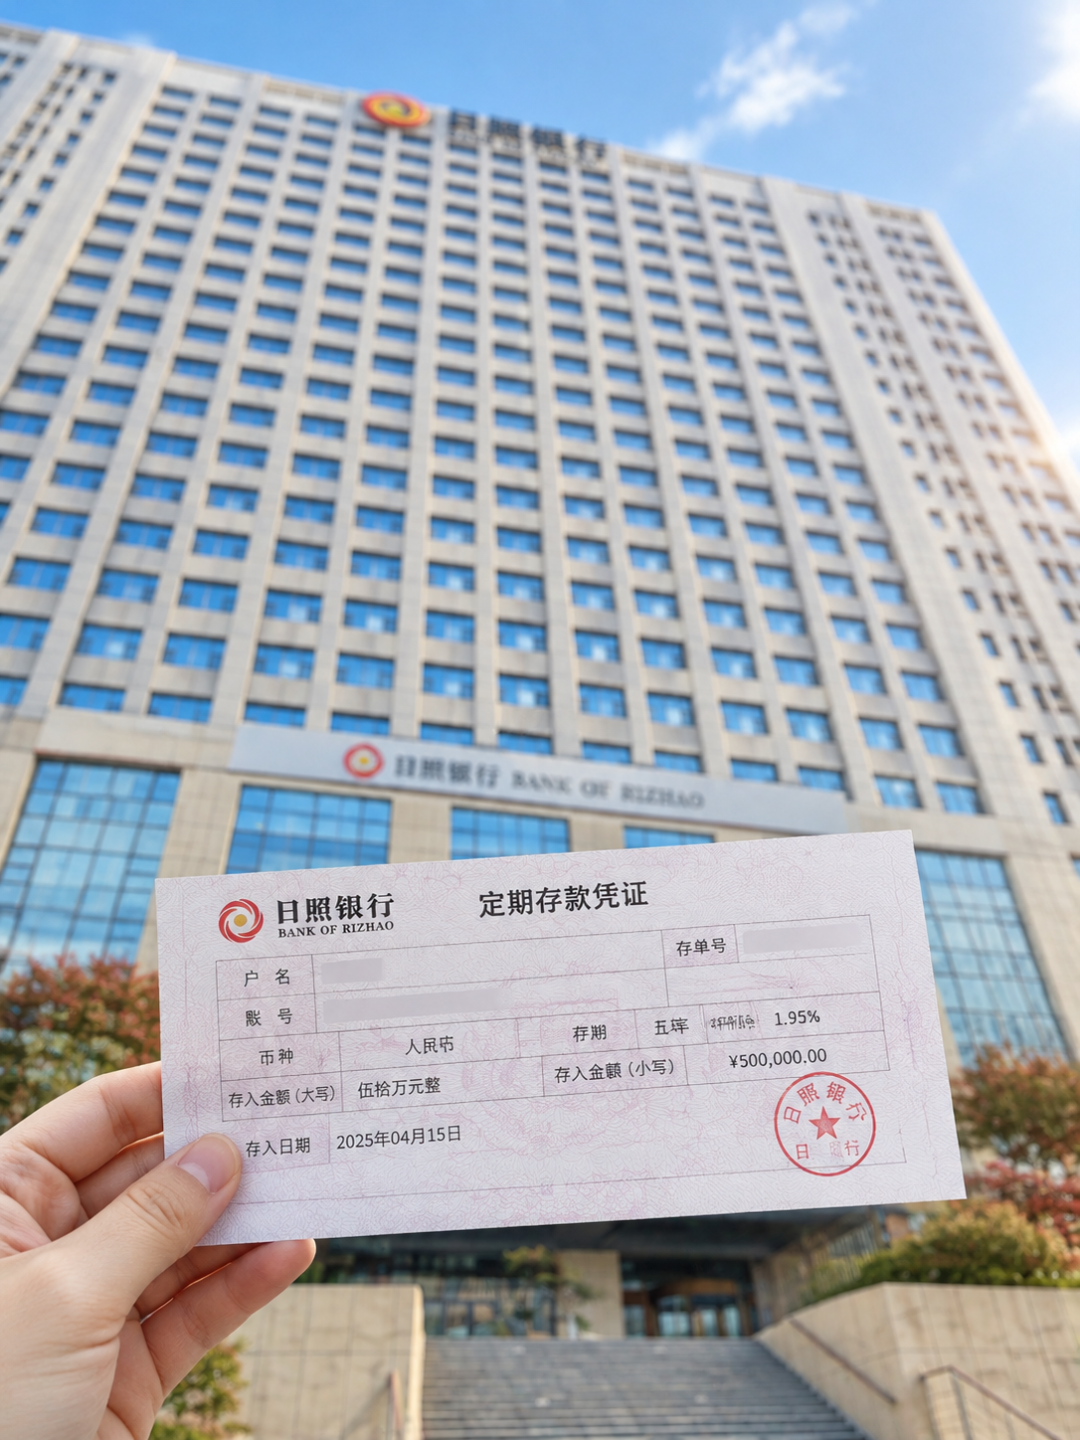
北京的张悦坐高铁去廊坊,存了一笔50万、五年期1.95%的定存。按她算的账,与大行主流1.6%的五年期大额存单相比,一年就多1750元利息,五年多8750元。而高铁往返不过百来块。两小时圈内、利率高出0.2—0.5个百分点、当天能往返的,跑一趟是划算的;为0.1个百分点全国飞,今年已经不划算了。中国新闻周刊
但有条铁律别忘:存款保险对同一家银行的赔付上限是本息50万。超过50万,别在一家小银行堆成一摞,分开几家放。
两个被多数人忽略的入口
一是今年6月起,个人养老金账户可以买电子式储蓄国债,额度与普通账户双向独立。实际发售中,普通渠道额度清零时,养老金专属通道常还剩着几千万。有养老金账户的,等于多排一条队。经济观察报
二是定存提前支取通常按活期利率计息,而储蓄国债持有满半年可提前兑取、按实际持有时间分档计息。"可能要用、大概率不用"的那笔钱,锁国债比锁定存更机动。经济观察报
最后给个能直接抄的版本
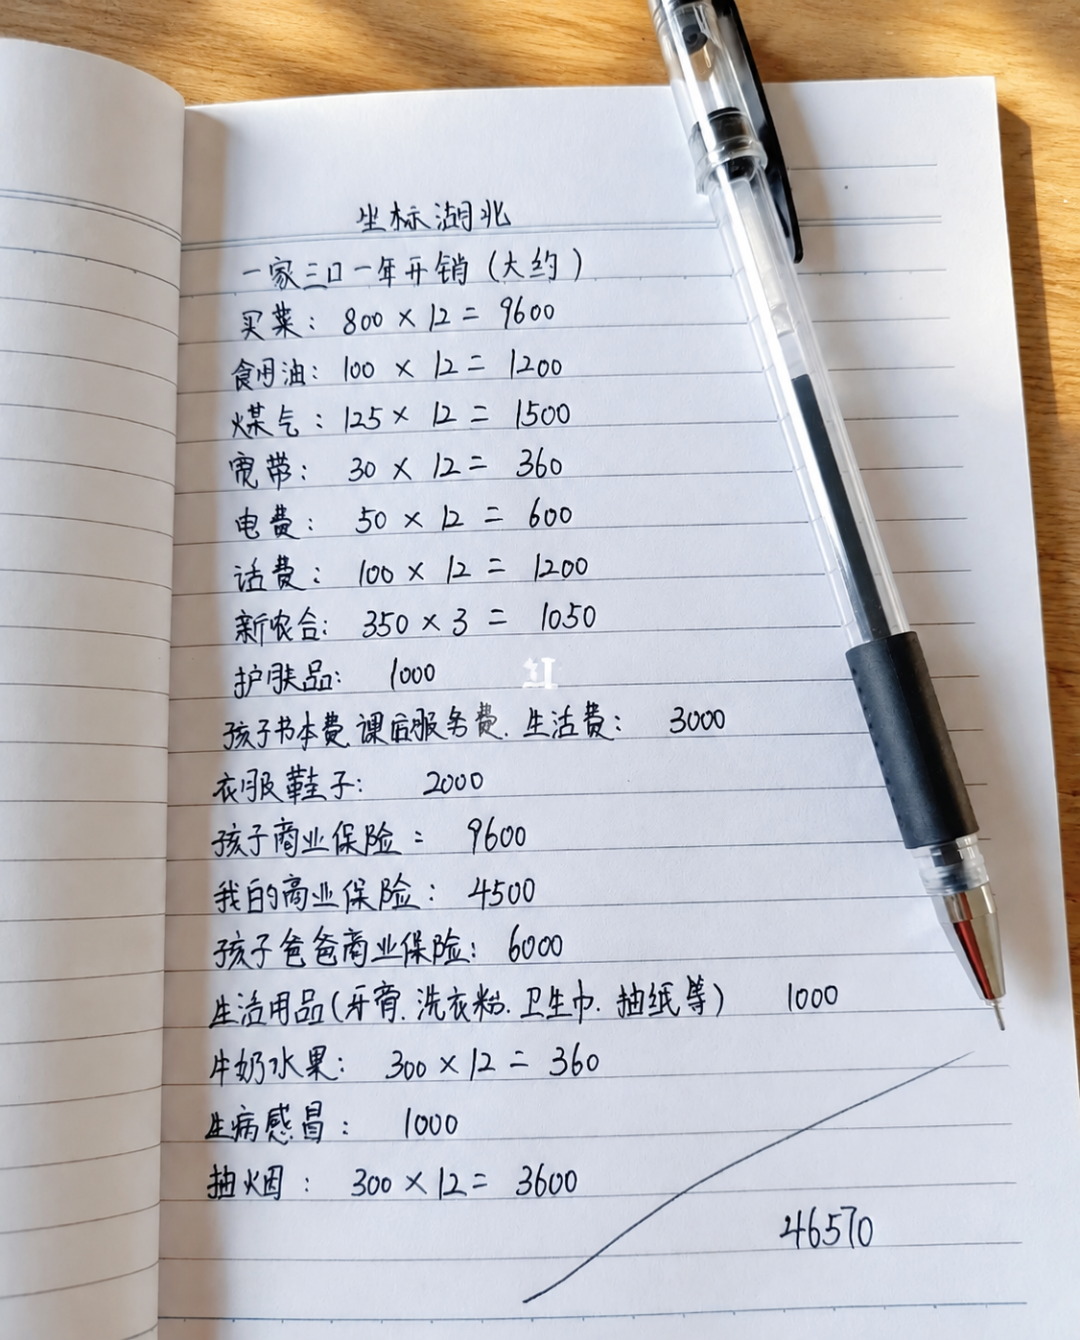
留够6个月开销放活期或货币基金;3—5年不动的钱,赶在利率继续下台阶之前锁定存或国债;本地资质够得着小银行就买,够不着别硬凑;看不懂的不碰,别让"捡利息"滑向"追高息"。
利率曲线不会倒车,3%的时代回不去了,但今晚多花十分钟,可能就是到期后多出来的那几千块。你的到期存款,最后放了哪儿?


当前文章无评论,是时候发表评论了