

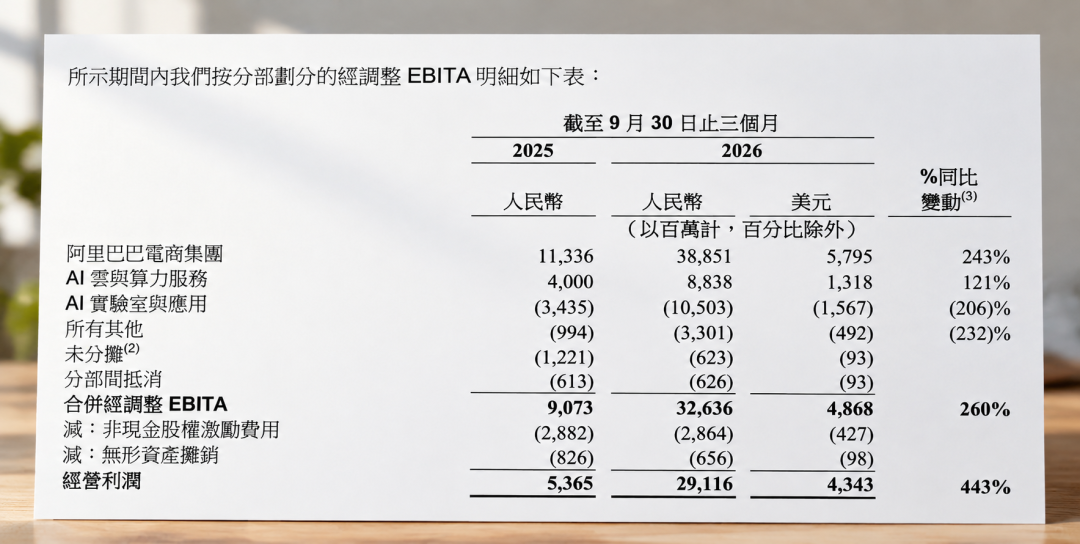
11月19日,阿里巴巴发布截至9月30日止的第二财季财报,两组数字方向完全相反。营收2715.19亿元、同比增长10%,经营利润291.16亿元、同比增长443%。自由现金流却是净流出344.72亿元,而上年同期为净流出218.4亿元,流出规模扩大约六成。利润表高歌猛进、现金流量表持续失血,88VIP用户担心这两件事有关联,很正常。但财报给出的答案恰恰相反:流出的钱烧在AI和云机房上,不是烧在会员权益上;88VIP权益包大概率不会整体砍掉,但权益里的补贴含量,已经随着集团减亏在持续"再平衡"。第一财经东方财富
拆开账本看,这笔流出的官方归因只有一个方向。财报明确写道,自由现金流减少"主要归因于云基础设施支出增加,部分被淘宝即时商务亏损减少以及客户预付云服务款项增加所抵消"。本季度资本开支504.77亿元人民币,同比增长60%,全部投向AI基建。而经营现金流不仅为正,还同比增长55%至156.9亿元。换句话说,自由现金流的负号完全由"花出去的"决定,而不是"亏掉的"——尤其值得注意的是那句"被淘宝即时商务亏损减少所抵消":消费侧的钱正在当现金流的减项,说明电商补贴在收窄,不是在扩大。第一财经财联社东方财富
把时间轴拉长一点,这个变化更清楚。今年3月季报,阿里自由现金流首次转负、净流出173亿元,当时官方并列的烧钱原因是即时零售投入、千问App用户获取和云基础设施三项。而本季度的归因里,消费侧投入已经变成了抵消项。消费一端的账本同步印证:即时零售收入587.57亿元、同比增长22%,电商集团经调整EBITA暴增243%至388.51亿元。但减亏撑起的利润需要另一面来对照:电商集团收入仅增2%,同口径客户管理收入只增1%。界面新闻第一财经36氪
这正是88VIP在本次财报里被"置顶"的原因。财报专门披露:截至9月30日,88VIP会员数量同比双位数增长至约6600万,闲鱼日活同比增长23%。另据科技商业报道,今年双11第一阶段,88VIP贡献的GMV占比超过35%,较上年同期的27%—28%提升了约7到8个百分点。广告收入疲软、大盘份额承压时,这6600万高频消费用户是电商集团利润修复最硬的基本盘,而公司账上的现金及流动投资还有4879.29亿元。单季344亿的流出对它来说还不到7%,阿里没有任何"没钱所以砍会员"的现实理由。东方财富36氪每日经济新闻
话虽如此,用户觉得"权益在变抠"并非错觉——88VIP的权益从来都是跟着投入重心动态调整的。2024年4月,88VIP上线无限次退货包运费,每月6张5元退货券升级为每单最高补贴25元、不限次数。到2025年2月,这项权益改为一年288元额度,"取消无限次退货包运费"当天就冲上热搜。同年8月外卖大战最烈时,权益又反向扩容,打通饿了么、飞猪、盒马的吃喝玩乐全家桶。先收、再放、再收,权益的"松紧"始终跟着补贴战略走,而不是跟着会员费走。现在风向再度明确:CEO吴泳铭在财报电话会上表态,“目前阿里在比较激进的用户推广或用户补贴上相对比较克制”。被克制的是激进撒券,不是年卡权益本身——这大概是对"会不会缩水"最准确的断句。界面新闻微博界面新闻第一财经
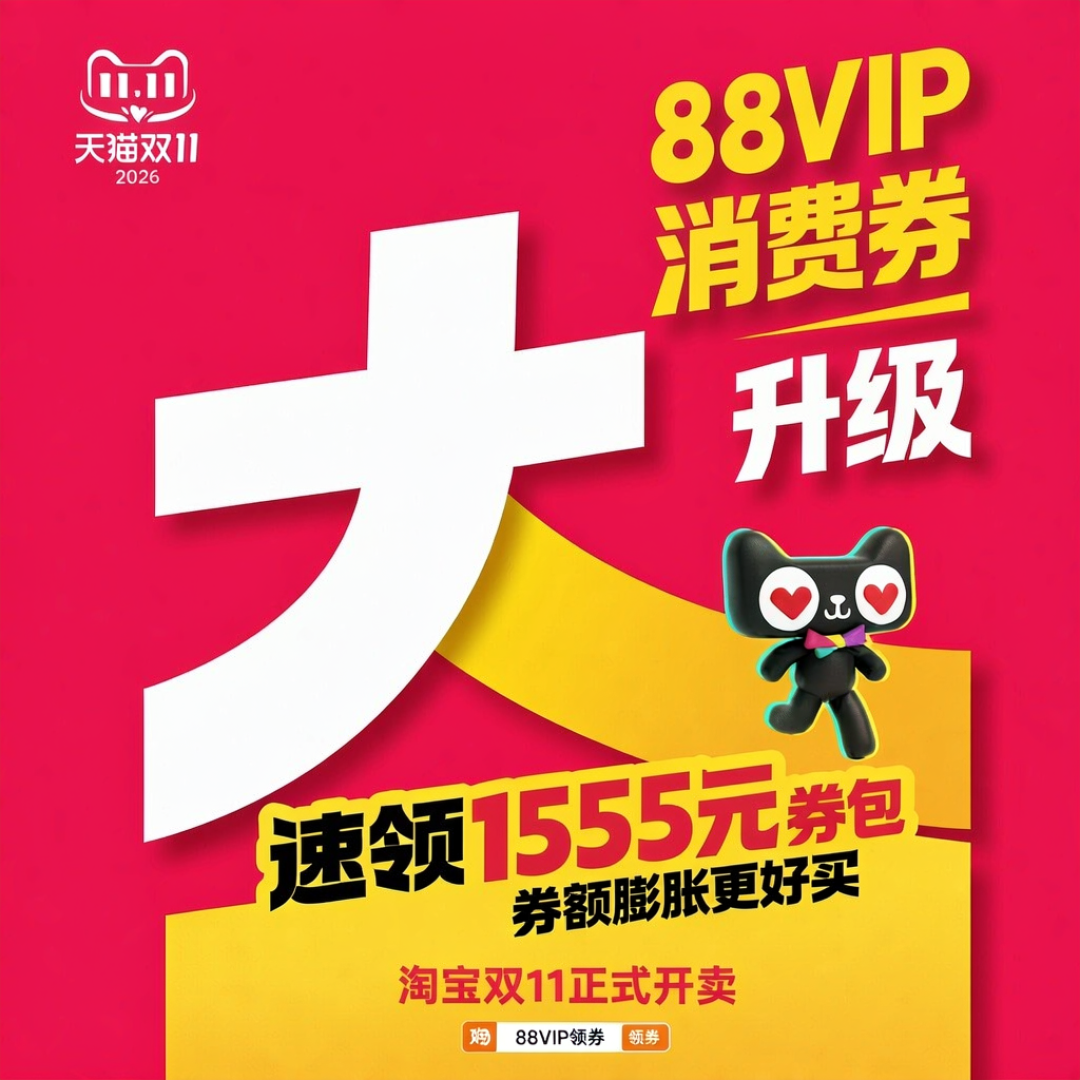
时间表上,CFO徐宏称公司"致力于尽早实现自由现金流转正"。吴泳铭预计,随着国产芯片产能扩张、AI基建最大投入阶段过去,2028年下半年可实现现金流转正。但投行提醒这条路并不轻松:摩根大通测算阿里云资产当前利用率约60%、首批资产首年ROIC仅约6%。对普通88VIP用户来说,与其焦虑年卡会不会取消,不如盯住三个更直接的信号:接下来大促的88VIP消费券总额度和门槛,是延续今年双11"消费券升级"的口径还是开始回落;外卖、即时零售这类附加权益的补贴含量,是否随闪购减亏继续缩水;退货包运费这类已"额度化"的权益是否继续收紧。只要这三个方向没有出现明显异动,88VIP权益就不会伤筋动骨——真正会变的只是那些跟着补贴大战起伏的"羊毛",而为了给AI省钱去砍会员基本盘,恰恰是这家公司当下最不划算的选项。第一财经36氪


当前文章无评论,是时候发表评论了