9月16日7家车企同天发新车,续航900km高阶智驾杀入13万级
10:56
精选参考来源

电动兄弟 2026-09-10
来自新浪微博
电动兄弟 2026-09-13
来自新浪微博来源
精选参考来源
1. 最近一直在观察车企两种新车发布节奏:矩阵式集中发布 VS 拉长周期分批上新,两种路线各有取舍,没有绝对正确答案。先说矩阵式集中发布的短板,多款车型扎堆上市,最直接的风险就是自家产品形成内耗。价位、定位一旦重叠,客户左右对比,内部互相分流订单。同时推进多款新车,研发、渠道、营销资源被摊薄,压力陡增。但矩阵打法的优势同样突出。多款新车组团登场,能够快速形成强大产品势能,集中组团拉升市场销量,快速拉高整体品牌关注度与销量上限。有一定概率群体拉升的概率大于产品内耗,这样就赢了。另一条路线,拉长间隔分批发布,一款和下一款拉开一到两个季度。好处十分明显:营销团队可以沉下心精细化运营,把当前车型做深做透。有效规避同品牌产品内卷,资源集中投入单一车型。代价也客观存在,如果产品力不足,持续的市场声量不容易维持,万一单车没打出集中爆发的行情就比较麻烦。说到底两种产品发布节奏没有孰优孰劣,矩阵组团发布赌一波集中势能,考验内部产品区隔能力。错峰发布追求稳健经营,考验长期持续运营能力。主机厂需要结合自身产品线、产能、团队现状,去选择更匹配自己当下阶段的节奏。#汽车行业思考 ##电动兄弟#

新浪微博 2026-09-10 00:00:00
2. 不拉清单不知道,一拉吓一跳一个观察判断:行业什么时候汽车行业真正走进澄清期,首先第一步,每年新车发布量要跌回1000款以内。现在存量竞争,需求增长本就放缓,各家企业反而不敢停下来,只能持续不断上新车型,试图依靠新品抢夺流量、激活订单。一旦暂停上新,就害怕迅速被舆论和消费者遗忘。先看一组过去五年全口径新车投放数据(包含全新车、换代、中期改款、年度改款,行业通用统计口径):2021年:983款2022年:1367款2023年:1226款2024年:1204款2025年:1278款1278款,我看到的不是热闹,是无法估量的行业资金浪费,得有数千亿的资源浪费呀,真是造镍了这汽车股价怎么可能有的好哪怕只开线上发布会,这1278款新车对车企的资金占用都是惊人的,何况大量的发布会是线下的……这种开支得多大!特斯拉就两款车在卖,且卖的动,所以也难怪人家估值高的呢。简单看趋势:过去五年新车投放长期维持在千款以上高位,波动上行,没有出现持续性下滑。日均3款以上新车发布已经成为常态,车展期间一天十多款新车集中亮相并不稀奇。这里要区分两个概念:全新架构新车,和年度小改、配置衍生车型。问题又特么来了,这上千款新车里面,真正全新平台、全新架构的车型占比并不高,大量都是改款、配置调整、衍生版本。海量新品涌入,但能够稳定月销破万的车型寥寥无几,大量车型上市短暂冲高之后快速沉寂,半年销量只有个位数的车型比比皆是。1278款新车,大多数是在玩一个持续开新模具的游戏,创新量已经越来越低。持续高强度上新,带来至少三重行业级内耗:1、巨大研发、模具、宣发成本持续投入,摊薄单车利润,行业整体盈利持续承压;2、终端销售持续陷入等待内耗,新车不断在路上,老车型定价很难稳住,消费者持续观望;3、产品生命周期被无限压缩,过去一款车型可以稳定卖四五年,现在一年多就要面临改款换代,研发投入还没有充分回本,新一轮投入已经开启。那怎么用新车数量观测“品牌澄清期”?我的观点很清晰: 只要行业全年新车投放总量,长期维持千款以上高位震荡,说明大部分车企还在寄希望依靠“车海战术”突围,大家还不敢收缩产品线,淘汰赛还处在上半场。当年度上市新车总量出现持续性、明显的下行拐点,才标志大量车企主动收缩产品线,不再盲目堆车型。意味着行业正式进入澄清期的初段。到那个阶段,车企不再迷信靠新车拯救一切,开始集中资源打磨少数主力车型,无序上新的内卷自然降温,产品、品牌格局才会真正出清、趋于稳定。让我们密切观察,何时新车发布低于1000款,就是行业拐点。同样的,新的一年里,我期待国产车企开始适当的观察下谁少发新车。谁发车少也能稳住销量,谁的经营质量就更高。#电动兄弟#
新浪微博 2026-09-13 00:00:00
3. 9月14到16新车一天一台这周车圈节奏有点猛,14日腾势N8L纯电版发布,15日全新红旗H7上市,16日理想i9发布我的观察是九月已经过半,车企都在抢同一个窗口就是国庆前的订单和交付周期。对买家反而是好事,三天之内能把家庭大六座、行政插混、新势力旗舰放在一起对比#新能源汽车##大v聊车#
新浪微博 2026-09-14 00:00:00
4. 9.14—9.20十款新车要上市

今日头条 2026-09-14 00:00:00
5. 金九银十,13款新车扎堆上市!
今日头条 2026-09-14 00:00:00
6. 9.14‑9.20扎堆上市10款新车!10万‑40万全覆盖,买车的别错过
今日头条 2026-09-14 00:00:00
7. 9月前10天,25款新车发布,你受得了吗

微信公众号 2026-09-11 00:00:00
8. 扎堆上市!9.14‑9.16的6款新车,哪一款才是真正的性价比之王?
今日头条 2026-09-13 00:00:00
9. 中秋国庆准备看车?11 台新车即将发布!

小红书 2026-09-14 00:00:00
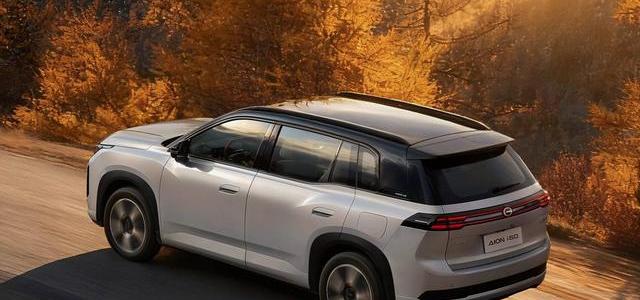
10. 一周新车抢先看,又开始忙起来了,这周新车巨多,尤其是周四,周末暂定也有两款新车上,大家做好时间管理~你最关注哪台车,聊一聊。 9 月 14 日(周一) -腾势:腾势 N8L 纯电版 上市 -魏牌:魏牌高山系列新版型 开启下订 9 月 15 日(周二) -埃安:2027 款 AION i60 上市 -吉利银河:吉利银河战舰 700 预售 9 月 16 日(周三) -北京奔驰:北京奔驰 GLE 长轴距版 上市 -理想:理想 i9 上市 -方程豹:方程豹方程 S / 方程 SGT 上市 -红旗:全新红旗 H7 PHEV 上市 -极狐:极狐 αT7 上市 -吉利:吉利星瑞 L Plus 预售 -零跑:2026 年度零跑技术发布会 9 月 17 日(周四) -小鹏:小鹏 G9L 上市 9 月 19 日(周六) -东风风行:东风风行星海 V6 上市 9 月 20 日(周日) -一汽 - 大众:一汽 - 大众 ID. AURA T6 上市【来自懂车帝车友圈】
今日头条 2026-09-14 00:00:00
11. 9月新车集中上市:10万-35万价位全盘点,买前看这篇就够

什么值得买 2026-09-15 00:00:00
12. 早啊,本周重磅上市新车汇总:(周三得忙到飞起)#大v聊车# 9月14日,周一,腾势N8L纯电版,上市 9月15日,周二,银河战舰700,预售 9月16日,周三,国产奔驰长轴距GLE,上市 9月16日,周三,方程S/方程S GT,上市 9月16日,周三,阿尔法T7,上市 9月16日,周三,理想i9,上市 9月16日,周三,吉利星瑞L PLUS,预售 9月17日,周四,小鹏G9L,上市 9月20日:周日,一汽-大众ID.AURA T6,上市
今日头条 2026-09-14 00:00:00
13. 周末上市的 8 款新车
微信公众号 2026-09-14 00:00:00
14. 四款新车集中上市 从4万代步到70万商务 真实选购建议不盲从
今日头条 2026-09-14 00:00:00



-
 值友的好物|神,也是人:从iPhone Duo到18 Pro120 458
-
 75岁王石HYROX小组第四!中年男人自己动手练体能67 147
-
 70岁张丰毅肌肉刷屏!中年男人自己动手练力量66 113


已收藏
去我的收藏夹