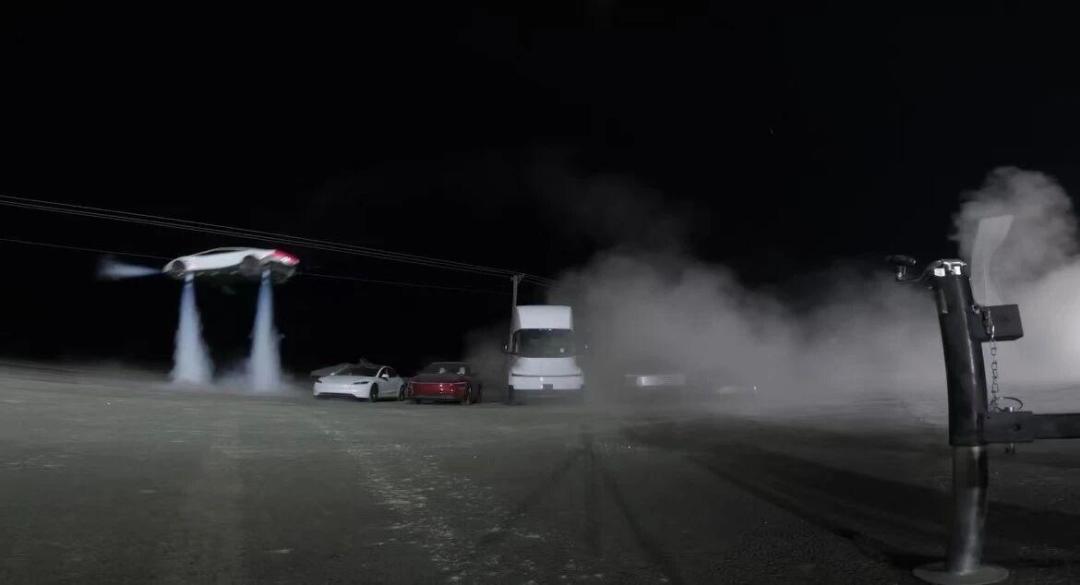
上周四,Roadster 在天上翻了个跟头,全网都在刷"会飞的特斯拉"。有人感慨中国车企的差距,有人心疼蒸发的市值。东方财富
但今天(10月21日)凌晨,SpaceX 财报电话会上,马斯克丢出了一个比飞行汽车大得多的瓜:
SpaceX 和特斯拉之间已经成立特别委员会,探讨把两家公司合并的可能性。知乎
马斯克的原话是:“我认为将这两家公司合并大有裨益”——在共同开发"超级智能"软件上,双方能产生巨大协同。媒体直接冠以"地表最强科技联姻"。一旦成真,这将是史上规模最大的企业合并案。知乎微博
时间点也相当微妙:SpaceX 刚交出一份上市以来首次盈利的三季报,而特斯拉的三季报,今晚美股盘后(北京时间22日凌晨)就要揭晓。两家公司相隔约25小时发财报,中间夹着一个合并传闻,今晚的电话会注定不会平静。东方财富知乎
先把瓜放下,我们把三笔账算清楚。
第一笔账:怎么合、换多少股?
先看事实。SpaceX 三季报的成绩单:
营收 145.75 亿美元,同比大增 161%,远超华尔街约 127 亿美元的预期。微博
净利润 44 亿美元,上市以来首次单季盈利,大幅超出 18.8 亿美元的分析师预期。东方财富
最魔幻的是结构:AI 业务收入 75.6 亿美元,同比暴增 830%,首次超过星链,成为最大收入来源。微博
盘后股价大涨近 8%。
而特斯拉这边,压力在利润端:三季度交付 486,532 辆,超出预期但同比下降 2%。分析师预计调整后每股收益约 43 美分,低于去年同期的 50 美分,毛利率预期 17.9% 左右,自由现金流可能负 49.2 亿美元。今年以来,特斯拉股价已累计下跌约 17%。36氪第一财经
一边是刚扭亏的"火箭+AI",一边是仍在烧钱的"造车+叙事",这就是合并传闻的底色。
具体怎么合?巴克莱上周给出了基准情形推演:更可能是 SpaceX 扮演收购方,全股票交易,特斯拉每股约换 0.7 股 SpaceX。合并后,马斯克将持有约 37% 的经济权益、约 56% 的投票权。知乎
注意,这是投行推演,不是官方方案。马斯克自己也连泼了几盆冷水:因为存在利益冲突,他没有参与委员会讨论;目前各方尚未就合并条款达成一致;而且合并必须拿到特斯拉全体股东 50% 的批准——是全体股东的 50%,不是参与投票者的多数。知乎
马斯克自己都把话说死了,认为合并"已板上钉钉"的说法"言过其实了"。想借合并消息抢跑的朋友,请把这句话默读三遍。知乎
第二笔账:现金流,谁养谁?
很多人的第一反应是:合并后"火箭养车"还是"车养火箭"?把两家的家底摆在一起看:
特斯拉 | SpaceX | |
|---|---|---|
最新单季营收 | 约 278.8 亿美元(Q3 预期) | 145.75 亿美元(Q3 实际) |
收入结构 | 卖车为主,Robotaxi / Optimus 仍是叙事 | 星链 + AI,AI 收入已反超星链 |
现金储备 | 约 435 亿美元,另有最高 300 亿美元债务融资额度 | 约 533.9 亿美元 |
自由现金流 | Q2 为 -10.9 亿美元,Q3 预期 -49.2 亿美元 | 单季资本开支 195.9 亿美元,仍在加速扩张 |
债务与定价 | 总债务约 161 亿~270 亿美元,评级 BBB | 总债务约 290 亿美元(含 200 亿过桥贷款),债券已按准垃圾级定价 |
这张表说明了一个容易被忽略的事实:两家其实都不是现金牛。特斯拉账上现金厚,但现金流结构正在从"生成"转向"消耗"——全年资本开支指引超 250 亿美元,大和证券预计全年要烧掉约 110 亿美元自由现金流。知乎
SpaceX 刚盈利,但花钱的胃口更大:马斯克在电话会上说,2026 年底 SpaceX 将有 2.5~3GW 算力投入运行,2027 年要达到 13GW,其中包括一个由 44 万颗英伟达 Vera Rubin GPU 组成的单一训练集群。Evercore ISI 预计其 2027 年资本开支约 1510 亿美元,摩根士丹利则测算它 2027-2029 年每年要新发 600 亿~900 亿美元债务。知乎36氪
知乎上有一篇财务分析说得很直白:市场共识对合并后实体的前瞻是,2030 年前后特斯拉大约产生 120 亿美元正自由现金流,SpaceX 同期烧掉约 170 亿美元——把两者装进同一张资产负债表,意味着新实体在可预见的几年内,大概率持续消耗资本、依赖外部融资。知乎
债券市场已经在用脚投票:SpaceX 2056 年到期债券价格跌到面额的 85%,利差约 227 个基点,五年期 CDS 升到 194 个基点——评级机构给的是投资级,债券市场给的是准垃圾级定价。合并若成真,这个融资成本大概率会被"遗传"给全体股东。别忘了,今年 2 月 xAI 已经并入 SpaceX,烧钱曲线叠加过一次了。知乎第一财经
第三笔账:投票权,最容易被忽略的那笔
这可能是整场合并里最关键、却最少被讨论的一层。
特斯拉是一股一票,马斯克持股约 20%,股东大会上并非为所欲为——他 2025 年考核未达标、激励收入直接归零,就说明股东是能约束他的。SpaceX 则是双重股权:Class B 每股 10 票,马斯克以约 48% 的股权掌握约 82% 的投票权,而且这套 Class B 没有日落条款。如果按巴克莱推演的条款合并,马斯克的处境将从"特斯拉的 20%、需要持续争取控制权",变成"合并实体 37% 经济权益 + 56% 投票权"——控制权被结构性锁定。而特斯拉股东换到手里的,是一家由同一个人以双重股权牢牢控制的公司的普通经济权益。知乎
那篇知乎分析还提了个先例:2016 年特斯拉收购 SolarCity 那笔 26 亿美元的关联交易,不满条款的股东诉讼打了整整七年;而特斯拉现在注册在德州,德州公司法在控股股东交易上对小股东的判例保护,远不如特拉华厚。一句话总结:交换比率决定谁变富,投票权结构决定谁说了算。这场合并真正要定价的,是后半句。知乎
对你来说,到底意味着什么?
如果你持有 TSLA 股票:近期有三个变量盯紧。一是今晚的财报电话会——毛利率、自由现金流这些数字市场已有预期,真正影响短期情绪的是马斯克怎么回应合并。二是本周恰逢 SpaceX 解禁窗口,10 月 22 日约 13 亿股、24 日再 3.29 亿股解禁,叠加合并消息,波动不会小。三是 12 月 3 日特斯拉年度股东大会,巴克莱判断若有交易,大概率在会前宣布。另外换个角度想:全体股东 50% 的门槛意味着马斯克需要散户手里的票,开出的条款大概率不会太苛刻——这对持有人反而算一层保护。36氪
如果你是特斯拉车主或准车主:短期不用慌。汽车业务仍是特斯拉的现金流基本盘,合并不会让车"没人管"。本土化甚至在提速——就在 10 月 20 日,特斯拉刚和支付宝签署车载助手项目合作,计划通过 OTA 上线支付宝车载助手智慧停车服务,以后在车机屏幕上就能直接付停车费。真正要留意的是长期:当资本开支全面倒向 AI 和机器人,新车型节奏、品控、售后会不会被挤占资源——这轮 17.9% 的毛利率预期,其实已经在说话了。第一财经
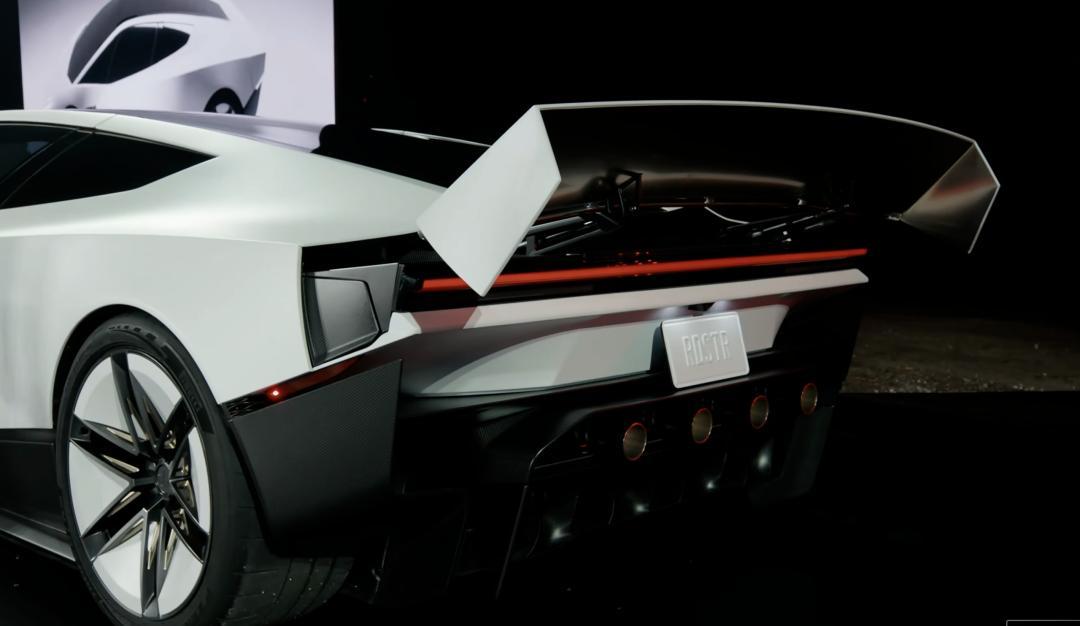
如果你只是围观群众:至少现在你能看懂,“飞车"不只是一场秀。Roadster 是在 SpaceX 的得州测试场地发布的,用的是火箭冷气推进技术,计划 2028 年投产。有研究人士直言,这场发布选在股东大会前夕"绝非巧合”,是在为合并的工程协同叙事埋种子。营销和资本操作缠在一起,这很马斯克。36氪
最后泼盆冷水
截至目前,合并只走到"成立委员会探索"这一步:条款没谈拢、马斯克回避讨论、要过全体股东 50% 的投票关、还要过监管关。0.7 的换股比、37%/56% 的持股结构,都只是投行推演,一个都还没落地。这篇文章能帮你把账算清、把时间线记住,但不能预测结果,更不构成投资建议。
四个值得收藏的观察信号:
北京时间 10 月 22 日凌晨:特斯拉 Q3 财报电话会,听合并的官方口径;
10 月 22 日 / 24 日:SpaceX 两批限售股解禁,看股价波动;
12 月 3 日:特斯拉年度股东大会,机构眼中的"官宣窗口期";
特别委员会动向:任何正式声明或条款流出,才是大戏真正的开场。