浦发的4.2元中期分红还没"到账":同行已扎堆除息派钱,先蹲到手的倒是别人——收息党请先对完这四个数
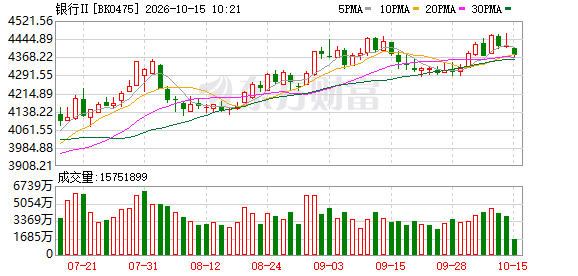
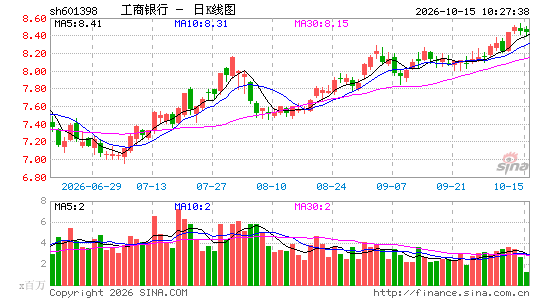
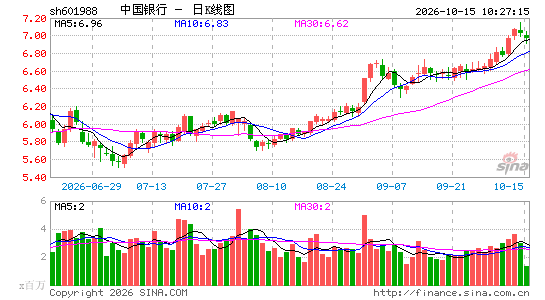
这两周的银行股,是"双喜临门"的节奏。10月12日,工商银行、建设银行、中国银行、中信银行扎堆创下历史新高,10月14日早盘大行们又把纪录往上抬了一截;同一时间,上市银行2026年中期分红进入集中派发期:江阴银行10月15日股权登记、16日除息到账,工商银行、农业银行10月20日登记、21日除息派现,两家分别派538.53亿元、453.93亿元——21家A股银行合计拟派息超过2600亿元。时代财经
但利息到账声里,有一批人只听见声、没见着钱:浦发银行(600000)的持有人。8月27日披露的半年报里,浦发提出了每10股派4.2元(含税)的中期分红预案,可截至发稿,公开披露渠道还没出现它的权益分派实施公告,登记日、除息日仍是空白。界面新闻
一年定存利率只剩0.95%的年代,"等一笔分红到账"是很多人正在做的事。这篇就干这个:把到账之前必须对完的四个数,一次摊开。
第一个数:0.42元/股,和到账时间还差几步
中期每10股派4.2元,拆到每股就是0.42元(含税)。这不是小数字——对比国有大行们动辄几百亿的派息盘子,浦发的分红力度在股份行里属于认真派钱的那一档,但"认真"不等于"马上到"。
一家银行的分红走到你账上,标准动作是:董事会预案 → 股东会审议 → 发布《权益分派实施公告》定下登记日和除息日 → 派息到账。工行、农行已经走完全部流程只剩打款,江阴银行明天就除息;而浦发目前停在"等实施公告"这一步。 国有大行今年的中期分红普遍从半年报直接一路推到9-10月落地,股份行的节奏通常整体慢半拍——这就是为什么这轮"红包雨"里,先接住红包的都是别人家的股东。21世纪经济报道
蹲到账的动作只有一个:盯"浦发银行2026年半年度权益分派实施公告"。登记日之前持股才有效,晚一天买都领不到这4.2元;公告里也会写明每股派发金额(若期间股本变动会微调)。
第二个数:股息率是"成本定的",不是公告定的
小红书上这两周最火的一类帖子,标题大同小异:“身边有人把定期取出来买银行股”“股息率比定存高太多了”。 方向没错,但把浦发放进这个算盘时,有一个多数人跳过的坑:公告告诉你每股派多少,不告诉你买入的人拿到多少股息率。小红书
证券日报10月12日的统计口径值得抄下来:按过去12个月分红计算,42家上市银行中除郑州银行外全部跑赢一年定存0.95%,但只有10家股息率超过5%(成都银行7.23%居首)——浦发不在这份5%名单里。 它的股息率落在1%到5%之间的什么位置,取决于你的成本:同一个0.42元,9元买的人和12元买的人,收息效率差三分之一。证券日报
所以"浦发分红比存款香"这句话,对低成本的老股东成立,对今天才进场的人,得先拿自己的成本重算。这也是"攒股收息"圈子里那句老话的现实版:吃分红和赚股价差,是两本账。
第三个数:红利税三档,最贵的那档就是冲着"抢登记日"的人
假设你投10万元、按10元/股持有1万股,中期分红到手是4200元(含税)。但这4200元最后剩多少,只看一件事——你从买入到卖出的持有期:
持有期限 | 实际税负 | 这4200元你实得 |
|---|---|---|
超过1年 | 0% | 4200元 |
1个月至1年 | 10% | 3780元 |
1个月以内 | 20% | 3360元 |
(差异化个人所得税政策,持有期按买入日至卖出日计算,卖出时补扣。)
再看另一个机制细节:除息日当天,股价会机械地扣掉分红金额。也就是说,分红到账的那一刻,你的总资产并不因为分红而变多——真正让"收息"成立的,是除息之后价格还能不能回来。这就解释了一个反直觉现象:有人卡着登记日买入"抢分红",扣了20%的税,还要独自面对除息后的波动——这可能是全流程里最贵的一笔操作。
第四个数:三季报是这轮翻身叙事的第二次大考
把视线从分红挪回报表。浦发上半年的成绩单是:营收937.77亿元、同比+3.55%,归母净利润309.51亿元、同比+4.08%,每股收益0.89元,净息差回升到1.43%——略高于行业1.41%的水平。 放在"翻身"的语境里,这是一份及格的卷。界面新闻知乎
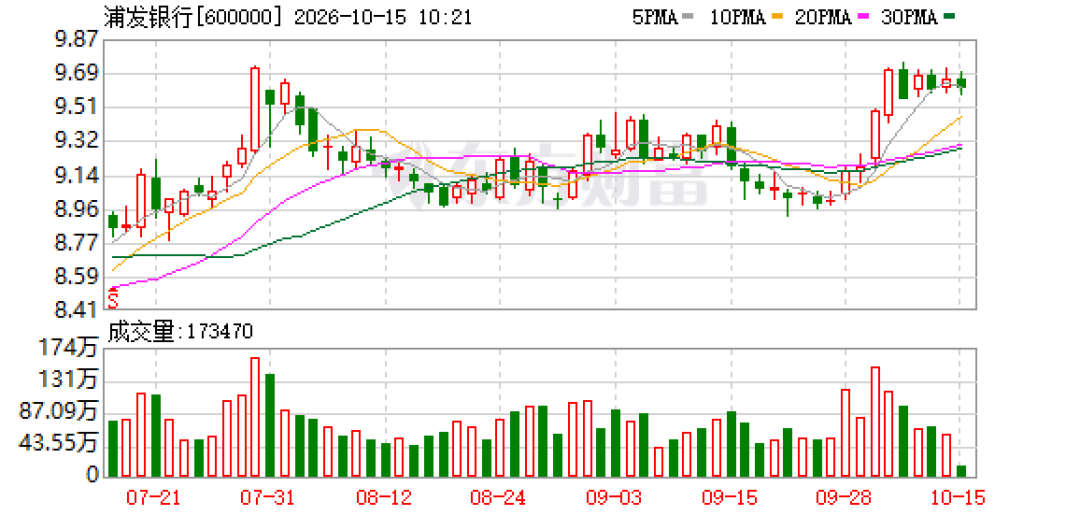
但市场给过它的定价,和这份成绩单拧着来:8月中旬,Choice口径下浦发年内股价一度下跌超23%,是当时A股跌幅居前的上市银行,市净率压到0.4倍上下;而10月这波"历史新高"名单里,工行、建行、中行、中信都在,浦发依然不在。牛刀财经
板块平均市净率0.6倍、42家集体破净是行业底色,但"创新高是别人的、坑还在自己账上",就是浦发持有人此刻独有的位置。
三季报因此不只是走流程:10月21日上海银行拔头筹,平安银行10月24日,10月31日一天有18家银行集中披露(含六大行),浦发按交易所预约安排落在10月末窗口。 拿到那份报表前,先把三个检验点画好:21世纪经济报道
息差:国投证券预测三季度上市银行行业净息差较上半年回落约1BP——行业顺风在减弱,浦发1.43%能不能续住,是它区别于"吃时代红利"的核心证据;
非息收入的成色:长端利率下行+低基数带来的投资损益,是今年行业的公共福利,报表要拆开看这部分占了多少;
零售的旧账清到哪:去年夏天挂牌处置的约72亿信用卡不良,之后零售资产的逾期迁徙是否收敛,报表里的不良与拨备会说话。胜马财经
三种人,三个动作
已经拿了一年以上的老股东:0.42元/股对你免税,时间是你的朋友。要做的只有两件——等实施公告出来把登记日抄下来,三季报披露日核对上面三个检验点。
在"存款搬家"和"继续趴着"之间摇摆的人:定存0.95%与银行股股息率的利差是真的,但利差的另一半是波动和坑位。先回答三个问题再动手:你买的是"收息组合"还是"浦发的坑"(前者的正确形态是一篮子,后者是单吊);账户里多少钱可以一年不看价格;亏5个点你会不会卖。想不清楚,就把存款切成底仓、收息、活钱三笔,而不是一把梭。
想卡登记日进场抢一波的:20%税档+除息回落+到账日期未定,三重成本叠满。看不懂除息机制之前,这个动作不做。
最后照例说清楚:以上是把公开公告、财报和交易所安排拼成的决策底图,不构成投资建议。真正该动手的信号都很具体——浦发的《权益分派实施公告》挂出来那天,和三季报数字落地那天。届时这份底图上的四个数,一个都别省。