
国庆七天假刚过完,做二手车评估的在聊一个老规律:假期是看车高峰,真正成交大多落在节后一到两周。蹲"捡漏"的人也确实有得蹲——小红书问界求购帖底下,"全款15万多的0公里蔚来ET5"这类货源广告一直在刷新,"零公里到底能不能买、算不算捡漏"的求助帖常年几百条评论。知乎
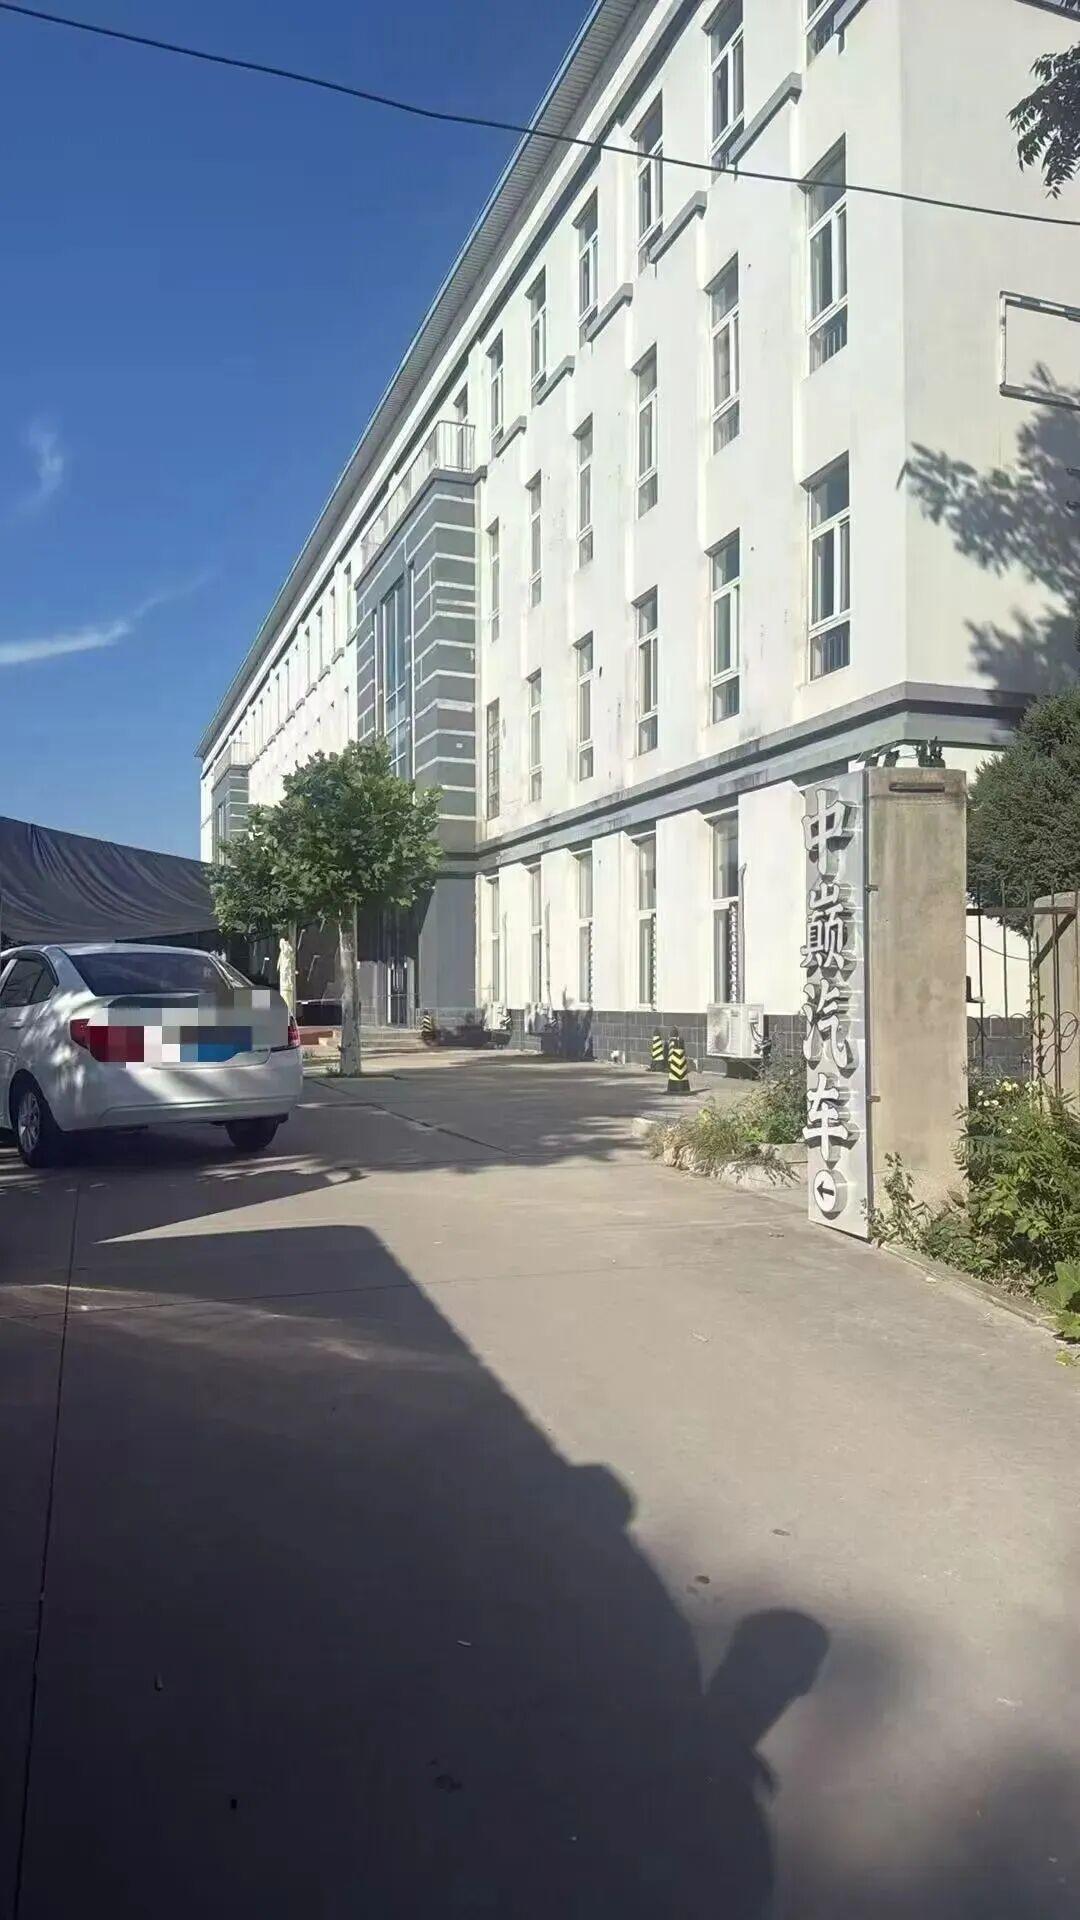
但今年9月底,秦皇岛上千名正是照这套话术买了车的人,正在等一个等不到的过户日期:有人全款13.5万提走一台比本地4S店便宜近2万的比亚迪汉,销售说"等原车主以旧换新补贴到账就过户";现在销售微信改了名、抖音号注销,两家公司自称"现金流枯竭",而每台车的登记证书上,早就写着银行的抵押记录。知乎
这篇只说给一类人:预算十几万、想拿准新车的你,正在"渠道折扣"和"骗局"之间分不清。先把三本账对完再打款。
第一本账:这桩爆雷,一台车从头到尾套了两笔钱
把凤凰网《风暴眼》、知乎、微博几条线拼起来,时间链是完整的:
2025年5月,长城魏建军公开抨击"0公里二手车乱象破坏市场规则",同周商务部消费促进司召集车企和行业机构开座谈会研究规范。第一财经
2025年10月,魏建军给出规模估计:上一年市面上零公里二手车约200万辆,2025年要飙到250万辆以上,仅平台上做这生意的商家就有三四千家。微博
2026年9月20日晚,秦皇岛中巅汽贸、名天汽车的销售开始通知客户"公司出问题了";9月21日两家公司发《告知函》书面自认:资金链断裂、现金流枯竭、无力继续支付月供,并不排除破产清算。知乎
9月23日,全国车主齐聚秦皇岛经开区分局报案,涉案车辆和受害人数"大概一两千"。 10月5日,魏建军再发视频解释0公里车泛滥原因,讨论又翻上一轮。小红书
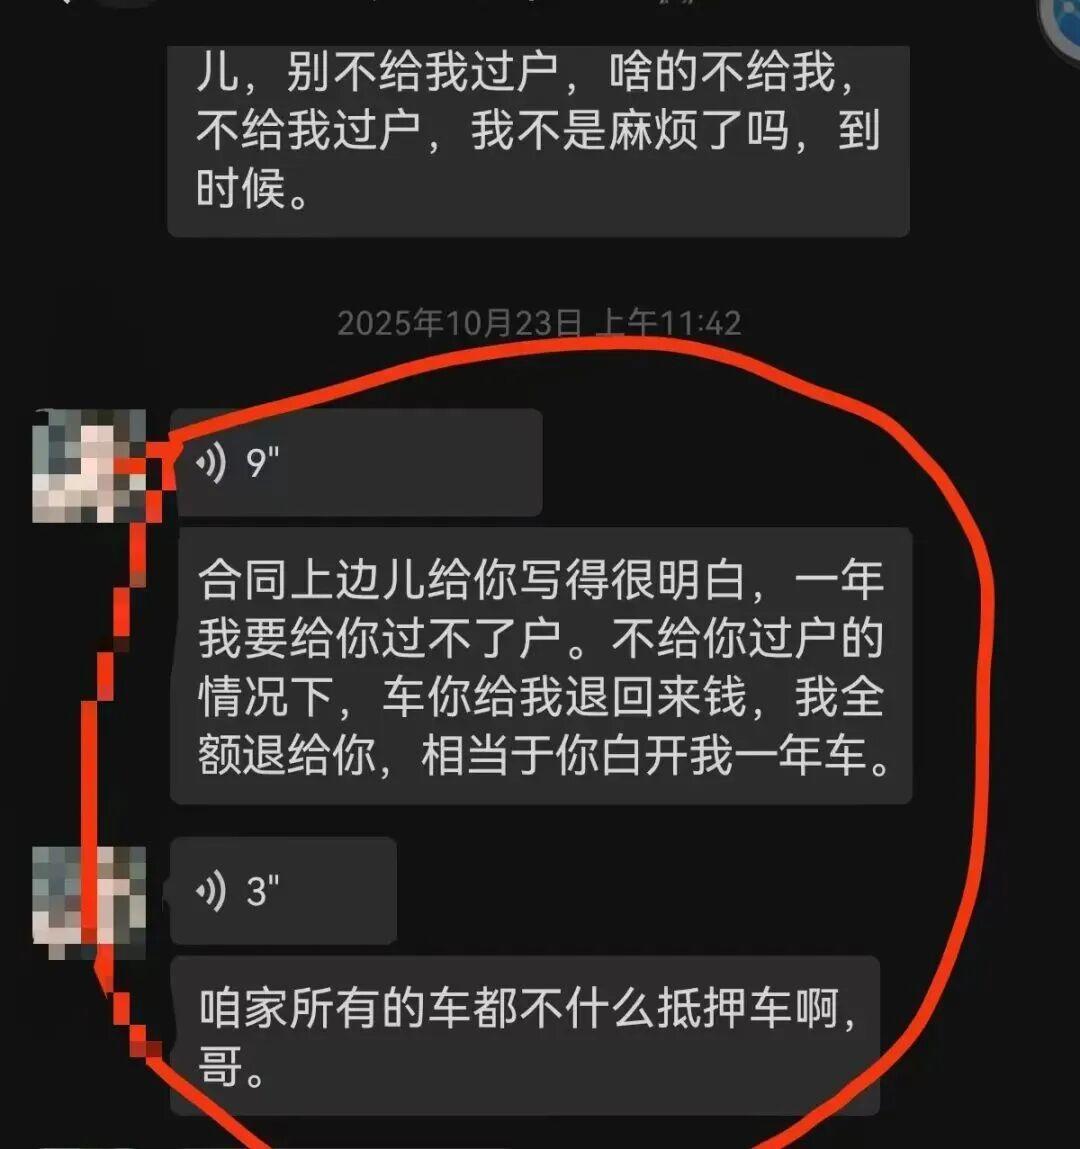
爆雷的两家公司实际控制人都是李哲,注册资本都只有10万元。套路拆开是三步:招"背债人"(60岁、80岁的老人为主,有山东济南买家联系到自己车的名义车主——63岁患脑梗的农民,没工作没退休金,只同意过"代签和收验证码")以个人名义向银行贷款、上牌;再把同一台车以"0公里准新车"低价全款卖给真实买家;用新客户的钱付前期月供和销售提成。一台车同时套银行贷款和购车人全款两笔钱,客源一断,盘就崩。知乎
成交价并不吓人,这才是重点。那台比亚迪汉13.5万全款、比4S店便宜近2万,折扣幅度其实只有12%上下——比"7万块宝马X5"的离谱低价克制得多。骗局的钩子不是折扣深度,而是话术和条款:销售当场否认"咱家的车绝对不是抵押车",合同里对贷款、抵押只字不提,还主动加了"车辆回收条款"——外面车商报价五万,他出六万收;另一份合同约定"逾期一天赔车款0.05%、一年内不过户全额退款"。承诺越周全,越像一门"会一直做下去"的生意。
最狠的是法律层面:盈科律师高同武分析,车辆虽已交付、全款买家民事上取得所有权,但不能对抗银行已登记的抵押权——贷款逾期,金融机构有权依法拖车、申请法院拍卖。 你以为买了车,实际上买的是"暂时替你保管抵押物"。知乎
第二本账:0公里二手车本身不是骗局,别把两拨人混了
“陆续暴雷、普通人别碰"的喊法在社区里声音很大,但一刀切会误伤真渠道货。零公里二手车的大盘是真实存在的:经销商把滞销库存注册成二手车回笼资金,部分渠道为冲量提前上牌,本质是渠道折扣的变现——车是真的,降价也是真的。 武汉、合肥多地探店视频都证实市场里"数量还真不少”。微博澎湃新闻
所以要分死的,不是"0公里"这三个字,而是几个结构性信号。出现任何一条,直接放弃:
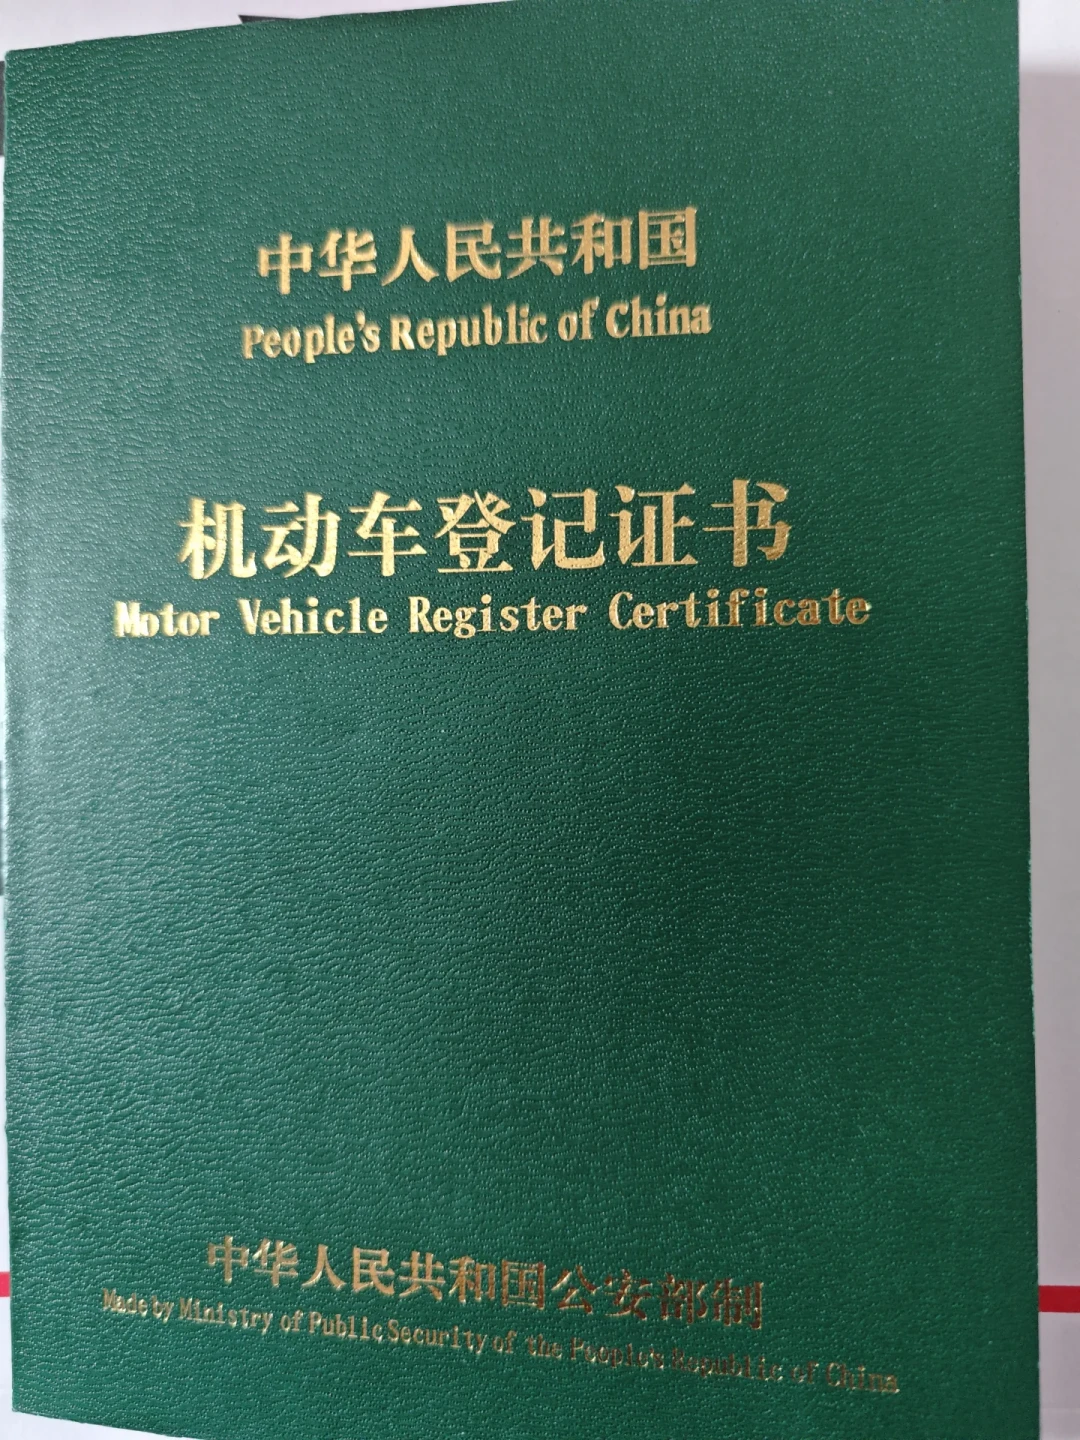
绿本见不到原件。 抵押登记就记载在机动车登记证书上,“绿本统一在总公司保管”"补贴到账第一时间邮寄"是这次案子里的原话;
过户前置条件是"等原车主的补贴到账/贷款结清"。 合理渠道车等过户,等的是手续排期;这种等的是别人家的钱——你完全无法控制的变量;
名义车主查不到任何用车痕迹。 老人、无收入、只做过"代签和收验证码"的,大概率是背债人;
要你全款直付商家,不走平台、不做资金监管。 二手车小胖那句行业提醒值得抄下来:警惕低价、核实信息、平台交易、查VIN码、款到过户。微博
直播间话术带"合作4S店为冲销量、销售不赚提成"。 这次案子里的买家就是被这套说辞说服的。知乎
反过来,能当场见绿本原件、无抵押记录、过户时间写死且与补贴无关的0公里车,才进入"值不值得买"的讨论范围。
第三本账:就算车源干净,0公里车的折扣也不是白拿的
一位2025年底的买家把自己踩过的坑整理成帖,历时两个多月总算过户成功,拿到678赞、323条评论。 这份成本清单比任何"避坑五句话"都实在:小红书
过户等待期不定,快则一个月慢则半年,期间无法在12123备案"非本人机动车",收不到违章信息,只能跑车管所查;
商业险两头堵:买在原车主名下,过户后麻烦到只能退保;买在自己名下,过户后车牌信息变更又要重新折腾;
过户后首年保费没有优惠,且"过户后首次投保"常被支付宝、微信渠道拒保,只能线下车险业务员;
电车的终身质保,过户自动取消。小红书
算下来,合法渠道的0公里车,大致是拿10%~15%的折扣,换回半年的产权不确定期和几项保险、质保权益的折损。对只买交强险、车技有底的老司机,这笔账能算平;对名下没报废车、本来就想"一步到位"的新手,这是隐性成本最高的一类车——而讽刺的是,新手恰恰是这类车最集中的客群。

现在该做什么
已经付了全款没过户的:立刻去查车辆档案、核实贷款机构(这次爆雷的车主就是互相对信息时发现自己车"登记他人名下+早已抵押+贷款未结清"的),向办案公安申报被害人身份、保留合同和聊天记录;律师提示,若车辆被拍卖,可主张剩余款项优先返还购车受害人——但前提是涉案公司还有财产可执行。
准备下定的:把付款条件锁死在"绿本原件核验无抵押记录"之前,款到过户,别接受任何"不过包退"的书面或口头承诺——这次案子的合同里同样写着退款条款,照样退不出钱。知乎
继续观察的信号:秦皇岛案件侦办进展(9月23日报案后尚无公开结论);商务部对0公里车规范的后续落地;节后成交窗口里,如果某类"准新车"折扣曲线突然变陡,那不是馅饼掉下来的声音,是资金盘在甩货。
0公里二手车的价值应该是渠道折扣,不该是产权折扣。凡是把"车是真的"和"车是你的"搅在一起卖给你省2万的,那不叫捡漏——你在替别人的月供垫资。














