

父母保障、医保补充和车险续保成为当天最实用的三条线索;先看保障缺口,再比较报价与附加项,能少花冤枉钱。
父母保障与医保补充怎么配
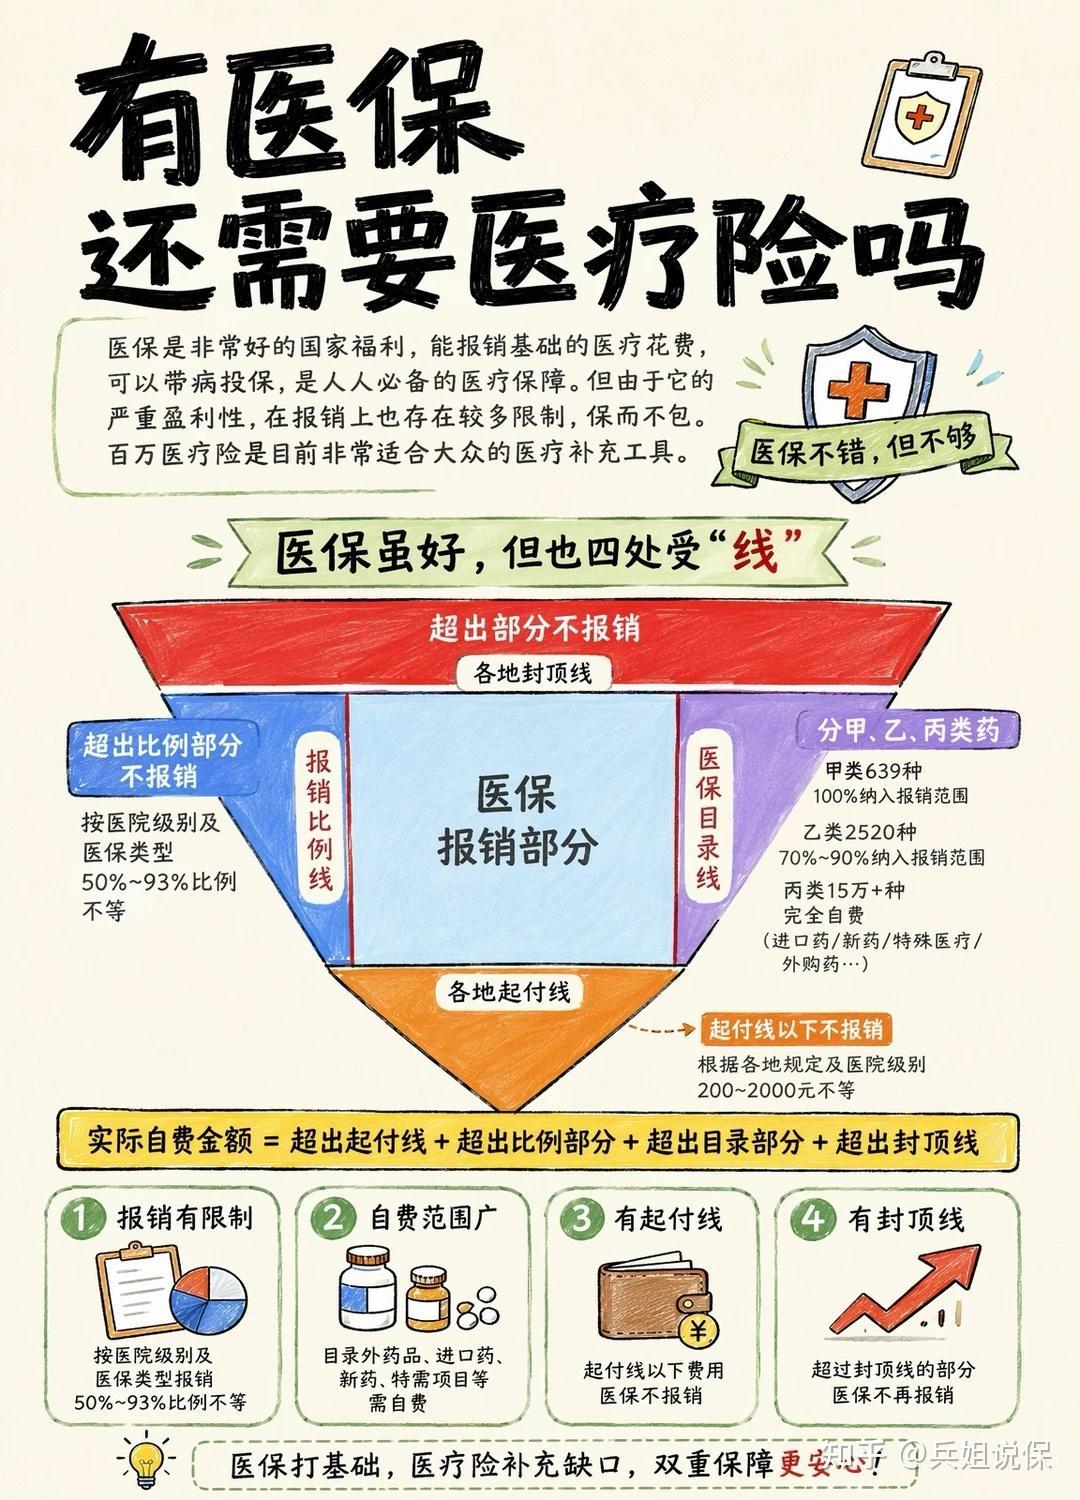
围绕50—60岁父母保障和医保之外的自费风险,两位保险内容作者给出了不同层次的配置思路。适合先梳理医疗、意外和家庭现金流缺口,再核对健康告知与免责条款。
车险续保别只看总价
多位车主晒出续保报价、附加保障和渠道差价,问题集中在赠送保养、额外保障以及同款车不同价。对续保用户来说,逐项对齐险种、保额、免赔约定和出险记录,比直接比较总价更有用。
身故后的社保权益别漏办
一则社保实务梳理提醒,参保人去世后,养老保险个人账户、医保个人账户、公积金及符合条件的遗属待遇并非都自动消失。家属应按参保地规则主动核对材料、期限与申领路径,具体金额以当地部门审核为准。
保险公司偿付能力披露怎么看
围绕部分寿险公司不再公开偿付能力报告的疑问,讨论把公司经营安全与银行存款安全作了对比。判断保单长期安全性时,更适合核对监管披露、风险综合评级和合同责任,不宜只凭单篇观点下结论。


当前文章无评论,是时候发表评论了