

10月21日,红果短剧发了条公告:11月1日起,新用户不再发放金币;12月31日前,金币功能全面下线。文娱先声微博
公告措辞很平静,评论区不平静。有人骂“忘本”,有人惦记着自己那15块钱:用户多到不需要砸钱拉新了,我的钱还提不出来呢。微博
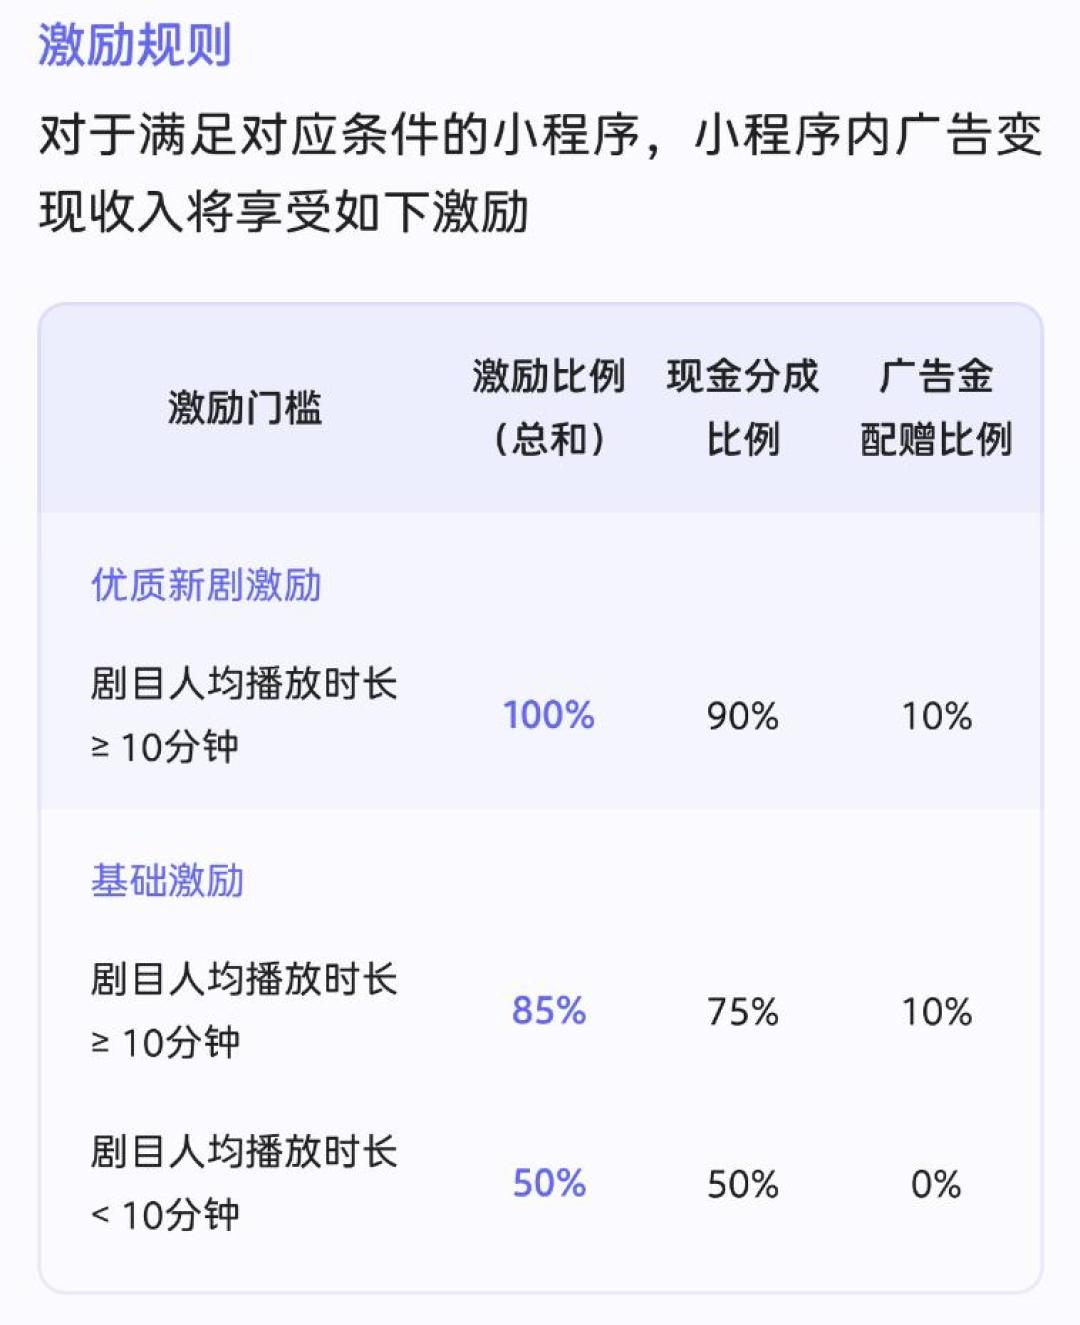
几乎同一时间,微信里的“绿泡泡短剧”挂出另一套政策:四季度接入联合发行的优质新剧,最高给100%收入激励,90%现金加10%广告金。镜像娱乐识礁Farsight
一个收手,一个撒钱。短剧这门生意,两边同时换了算法。
“绿泡泡”不是新App。它是微信里的一个小程序,口号“免费好剧,一点就看”,首页只有三栏:免费剧场、刷一刷、我的。识礁Farsight
它做的事也不新鲜,甚至有点回到起点。短剧最早就是在微信小程序里跑起来的:投流把人引进来,单集解锁,9块9一集,一部剧看下来上百块。镜像娱乐
2022到2023年,“24小时充值千万”的故事,大多发生在这里。镜像娱乐
后来红果用“免费加广告”掀了桌子。2023年上线,到今年7月,日活1.68亿,比爱奇艺、腾讯视频、优酷、芒果TV四家加起来还多。文娱先声镜像娱乐
腾讯不是没试过。腾讯视频的“十分剧场”、独立App“火星观剧”,都没什么声量。这次它不造App了,改把散在微信里的短剧小程序,收进一个官方入口。文娱先声
底气是现成的:今年5月,微信短剧小程序的用户规模5.08亿,比独立短剧App的4.02亿还多。人一直在微信里看剧,只是没人把他们拢到一个池子里。识礁Farsight镜像娱乐

真正让腾讯坐不住的,是时长。
野村证券的数据:今年8月,使用时长前50的App里,字节系拿走41.8%,腾讯系28.6%。一年前这个差距是3.3个百分点,现在13.2个。识礁Farsight镜像娱乐

红果是那台新长出来的抽水机。8月使用时长同比涨了182%,份额从2.2%冲到5.9%,排到全网第四。使用时长最高的四款App,字节占了三席。识礁Farsight
所以绿泡泡更像一场防守。腾讯要的不是再造一个爆款App,是把用户本来就会花在短剧上的时间,留在自己的院子里。
红果砍金币,也不是打不动了。
金币是拉新工具:看剧、签到、做任务,换几毛几块。它买来的是“为收益而来”的用户,不是“为内容而来”的用户。广告单价往下走,这批流量的账就越算越薄。独角兽观察
更关键的是成本结构。红果是独立App,买量、运维、服务器都得自己扛,业务要单独算盈亏。独角兽观察
绿泡泡长在微信里,登录、支付、分享、公众号流量全是现成的。同一笔补贴,两边根本不在一个量级。
所以一个敢把100%分出去,一个敢把金币关掉。不是谁更激进,是两本账。
但绿泡泡真正的难关,可能不在红果。
微信给它配的杀手锏,是“朋友在看”。首页会告诉你朋友在追哪部剧,哪个地区的朋友都在看什么。按视频号的经验,熟人推荐是最便宜的冷启动。镜像娱乐

可短剧恰恰是最不适合被熟人看见的内容。它节奏快、反转密,名字常常直白得让人不好意思——“总裁”“复仇”“闪婚”。看的时候图个爽,看完未必想让人知道。
有人写得很直接:人不是什么时候都需要社交,看短剧这种不太好拿来炫耀的娱乐,人家都自娱自乐的看,你倒好来个“朋友在看”。知乎
微信显然意识到了。绿泡泡做了模糊推荐,点赞分公开和私密。可产品能藏住点赞,藏不住“你正在看”这件事本身。文娱先声
这是微信做内容一贯的别扭:它最强的资产是关系链,可有些内容消费,天生想离关系链远一点。
100%听着狠,但所有平台的高补贴,最后都会随供给饱和收窄。剧方涌进来,微信里能转化的流量有限,投放成本一涨,红利就被吃掉。独角兽观察
而且补贴买得到剧,买不到产业关系。红果背后是番茄小说的IP、自制与联合制作、抖音的宣发、算法分发,一条已经转起来的链。文娱先声
腾讯手里也有牌:阅文上半年短剧和漫剧收入4.3亿,同比涨230%;视频号日活过6亿;腾讯视频有内容运营经验。但牌多不等于能打成一副。文娱先声镜像娱乐
绿泡泡团队现在只有十来人,也没定激进的日活目标。这很像微信的作风:先放着,慢慢长。文娱先声
腾讯未必需要再造一个红果。绿泡泡要回答的问题更小,也更难:微信能不能把“顺手看一眼”,变成“留下来追完”。
对看剧的人来说,变化是实在的:入口更多,免费剧更多,制作方多了一个能多分钱的地方。至于要不要让朋友知道你在看什么,得看微信能不能把这道选择题,做得不那么难堪。

当前文章无评论,是时候发表评论了