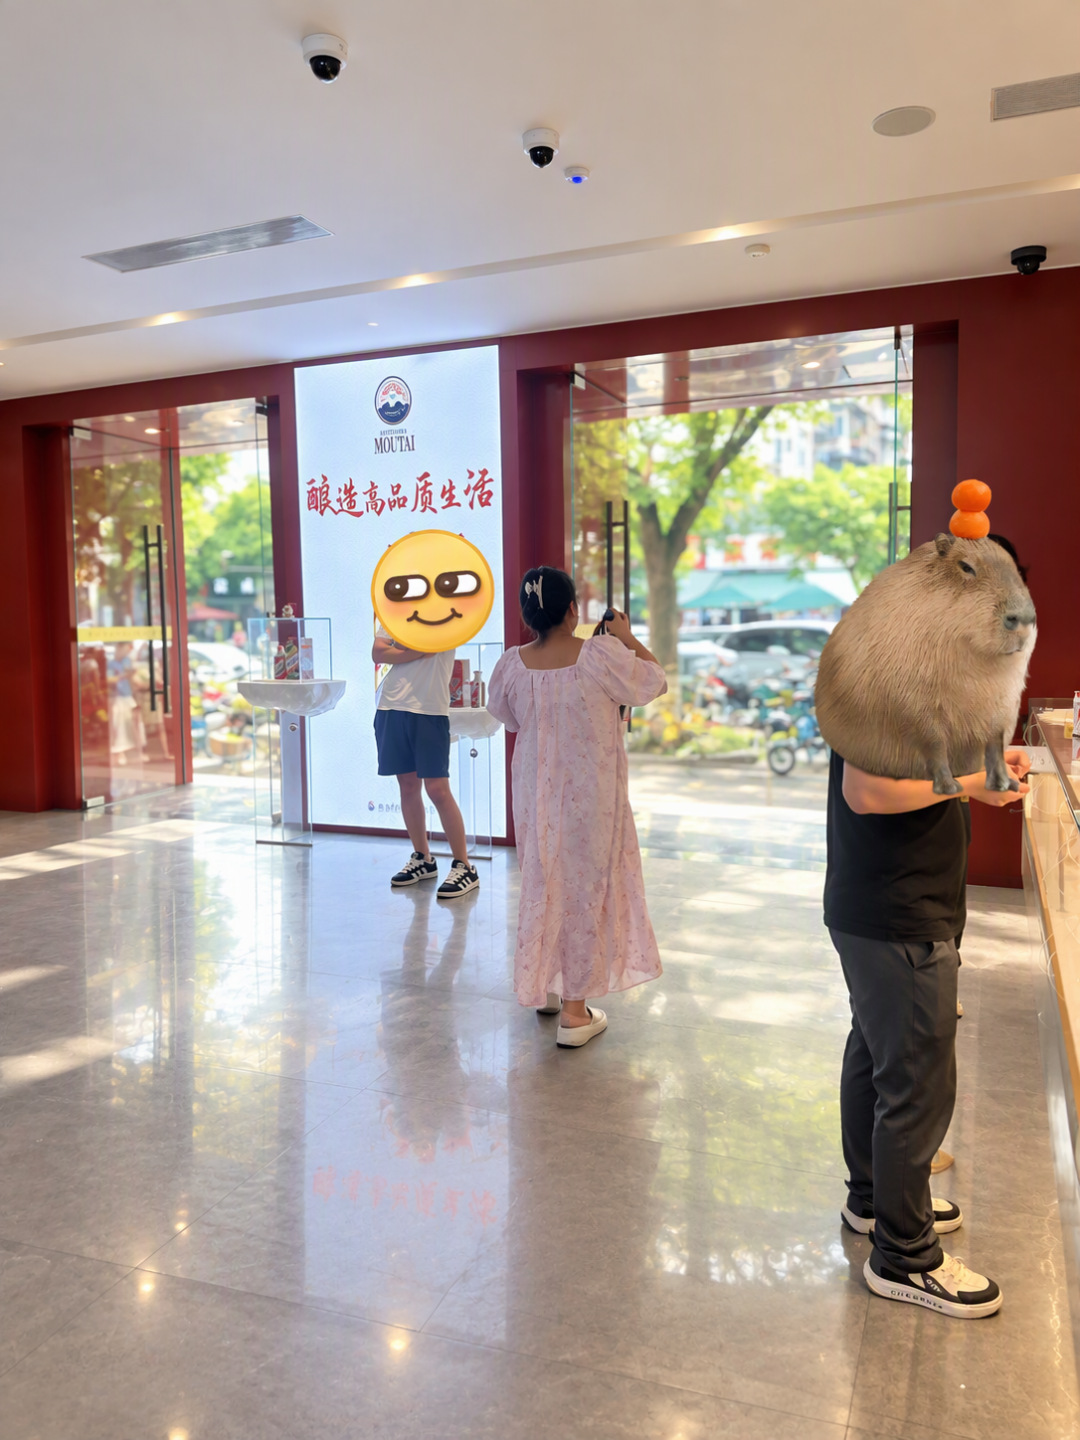
十月底,要是有人告诉你"茅台随便买",别觉得他在耍你:消费者可以在自营店、专卖店直接买到飞天,也能在i茅台上申购,不用托关系,也不用再怕假酒。上海证券报
于是市场出现一种声音:茅台不稀缺了,价值故事讲不下去了? 这个问题被上海证券报在昨天(10月24日)正式摆上台面。我们对完三本账,结论只有一句:被终结的是转手生意,没有被终结的是稀缺本身——只是这两样,从此不在同一本账上。
第一本账:转手利润真的清零了。 2021年双节,飞天散瓶批价3170元,出厂价969元,单瓶价差约2200元——一条千亿级价差带,钱从来没进上市公司报表。如今据市场测算,价差被压到约340元,黄牛从i茅台抢酒转手的单瓶利润只剩11元到41元。官方定价与社会渠道之间的价差进入百元区间,"抢到即赚到"的旧逻辑基本失效。上海证券报
注意,这不是价格跳水。批价9月1日1700元,双节节前走到1750-1760元,节后回落也只在1720-1740元区间,未见往年节后大幅跳水的景象。10月5日飞天终端零售均价1802元;多地双节动销同比增长超10%,开瓶占比还在抬升。跌下去的是囤出来的假需求,撑住的是喝出来的真需求。上海证券报
第二本账:酒的真稀缺写在三个数里。 15.03平方公里核心产区,这块地搬不走,产能无法异地复制;从投料到出厂至少五年,31.52万吨基酒库存,相当于6.7年的销量;华创证券测算,2027年可供基酒约4.86万吨、对应约1亿瓶,而机构判断当前茅台酒的年需求量在5万吨以上——原话是"当前看仍然稀缺"。这轮改革拆掉的是配额、批条造出来的"分配稀缺",产能稀缺一寸没动。上海证券报
第三本账:报表换了对账的尺子。 2025年,茅台出现上市以来首次年度营收、净利双降;2026年上半年,又出现首份"增收不增利"半年报。看着吓人,翻到下一页却是改革的回声:i茅台上半年卖了402.64亿元,同比+274%,占总营收43.63%;直销占比57.32%,半年度首次反超批发代理。预收账款较年初降了六成,公司明确:预收账款的高低,已不再是衡量市场供求的主要指标。价差、渠道库存、预收款,这三把旧尺子正在集体退役。上海证券报
落到普通酒友身上,判断反而简单了:
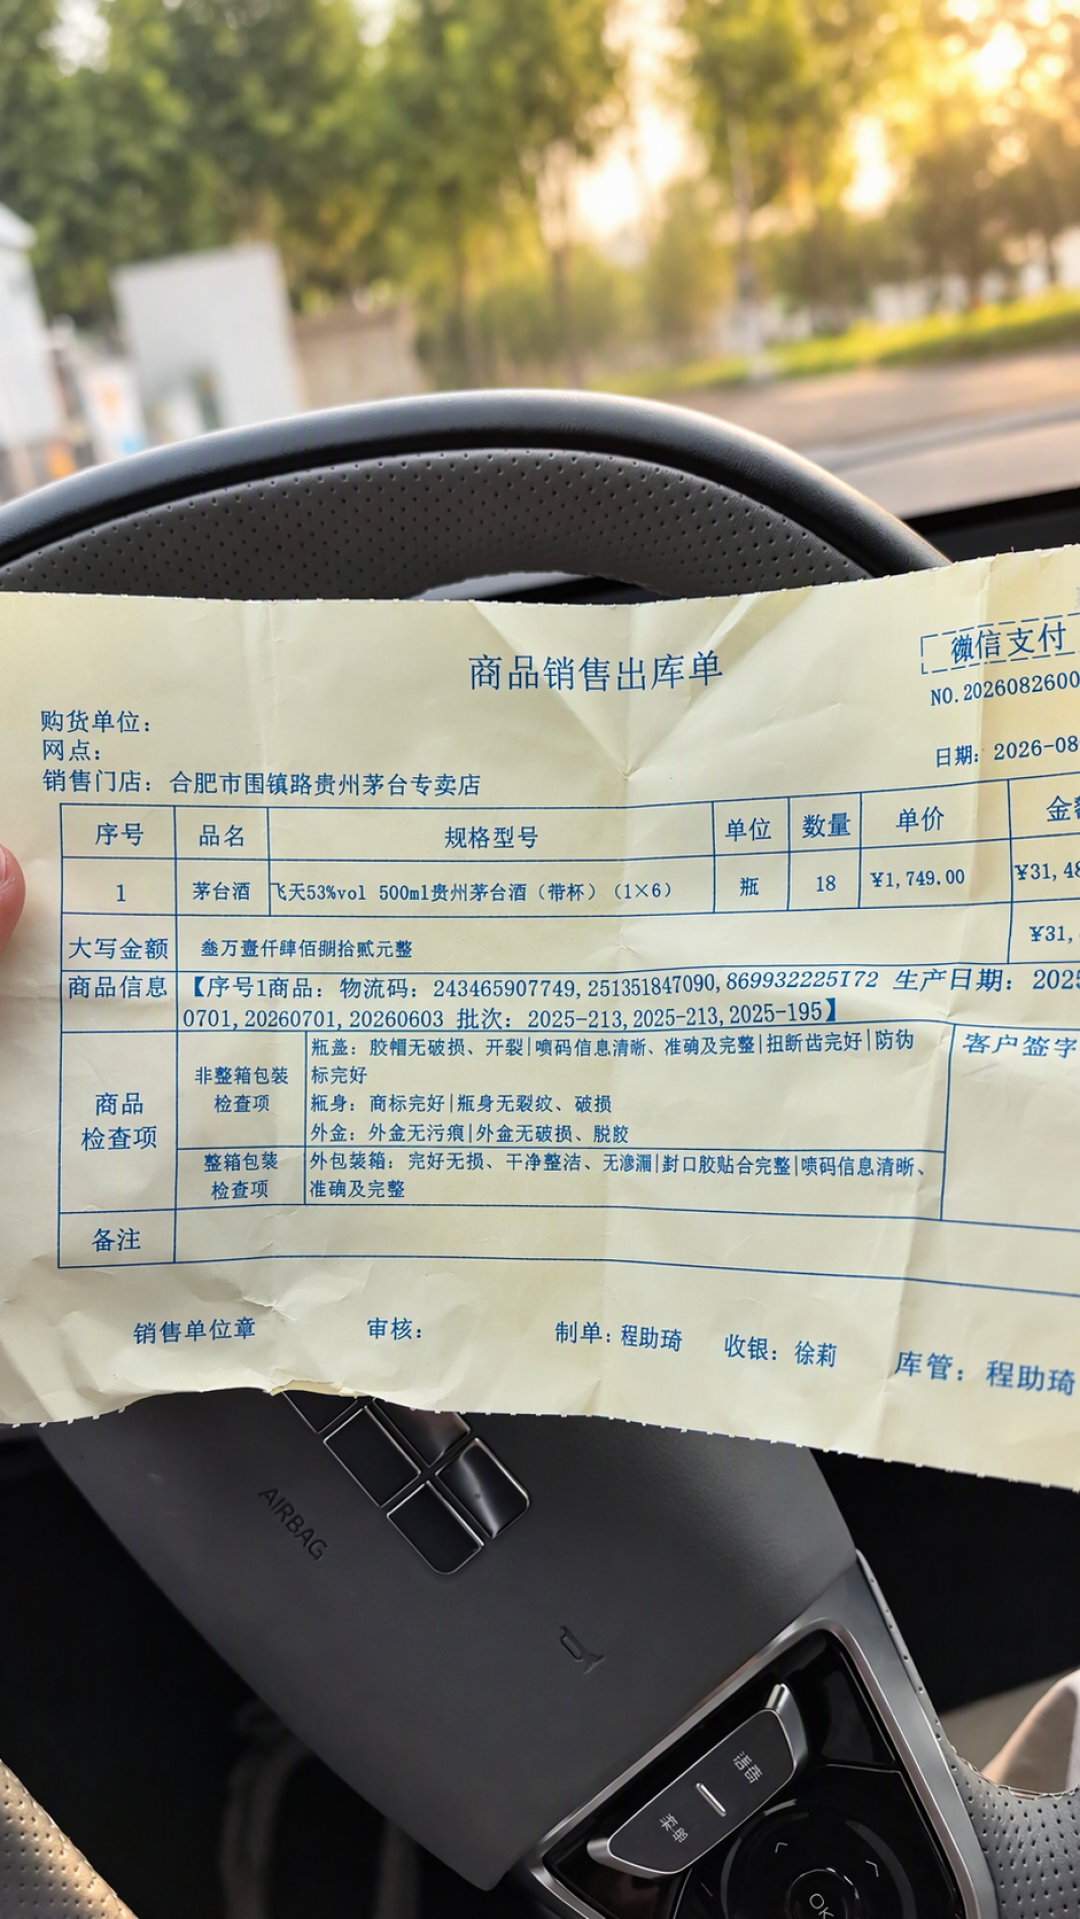
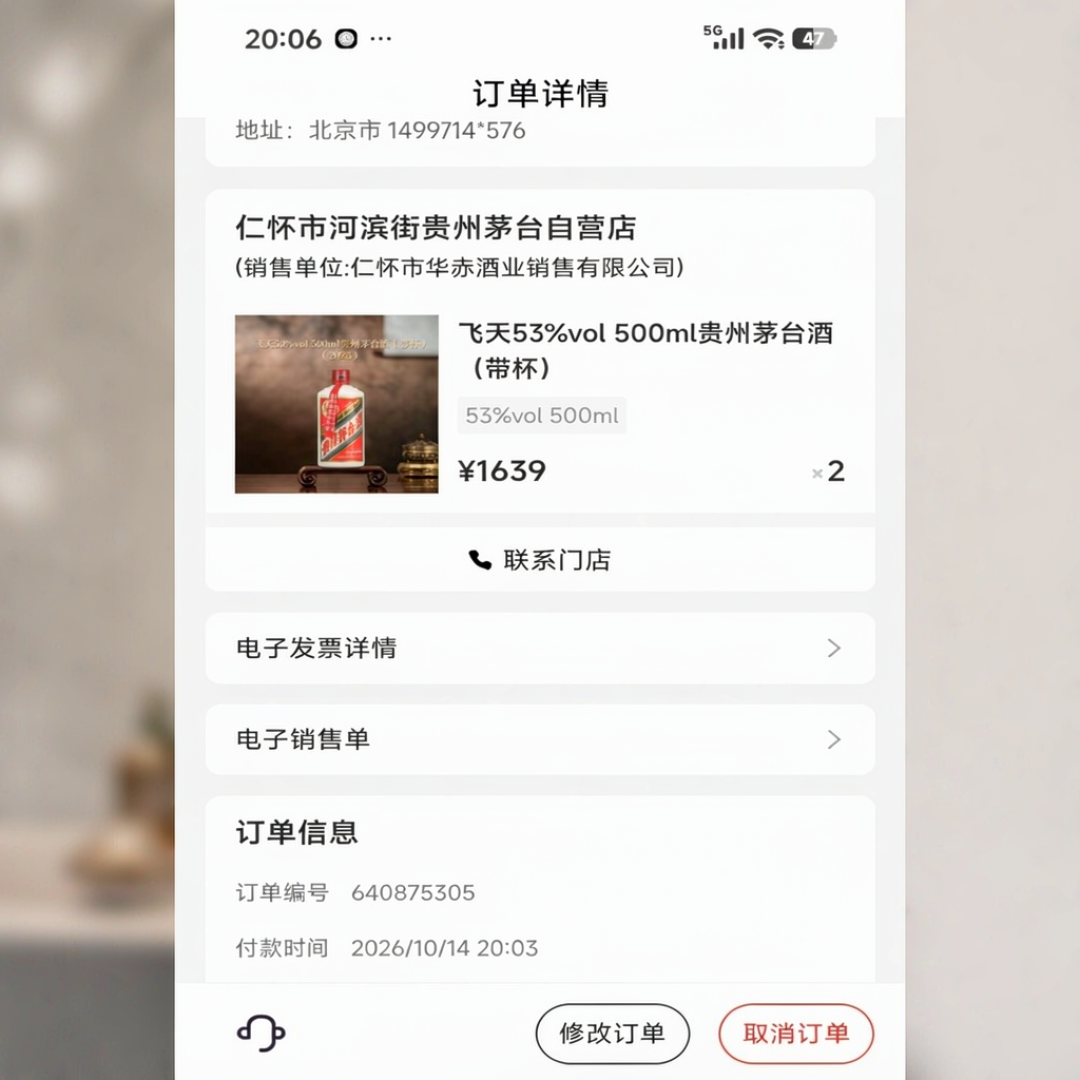
自饮、送礼:i茅台照抢。 1639元对比1802元的终端均价,一瓶省下一百多,没有任何渠道给得起这份"安全溢价"。上海证券报东方财富网小红书
转手套利:收手吧。 两位数利润,跑不赢一顿请客吃饭。
囤货增值:三思。 稀缺的是酒,不是"买了就能涨"的入场券——这个逻辑是这轮改革亲手终结的。
小红书上有酒友晒"抢了半年,终于抢到一瓶"。有攻略帖说晚上20点的那波"怎么抢都抢不到"。也有声音说精品茅台现在"随便点进去就可以了"。抢与好抢并存,恰恰是新常态:分配被抹平,产能没抹平。 董事长陈华在股东会上说,产区产能天花板和工艺复杂性决定了茅台酒的稀缺性将长期保持,供需紧平衡的格局不会改变。华创证券举的洋例子更直观:劳力士2025年部分款式无需配货即可自提,热门款照样难买。不稀缺的是"随便买到的那个SKU",稀缺的永远是"大家都想要的那个"。小红书小红书小红书知乎上海证券报
茅台"好买"的时代没有杀死茅台,它只是杀死了靠"买不到"赚钱的人。