

















12
10
月供少了79元,我拿还款表核了3笔,才敢认这笔降息到账
2026-10-24 22:08:04
0点赞
0收藏
0评论
上周末收拾家,老婆在饭桌上突然问了一句:去年元旦说是要自动降的那笔公积金利率,到底给我们家降下来没有?我愣了两秒——从2026年1月1日算起,这笔降息已经满一年了,而我这个管钱的,居然一次都没翻开过还款表。年底对账本来就要做,这笔"白给的减负",更该先核。
我一开始的判断是"没到账"。2025年12月的扣款短信里,月供还是两千四出头;翻到2026年开年的扣款,总额看着几乎没动。错就错在我拿组合贷的总扣款说事:我家的房贷是公积金加商贷的组合贷,两部分分开扣、扣款日也不同,我盯着"几乎没动"的那条,其实是商贷部分那条按老样子走的月供。等我真正翻出公积金部分的还款表,把2025年12月和2026年1月两期放在一起比,才对出一个干干净净的数:每月少了79元。核到这里,这笔账才算真正落了地。
一、先核规则:谁的月供会自动降,谁的根本不会降
这轮公积金降息是2025年5月公布的,统一下调0.25个百分点。落到每户人家头上,先看你公积金贷款的放款日:2025年5月8日前放款的存量贷款,从2026年1月1日起自动执行新利率,不用申请、不用交材料、不用跑柜台;2025年5月8日之后放款的,签约时执行的就是新利率,本来就不存在"等到账"。我家是2021年放款,属于前者——所以"到账"不是要不要办的问题,是本来就该到,到没到只能拿表去核。
执行的新利率,按贷款期限和首套二套分四档:
类型 | 5年以下(含5年) | 5年以上 |
|---|---|---|
首套 | 2.1% | 2.6%(原2.85%) |
二套 | 2.525% | 3.075%(原3.325%) |
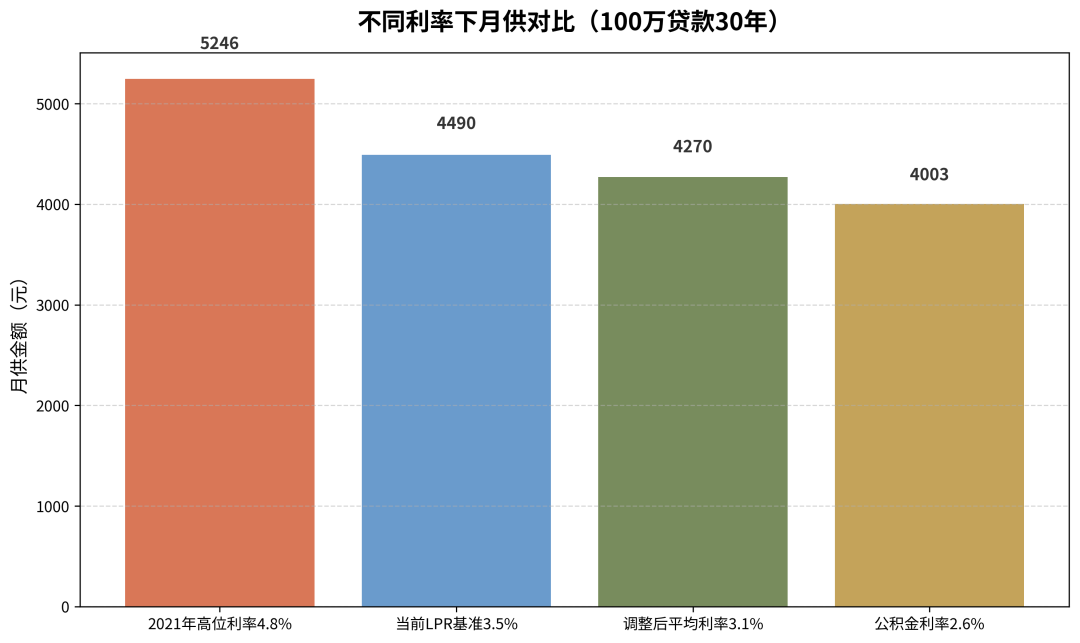
还有一条最容易核错的规则:组合贷里的商贷部分,不跟公积金一起降。商贷按LPR走,要看你合同里的重定价日和重定价周期,到它自己的日子才动。所以"总月供好像没降多少"和"公积金降息到账了"这两件事完全不矛盾——核账就得把两部分拆开,只看公积金那一截。
二、再核数字:我家一年到底省了多少钱
我家公积金部分贷款60万、30年、等额本息。还款表上写得清楚:调整前月供2481元,2026年1月起月供2402元,每月少79元,一整年下来是79乘12,等于948元;摊到30年全周期,省息2.86万元。
为了核对得快,我又拿两个常见本金的公开测算对了一遍尺子:
贷款100万、30年等额本息:月供从4135元降到4003元,每月少132元,30年总省息4.7万元;
贷款120万、30年:首套全程省息57100.85元,二套省59070.01元;多子女家庭贷156万,首套省74229.62元,二套省76789.24元。
把60万对应79元、100万对应132元这两笔公开测算放在一起折算:这笔降息,每万元本金每月省1.32元。这是折算尺子,只用来判断对不对,不是精确数。拿它当尺子很好用——你翻开自家还款表,用实际少的月供除以本金的万数,结果跟1.32差得远,说明你比的很可能是合并月供,或者中间还夹着别的账,得接着往下看。
三、为什么同一笔降息,有人早感到了,有人到现在还没发现
我老婆同事里就有两种说法:有人说开年一两个月就觉出月供轻了,有人到快年底被我老婆问起来,才第一次去翻表。这不是谁看错了消息,是合同结构决定了体感:浮动还是固定、纯商贷还是纯公积金还是组合贷,每一份合同的走法都不一样。具体到"核不出来",常见的坑就三个:
拿组合贷或合并扣款说事,商贷部分不动,公积金部分降的79元被整个月的数字盖住了,这是我家踩过的;
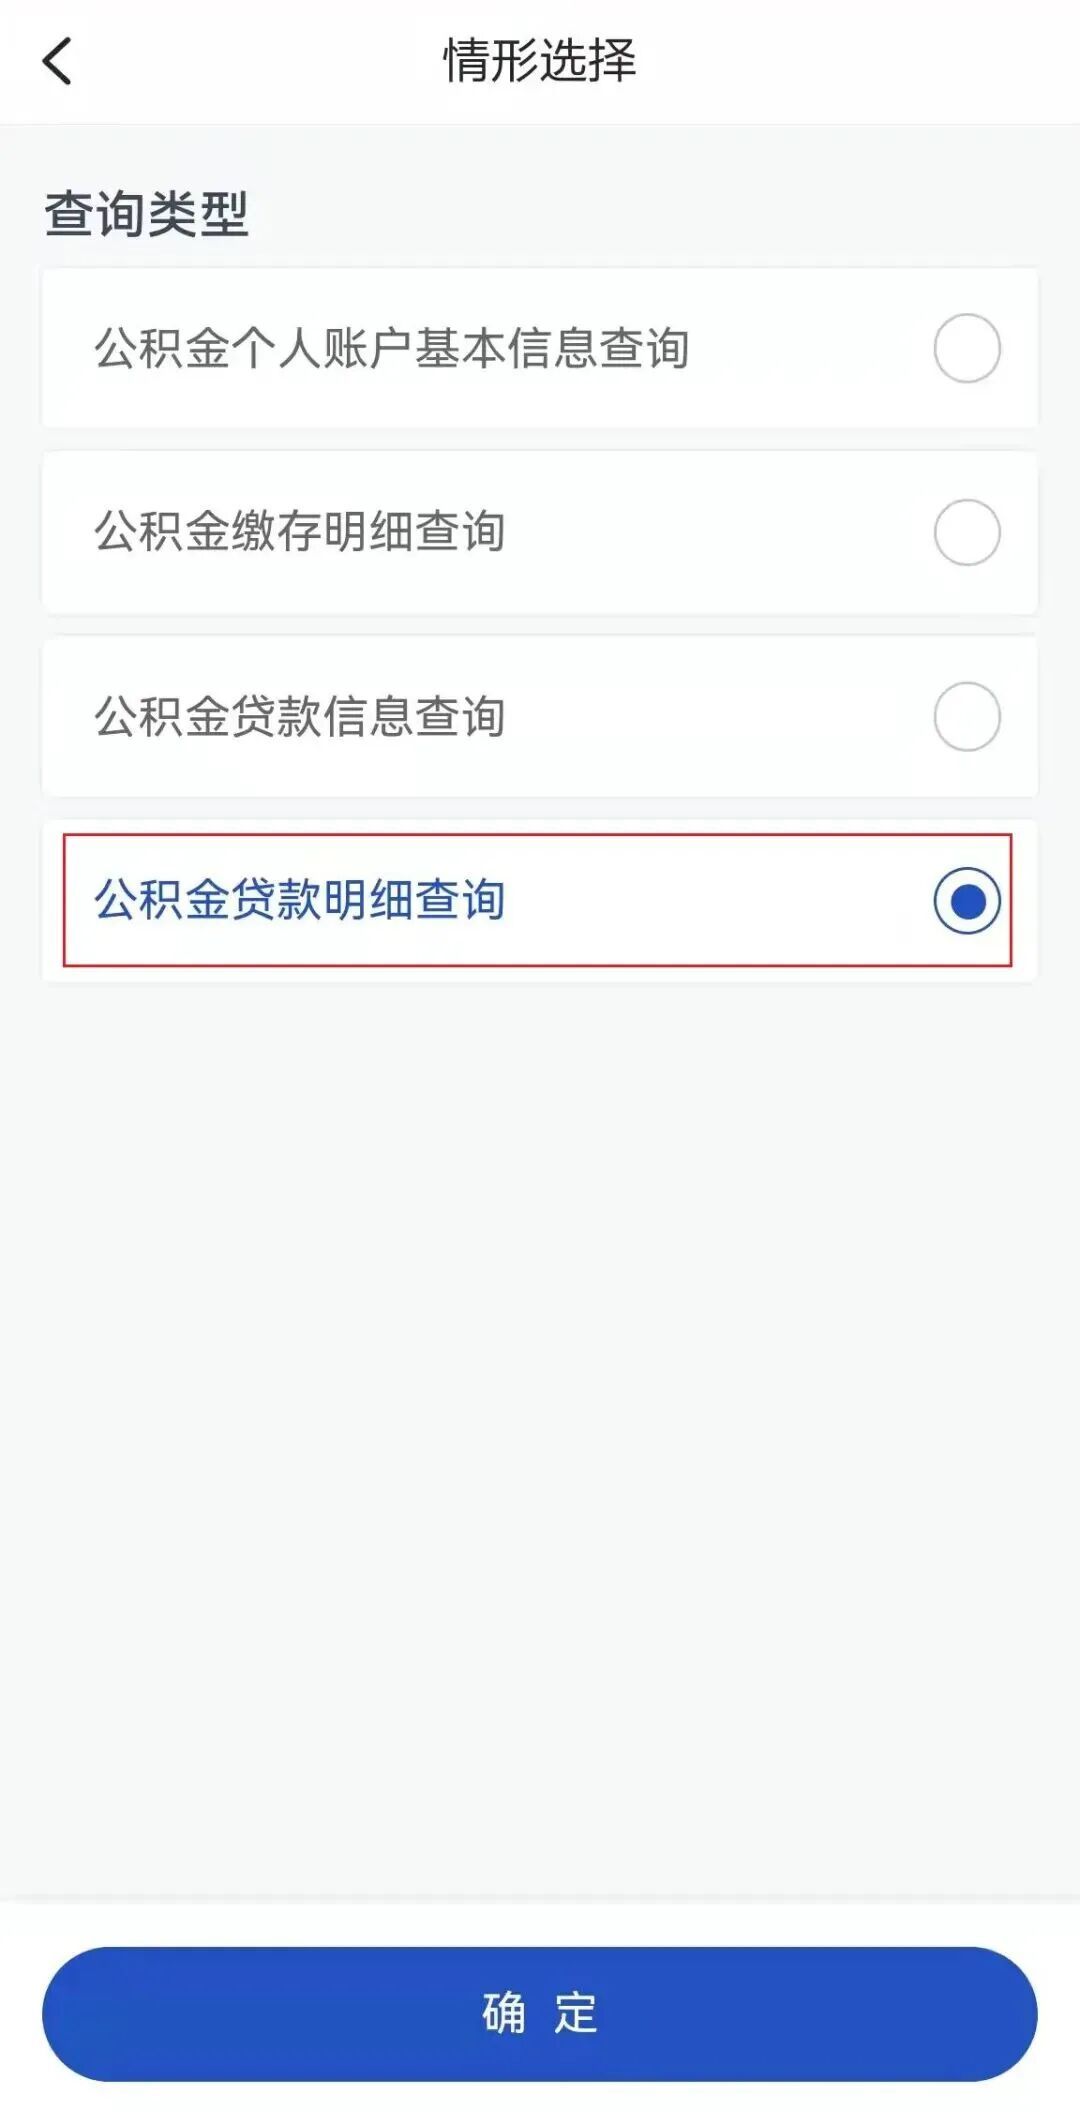
比的是2025年12月扣款和2026年1月1日前后某条短信——1月1日执行新利率,不等于1月1日当天那条扣款就显示新金额,得按扣款期数对。我核的时候干脆在公积金中心的自助机上把全年还款单据打出来,摊在桌面上逐行对,比翻手机踏实得多;
以为商贷部分"应该"跟着降,盯着总月供看了大半年,白白觉得政策没落到自己头上。
四、我家的年底核账,就四步
这笔账不需要任何新操作,需要的只是一次核对。我把过程整理成四步,年底对账的时候照着走一遍就行:
第一步,核日期:翻出公积金贷款合同或小程序里的贷款详情,确认放款日在2025年5月8日前还是后。前者应已于2026年1月1日自动切换新利率;后者合同本身就是新利率,核对对象改成"还款表有没有按新利率打印"。
第二步,核单期:组合贷只拉公积金部分那一条还款表,对比2025年12期和2026年1期的月供差额,用"每万元1.32元"这把尺子过一遍。
第三步,核全年:月供差额乘12,就是这笔降息今年实际给你家省的钱。我家的948元,已经记进年底账本的年度对账页——凡是钱自己生出来的,都要在这一页上对上数,先核到,才谈得上安排它。
第四步,核异常:差额对不上,先排除上面三个坑;都对完还不符,拿着还款表走公积金中心线上渠道或贷款经办行的客服去核,不用找任何"加急"“代办”。
五、核完这笔,再谈别的,核不到头上的一律不跟风
账核完,我家有两笔账明确不动。一笔是提前还款:省下的每月79元是被动减负,不等于现在就该把闲钱砸进房贷——那是另一道算术题,得单独看本金、年限和这钱原本的去处,今年我家这笔闲钱另有安排。另一笔是"商转公":它吃的是商贷和公积金之间的利率差,得看当地规则和贷款结构,不在今天这笔账里。这笔核完,年内到期的定期存款我顺手也在同一页对了一遍——房贷少付的是利息,存单该转的也是利息,两头都核到了,年底的账才算齐。
至于利率往后还有没有动静,我不猜,也不按猜来安排家里的钱。我家的规矩是:每年年底把"自动给到的"先核对入账,明年1月1日的新一个重定价周期,到时候再核一遍。政策给的账不核,就只是新闻里的一行字;核到自己还款表上,才是家里的钱。
我是老周,家里那个管钱的人。以上是我家的核账方法,我的选择不等于普遍建议,请对照你家自己的还款表再核一遍。
内容由AI生成