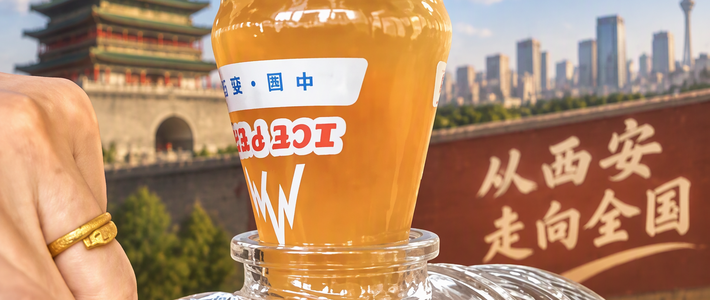
今年,先是有小红书用户晒出一瓶460ml的冰峰大瓶装。 10月底又有用户拍到高铁一等座免费发冰峰,配的还是一张没见过的新包装。 放到三年前,这两个画面大概率会被西安人当成“P图”——玻璃瓶冰峰连陕西都出不去,怎么突然一路铺到河南、湖南去了?小红书小红书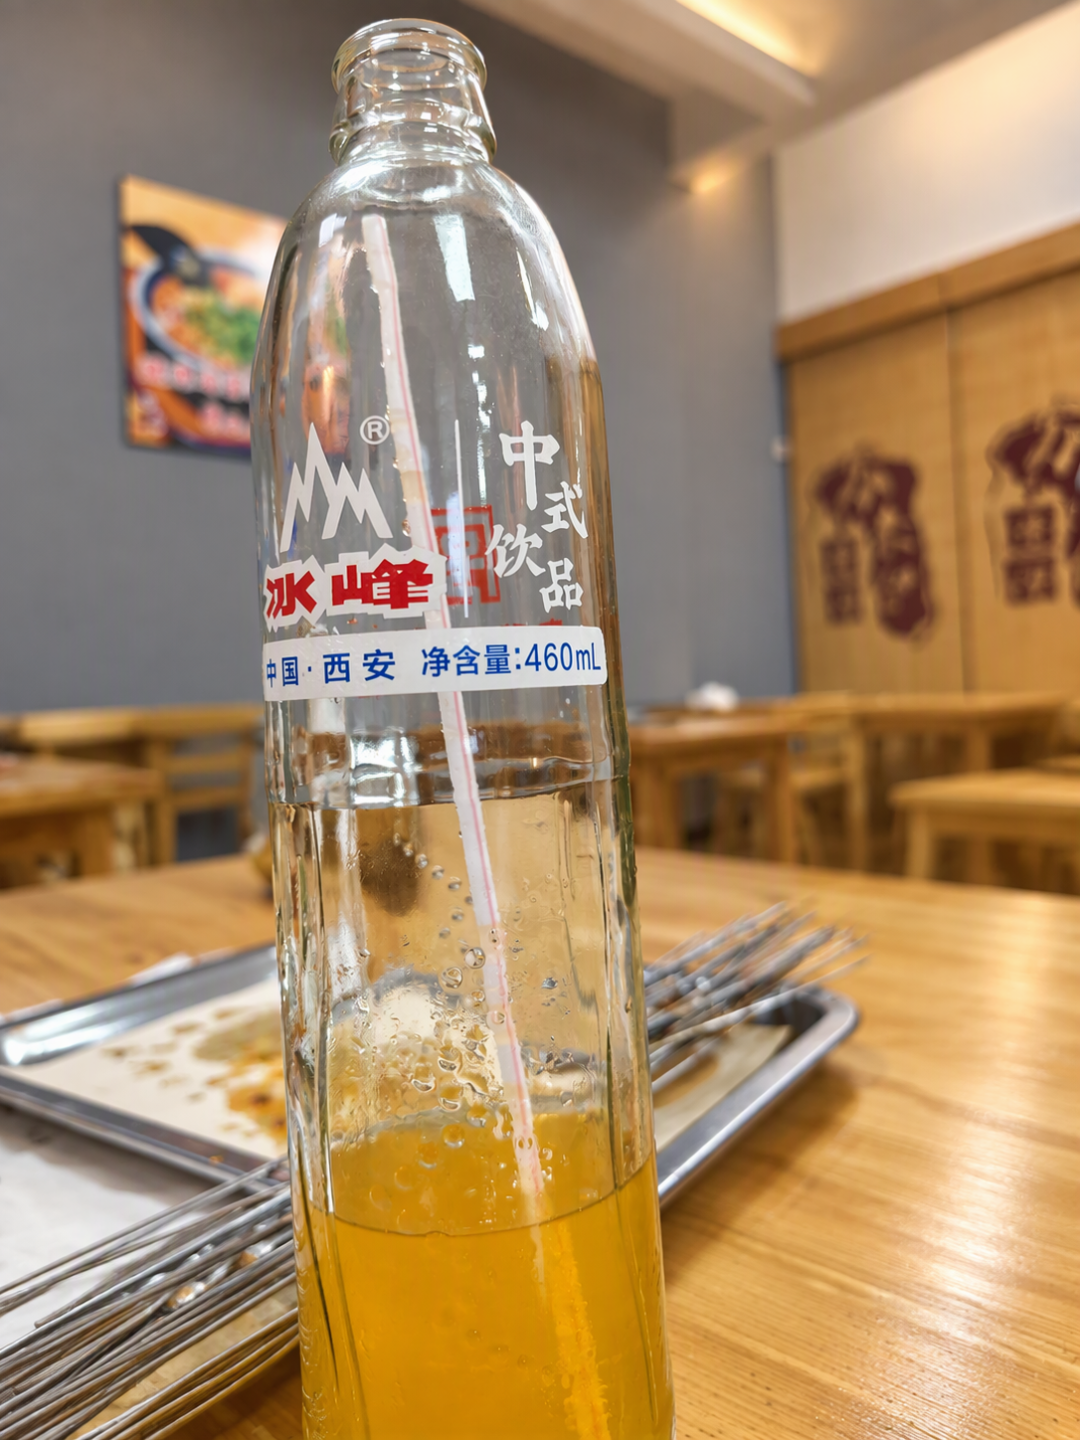
与此同时,抖音上一条财经解读视频在8月中旬被顶了起来,点赞1136,评论却干到了1048,标题就叫《大窑攻城,冰峰守城:国产汽水扩张路线的财务底牌》——评论区吵的就是那件事:冰峰到底能不能出陕西。 甚至8月9日知乎出现了“冰峰上市后……”开头的提问,虽然底下几乎没人回答,但“已经上市了”这个前提,已经有人默认了。抖音知乎
我花了一天把今年关于冰峰全国化的4篇报道和2022年撤回上市的旧稿全部翻完,数字能拼出一张完整的成绩单。先说结论:全国化是真在动,但“冰峰已经是全国性品牌”“冰峰已经上市”这两句话,目前一句都站不住。
一、先看明面上的成绩单:五个数字
据36氪8月3日《大窑冲50亿、北冰洋稳坐第一,为何只有“二厂汽水”掉队了?》这篇行业综述里的数据,冰峰2025年启动全国化以来有几个核心数字:
省外市场销售增速超70%;
省外预购量同比增长52.3%;
全国客户大会签约近亿元;
先后在长沙、郑州设立分公司,搭起“西北+华中”双核架构;
大本营的基本盘:西安玻璃瓶装饮料市场占有率超70%,省内终端覆盖率90%以上。
这组数字里,前四个讲“出去”,第五个讲“没出去”。 把它们并排放,才是完整的冰峰。36氪
二、底数算术:70%增速为什么听着吓人、算着不吓人
这是普通读者最难自己整理的一层,我直接算给你看。
界面新闻(娱乐资本论)2022年5月的报道援引过冰峰招股书:冰峰八成收入来自陕西一省,传统经销比例占九成以上。 36氪6月12日的综述同样写下“冰峰八成以上营收来自陕西”这个口径。 也就是说,到2025年启动全国化时,冰峰的省外营收占比大概率还在两成以内。界面新闻36氪
做个极端一点的假设:2024年冰峰整体营收100份,陕西占80份、省外占20份;2025年省外真做到“增速超70%”(按70%取整),省外变成34份;就算陕西完全原地踏步,总盘114份里省外也只占约三成——一家公司一年猛踩油门,营收结构从“八成一省”变成“七三开”,都还没脱离区域品牌。而现实中陕西基本盘不可能零增长,真实省外占比只会更低。
所以“省外增速超70%”这句话没有造假,但它是个小底数上的高增速。看区域品牌新闻,增速永远要先问一句底数——这个习惯对大窑、北冰洋、冰峰都适用。
再看签单量级:“全国客户大会签约近亿元”,对标同篇报道里机构预测大窑2025年营收突破50亿元,这个签约额约是大窑盘子的2%。 招商签约也不等于实际出货,中间还隔着经销商压货、动销、退货三道坎——汉口二厂就是前车之鉴:36氪8月3日这篇综述写得很细,网红营销把首批铺货消化掉之后,复购乏力,终端不肯补货,渠道端全面收缩、商超便利店大面积撤架。36氪
三、资本这条线:敲过两次门,两次都没进去
“冰峰上市”现在是个流传中的误解,正好借这个机会澄清。
时间线其实很清楚:冰峰第一次冲IPO,被证监会54项质疑问询;2022年5月,公司方面主动撤回申请,冰峰汽水第二次倒在IPO门外。界面新闻
撤回时招股书披露的成色并不差——年营收3.3亿元、净利率约27%、2021年营收增幅21.86%,报道原话是能“摸到上市公司的门槛”、接近可口可乐约25%的净利率。 问题也写在同一份招股书里:八成收入靠陕西一省,“单品不等于爆品”,出省难、出圈难。那次撤回拟募资6.69亿元,其中营销和品牌投入高达4.2亿元——一家地方汽水厂,想花六成募资去买“全国心智”,这本身就把短板亮给了监管层。娱乐资本论
从那以后到今天:我以“冰峰 IPO”“冰峰上市”“冰峰集团”“冰峰 业绩”“冰峰 辅导 备案”等关键词,在东方财富、今日头条、同花顺财经、界面新闻、36氪、网易等平台做了交叉检索,截至2026年10月,没有任何可查证的IPO重启、辅导备案或挂牌动作。知乎那个“冰峰上市后”的提问,前提就是悬空的。所以凡是以“上市”为卖点的冰峰周边、囤货话术,目前都缺乏公开依据,看到先缓一缓。
四、把前辈的路线图摆在一起看:冰峰走的是哪条
这是全国化话题里信息密度最高的一块,我把2026年以来36氪几篇综述里的案例统一整理成一张对照,关键数字均按报道口径标注。36氪
品牌 | 全国化路径 | 关键数字(据报道) | 现状信号 |
|---|---|---|---|
大窑 | 放弃商超正面战,主攻烧烤火锅大排档,餐饮渠道占85%以上 | 2023年官方口径32亿元,机构预测2025年破50亿 | 卖给KKR 85%股权,走资本化扩张 |
北冰洋 | 情怀+体验店,北京核心商圈开12家品牌体验店 | 收入体量有“6亿元”(36氪8月稿)与“迈入10亿梯队”(36氪6月稿)两种口径 | 体量口径打架,本身说明信息不透明 |
亚洲汽水 | 电商+即时零售,广东覆盖超10万家终端 | 线上销量接近翻倍 | 两广圈层固定,难出华南 |
汉口二厂 | 网红营销快速铺货 | 热度退去后长期滞销 | 渠道撤架,掉队样本 |
珍珍 | 低价大单品,主渠道在东北 | 起家34年“悄悄杀到全国前四” | 区域全国化的时间参照:34年 |
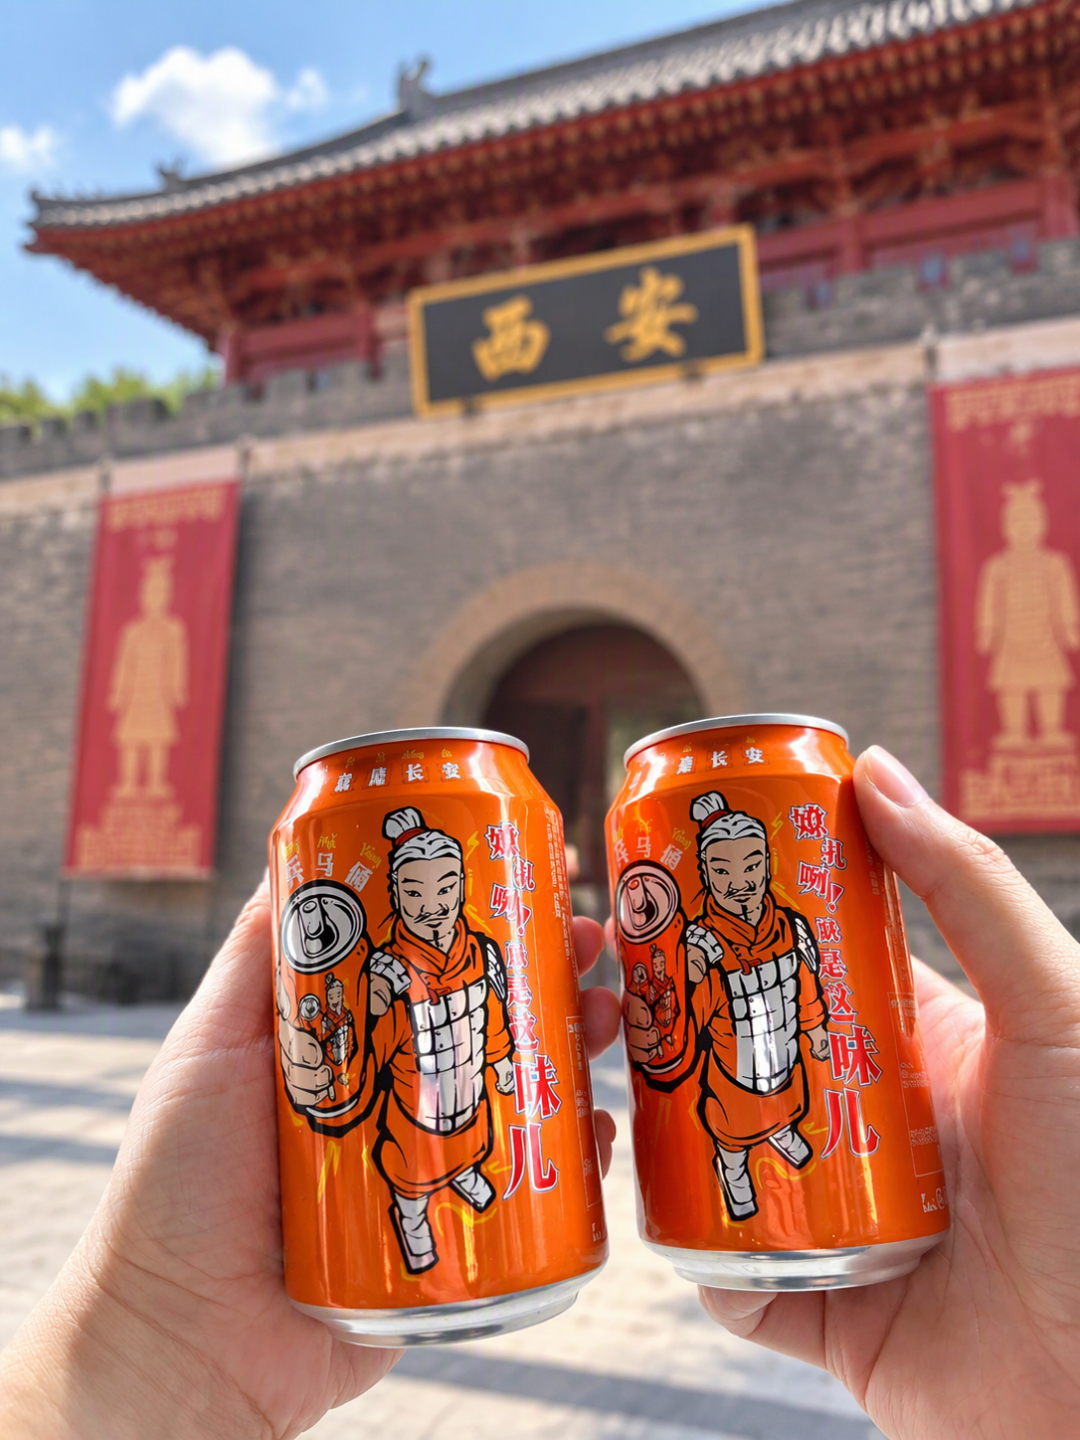
冰峰 | 省内90%+覆盖率打底 + 长沙郑州双核分公司 + 城市联名(兵马俑、大雁塔罐身,配合盒马西安城市联名) | 省外增速超70% | 汽水主题博物馆年均接待游客超10万人次 |
对照下来能看出一个微妙的错位:冰峰的产品动作(文创雪糕、限定罐、博物馆、形象店特调)几乎全在西安本地场景里打转,本质是“让来西安的人把冰峰带走”;而分公司开在长沙、郑州,是要“让冰峰自己走去外省人面前”。前者已经跑顺,后者才开始两年。这个行业的节奏本身就慢——36氪9月写珍珍时用的标题就是“在东北‘封神’34年,2.5元一罐的‘土味汽水’,悄悄杀到全国前四”,而大窑的餐饮渠道盘也是三十多年攒出来的。 冰峰的全国化,按行业自身的节奏看,现在连检验期都还没走完。36氪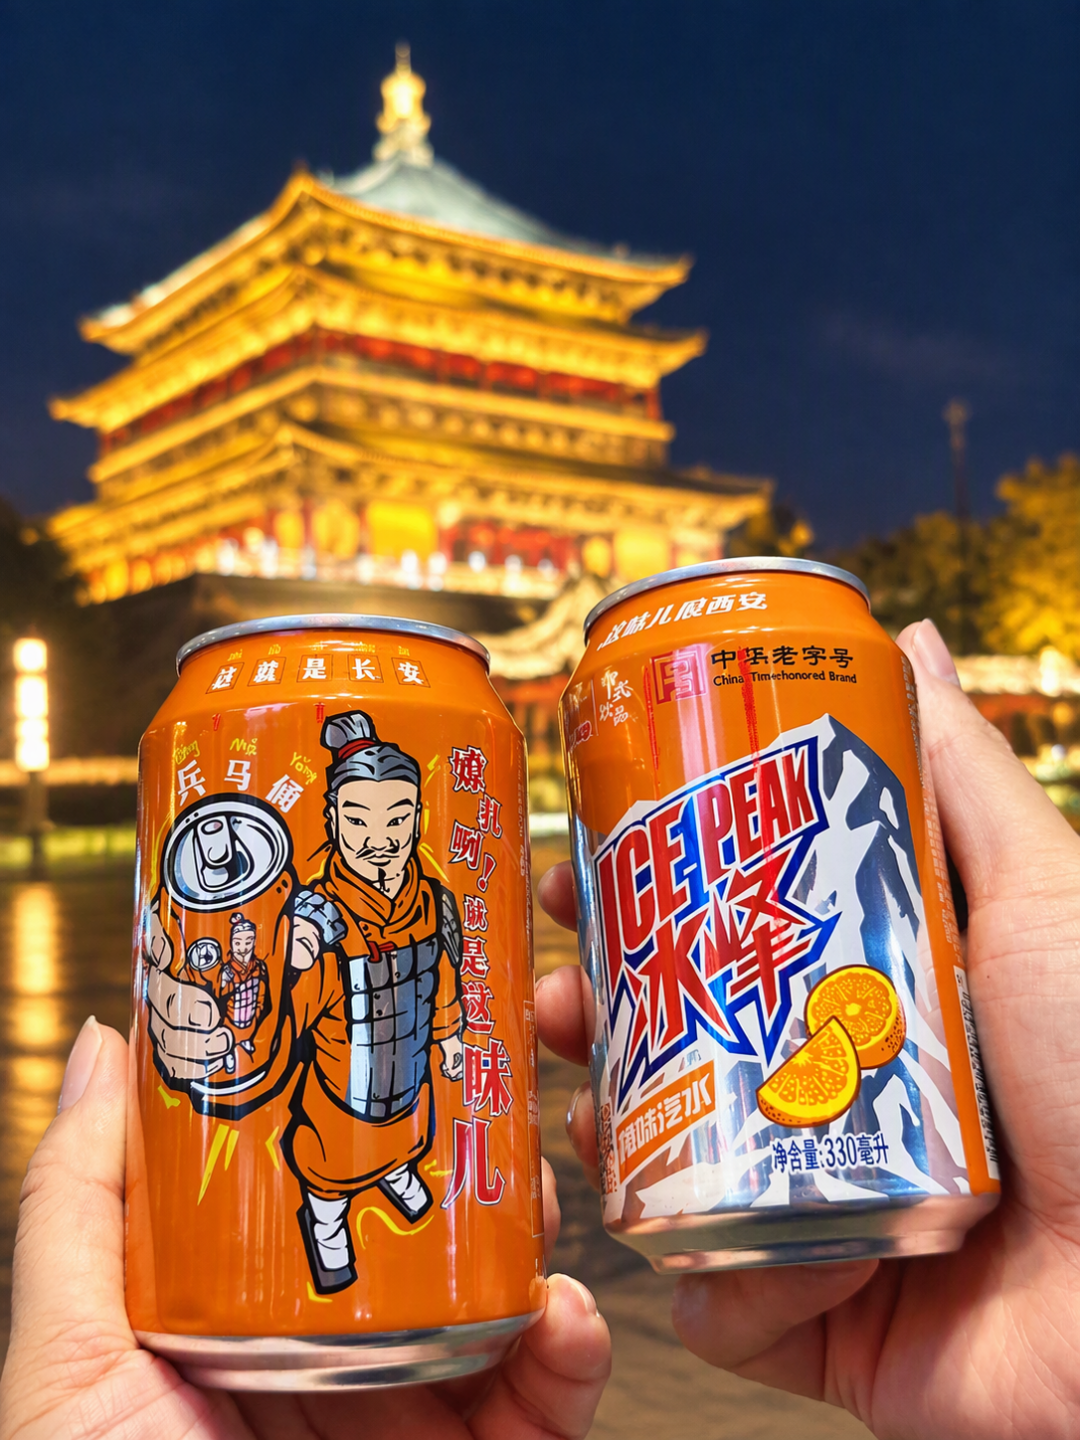
还有一个绕不开的物理约束:橙味玻璃瓶冰峰依赖回收瓶体系,省外喝惯的其实是罐装和PET规格。省外终端能不能把“大窑的餐饮货架”换成“冰峰的货架”,比签约金额更能说明问题。
五、不同人怎么用这张成绩单
省外(尤其长沙、郑州)的朋友:接下来两年,便利店、商超里出现冰峰的概率确实会涨,因为双核分公司就是奔着铺货去的。但记住两件事——价格大概率比西安贵(2元档出省翻几倍是老问题),以及认准“冰峰”本尊,市面山寨“冰峰时刻”类包装专挑没见过真品的下手,瓶身背标三处细节看仔细。
西安本地人:你的2块钱没变,变的省外朋友什么时候能在楼下买到。省内70%市占、90%覆盖就是冰峰的底气,也是它暂时离不开的舒适区。
想囤联名限定、被“上市”故事种草的:先收藏这篇的检索结果——截至目前冰峰并没有可查证的重启上市。限定罐、文创雪糕值不值取决于你吃不吃这套西安符号,不取决于什么资本故事。
看热闹等信号的:接下来值得盯三件事——①官方或媒体是否披露省外营收占比能否突破三成;②IPO辅导备案是否重启(目前0记录);③长沙、郑州终端出现常规铺货(而不是景点快闪)的实拍。这三条里任何一条落地,这篇的结论都值得重写。
六、口径说明
本文全国化数据(70%、52.3%、签约近亿、双核分公司、70%市占、90%覆盖)均来自36氪2026年8月3日报道,属单一信源的公司口径转述,未见其他独立信源交叉证实;2022年招股书相关数字来自界面新闻(娱乐资本论)5月26日报道,反映的是当时口径;北冰洋体量存在两种冲突表述,正文未择一采信;“省外占比约三成”的推算基于“八成以上营收来自陕西”的公开表述,假设条件已在文中写明,仅作量级参考。