页面明明写着"当前可借30万元",一点提款,弹出"暂不符合条件"。憋屈吧?你一搜攻略,满屏都是"工行放水、融e借好批",还有中介拍胸脯:你自己点没额度,中介一操作就出30万,因为我们有"加白"。
这篇把规则一次讲明白。
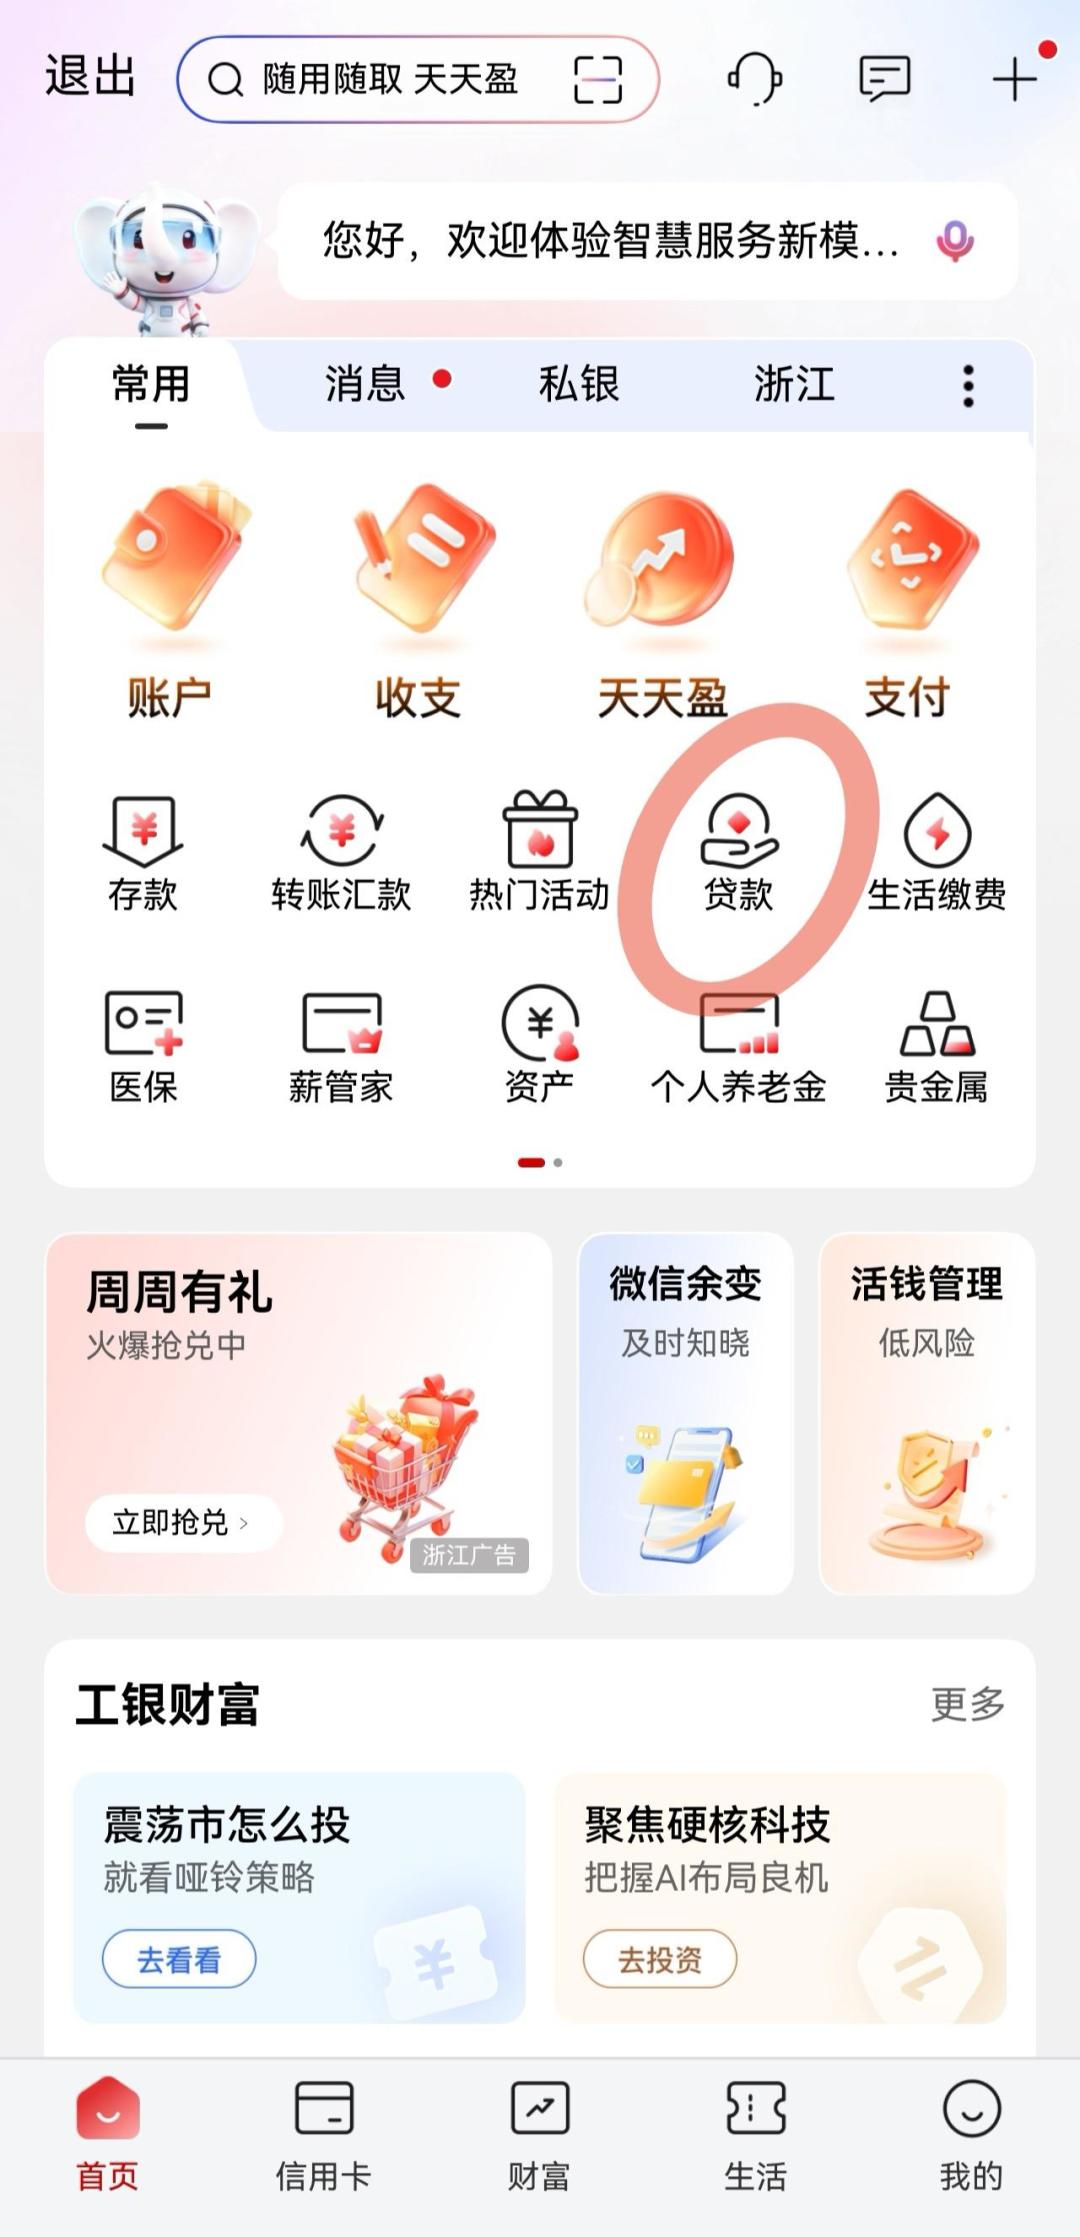
一、页面显示的额度,是预告片不是门票
融e借是工行的纯信用线上消费贷:免抵押、随借随还、提前还款无违约金,在国有行消费贷里,利息透明、规则清楚。但关键是:APP里给你的额度只是"预授信",不等于可以直接提款的可用额度;你点提款那一刻,系统还会二次深查征信、当下负债、近期查询和账户状态。预授信之后资质一变,就出现"有额度、终审不过"——你不是运气差,是没看懂规则。知乎
二、你刷到的"人人都好批",是别人的生意
最近一个月,“融e借新政”"秒批晒图"在小红书、知乎密集刷屏。可一位业内的人把话挑明了:他可能做10个客户,也就通过2、3个,晒到朋友圈的,全是"做一个成一个",还都批大额。不营造出"放水"的感觉,你凭什么去咨询他?知乎
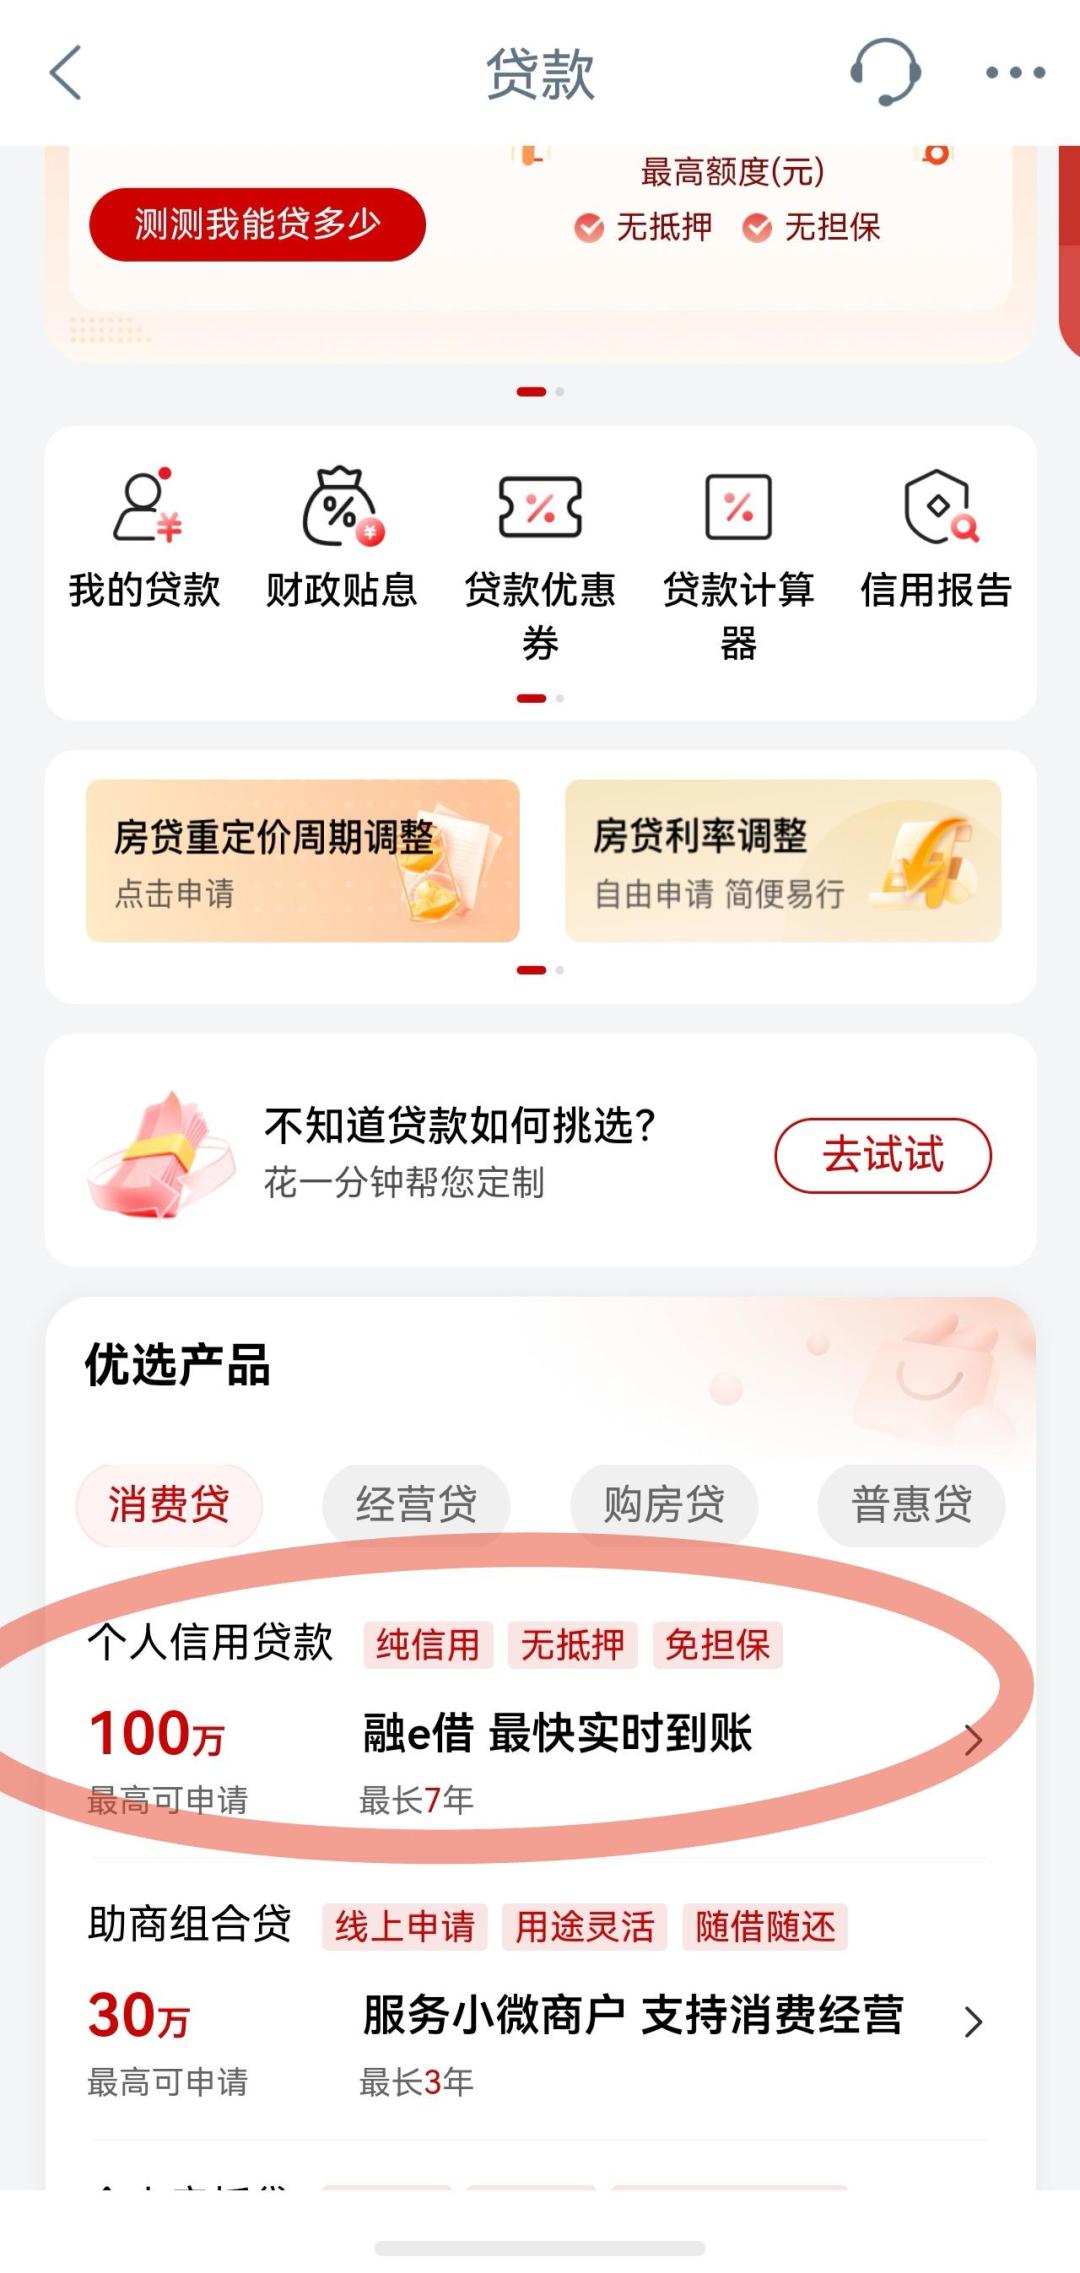
露馅的还有数字:同是"2026年11月最新版产品大纲",有中介写"线上最高30万",另一位写"个人最高授信100万,最终能不能给到这么多,以系统综合评估结果为准"。口径互相打架的"政策",本身就是营销话术,一切以你APP页面实际展示为准。知乎知乎
三、“加白”“强提”“回捞”,翻译翻译,就是收钱
这些黑话是什么,中介自己在问答里就说了:“提前去给你在后台加白”“加白,通常就是后台维护资料”。资料要"维护",维护成什么样,你自己品。工行审批看的是征信、流水、负债这些真实数据,不存在花钱能买的"内部通道"。没有内部通道,却有现成的红线:上海警方曾一次捣毁11个非法助贷中介公司,抓获犯罪嫌疑人130余名。知乎中国新闻网
钱也是真收:中介公司签的居间合同约定,借款人办完贷款后,收取贷款金额15%至30%不等的助贷手续费。今年通报的非法集资案里,连"负责对接银行、帮客户办理贷款"的助贷中介都被追究了刑责。你想白得一个额度,中介先赚你一笔"服务费"。中国新闻网中国新闻网
四、被拒了,正确姿势是这三步
别反复重试。每点一次申请,征信就多一条"贷款审批"查询;流传的工行申贷口径里,近1个月硬查询不超4次就是门槛,越点越难出。知乎
对着镜子自查。近两年逾期、网贷笔数多、信用卡使用率过高、查询扎堆——这些正是系统的扣分项,先养干净再说;
有疑问走官方。手机银行客服、95588、网点柜台能查你的真实审批状态,中介查不了。
最后记死资金用途红线:融e借只能用于合规消费,“严禁:归还其他贷款、以贷养贷、还信用卡、炒股、理财、买房、各类投资”,银行贷后真会核查去向。知乎
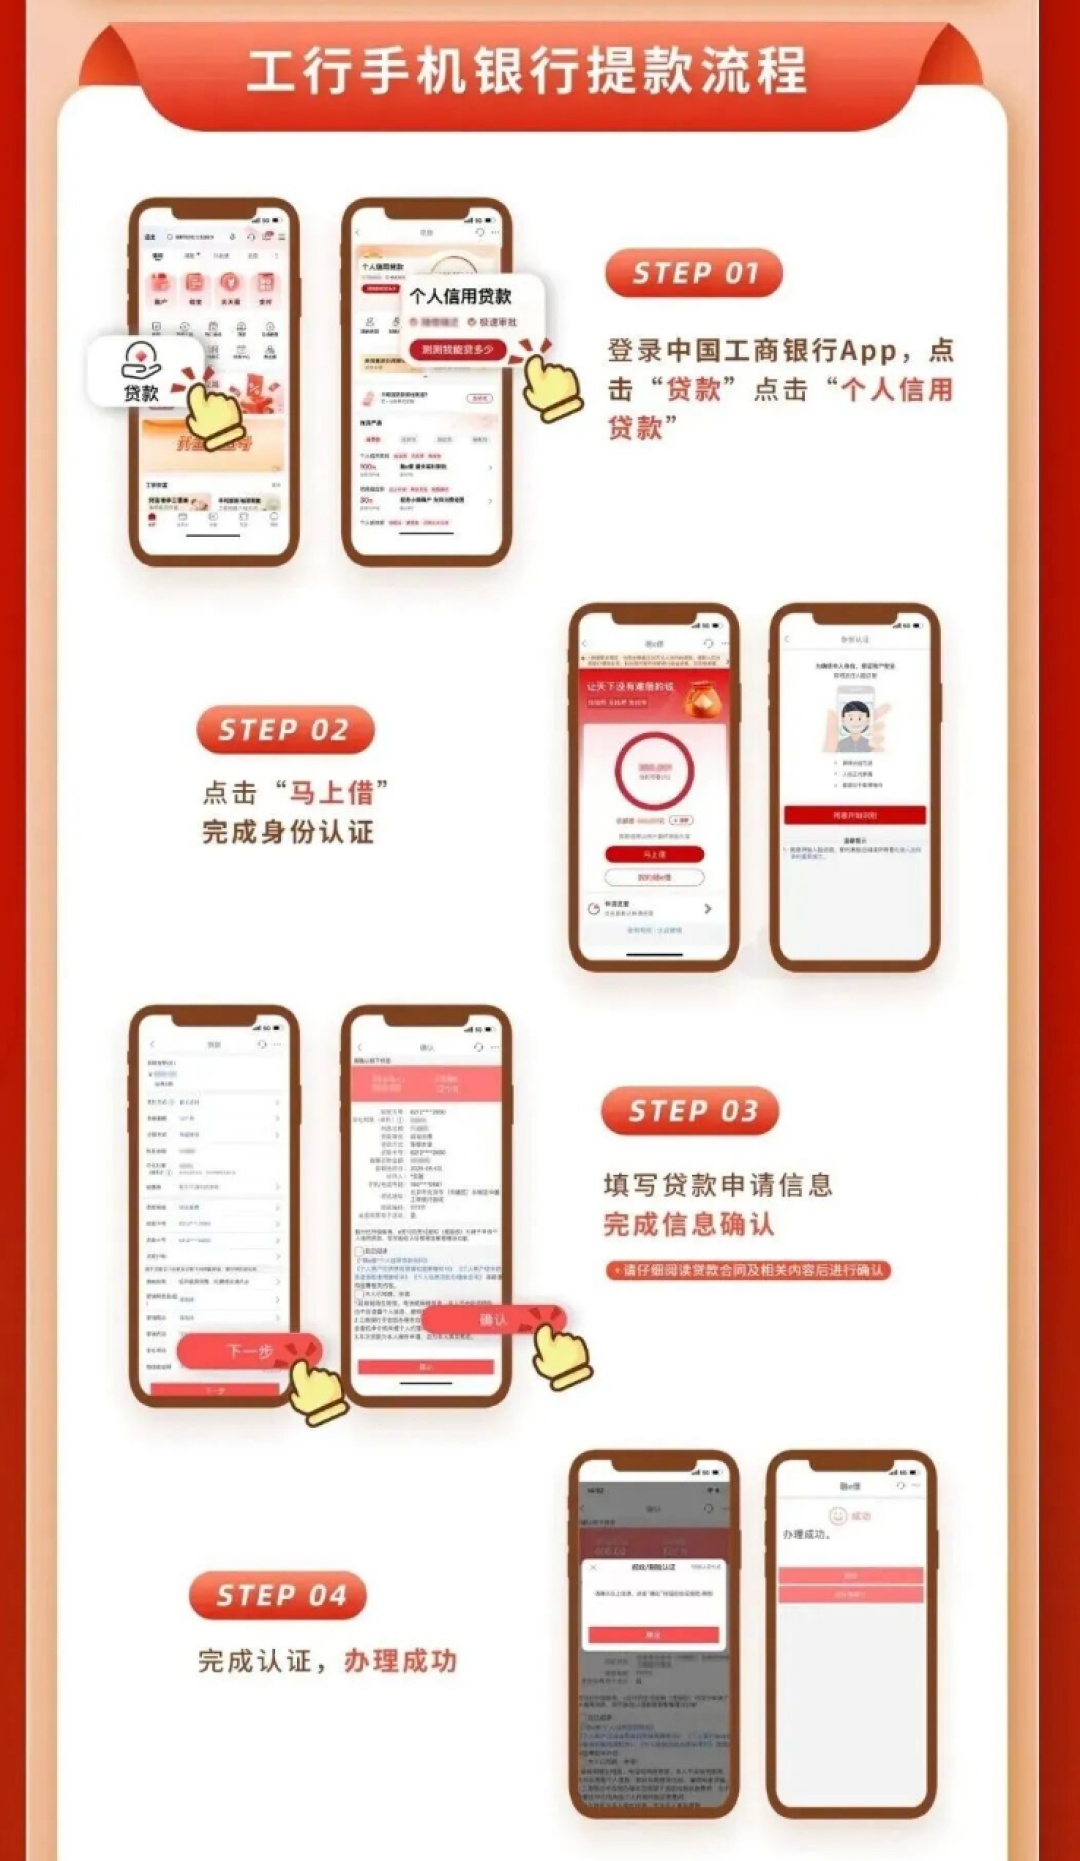
融e借的门槛高,但它讲规则;中介的门槛低,但它盯着你的钱包。下次提款失败,先对规则,别急着付钱。
(额度、利率、准入请以工商银行官方渠道实时展示为准;借贷有风险,量力而行。)