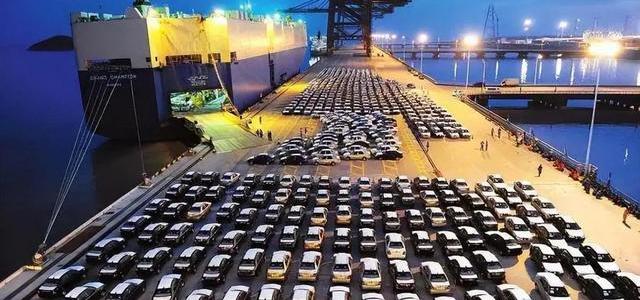
2025年至2026年初,中国汽车产业呈现出一幅冰火两重天的景象。一方面,汽车出口量迅猛增长,继2023年首次超越日本成为全球第一大汽车出口国后,继续保持强劲势头;另一方面,全球最大的中国本土汽车市场却遭遇了销售寒冬,呈现“失血”状态。这种鲜明的反差,揭示了中国汽车产业正经历一场深刻的结构性变革。
海外市场的火热:多重因素驱动的全球扩张
2026年第一季度,中国汽车出口量达到了222.6万辆,同比增长高达56.7%,延续了近年来的爆发式增长。这一成就的背后,是多种因素共同作用的结果。
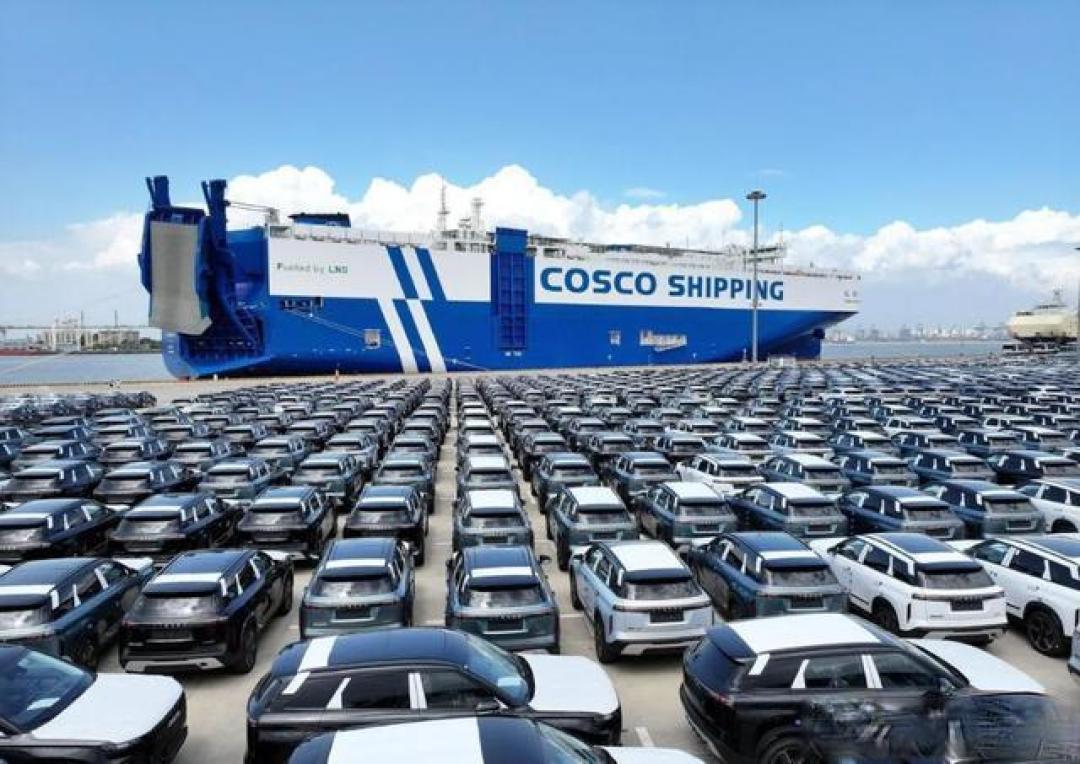
中国汽车的产品竞争力实现了质的飞跃。过去,中国汽车出口常被贴上“低质低价”的标签。如今,无论是传统燃油车还是新能源车,中国品牌凭借在智能化、电动化技术上的优势,以及对供应链的强大整合能力,推出了大量“同价位下配置更高”的车型。这种高性价比策略,在全球市场,尤其是在对价格敏感但又追求新科技的年轻消费群体中,具有强大的吸引力。美国专业汽车评测机构Edmunds在测试过中国汽车后,也发出“美国车企有压力了”的感叹,这标志着中国汽车的品质已开始获得海外主流市场的认可。
国际环境的变化成为了重要的催化剂。中东地区的紧张局势导致国际油价持续走高,大幅增加了全球燃油车的使用成本。这使得经济性优势突出的中国新能源汽车,包括纯电动和混合动力车型,在海外市场的需求量激增。在澳大利亚,高油价促使消费者转向电动车,中国品牌在2026年2月首次超越了盘踞当地市场28年之久的日系品牌。在英国、欧洲、东南亚等地,中国新能源车的销量也出现了爆发式增长。
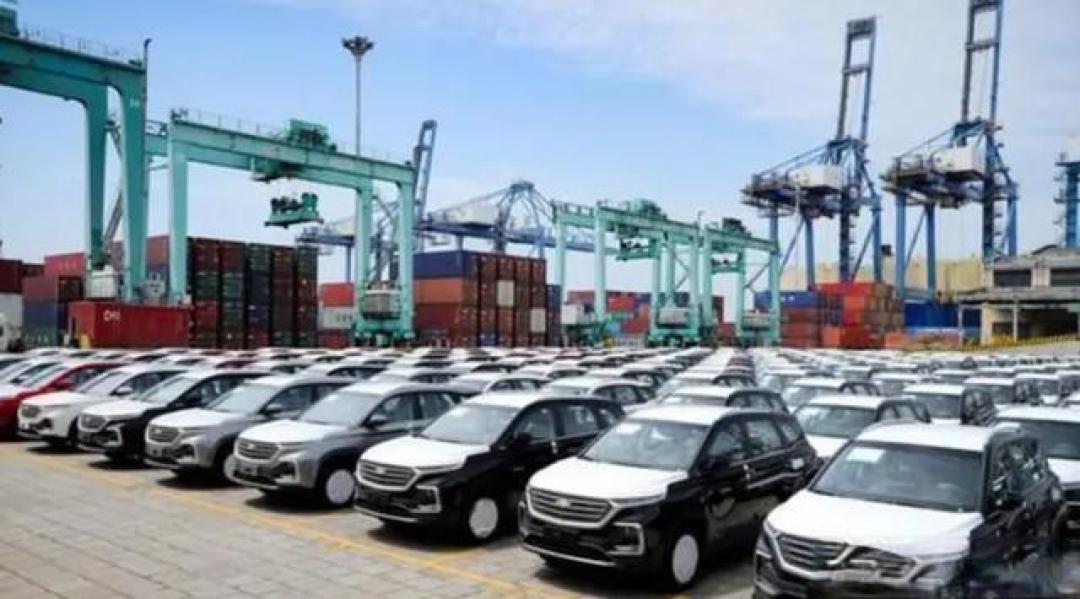
值得注意的是,中国汽车的出口热潮并非只由新能源车贡献。数据显示,自2020年以来,传统燃油车在中国汽车出口总量中仍占有超过七成的比重。这些燃油车凭借其性价比优势,在俄罗斯、墨西哥、中东、南美和东南亚等新兴市场占据了主导地位,有效填补了部分西方品牌留下的市场空白。
此外,一个常被忽视的推动力来自在华的外国合资品牌。由于中国国内市场竞争加剧导致产能过剩,以及中国制造成本的优势,包括通用、福特、宝马在内的西方汽车制造商,开始将它们在中国合资工厂生产的汽车大规模出口到全球市场。这种“合资车返销海外”的现象,在几年前是不可想象的,如今却已成为中国汽车出口数据中的重要组成部分。
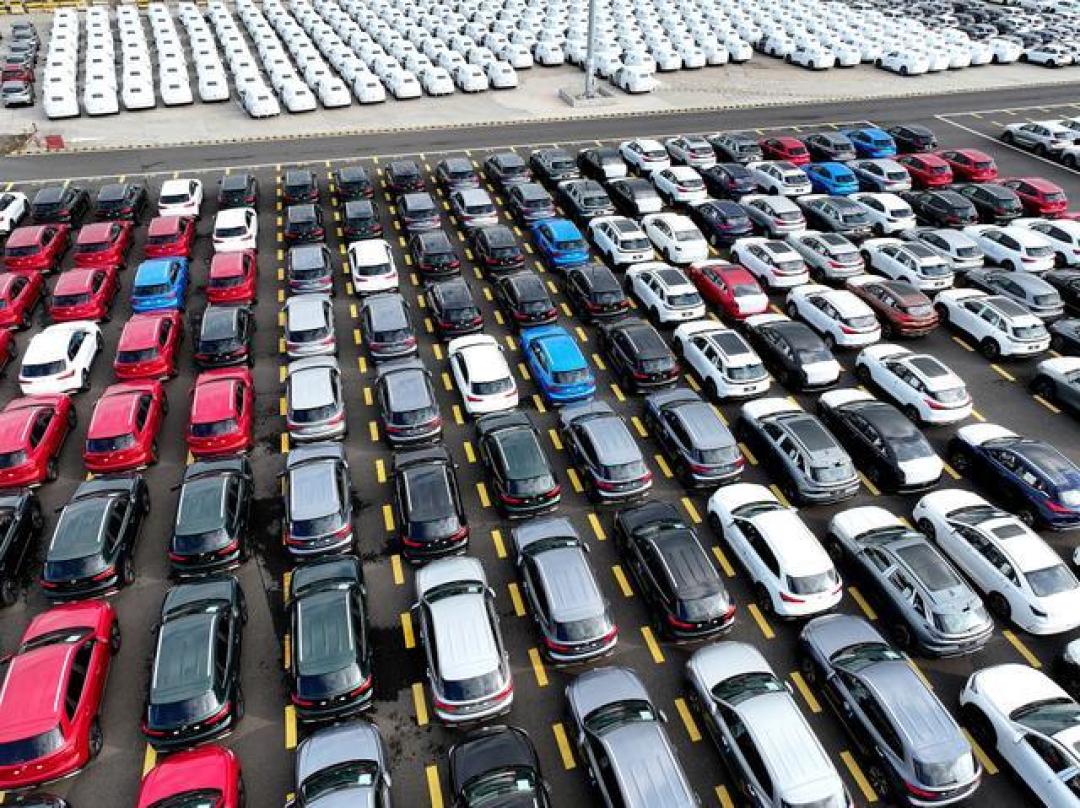
本土市场的寒冬:内卷与需求透支下的阵痛
与出口市场的火热形成鲜明对比的是,中国国内汽车市场在2026年一季度遭遇了“倒春寒”。数据显示,一季度国内汽车销量同比暴跌超过20%,是近十年来(剔除2020年疫情特殊时期)最差的开年表现。
造成这一局面的首要原因是政策切换带来的需求透支。2025年底,持续多年的新能源汽车购置税全额免征政策结束,引发了一轮“抢购潮”,大量消费者提前购车,直接消耗了2026年初的市场需求。
国内市场极度激烈的竞争,即“内卷”,是导致市场“失血”的根本原因。为了在存量市场中争夺份额,各大车企掀起了残酷的价格战,导致汽车行业整体利润率大幅下滑。有分析指出,中国整个汽车产业的利润总和甚至不及丰田一家公司。这种“增收不增利”甚至“越卖越亏”的局面,让企业和经销商背负了巨大压力。同时,持续的降价也让消费者形成了持币待购的观望心态,进一步抑制了消费。
这种内外交困的局面,甚至影响到了资本市场。尽管出口数据亮眼,但多家中国车企的股价却持续低迷,反映出投资者对国内市场激烈竞争和盈利能力下降的担忧。
出海成为必选项:机遇与挑战并存的新格局
面对国内市场的增长瓶颈和海外市场的广阔空间,“出海”已经从过去的选择题,变成了中国车企的必答题。强劲的出口业务不仅为企业带来了新的增长点,也成为对冲国内市场下滑风险的“压舱石”。奇瑞、比亚迪、长安、吉利等头部企业均在海外市场取得了显著增长,出口销量在其总销量中的占比越来越高。奇瑞的出口量甚至已远超其国内销量,成为一家“中国血统的全球公司”。
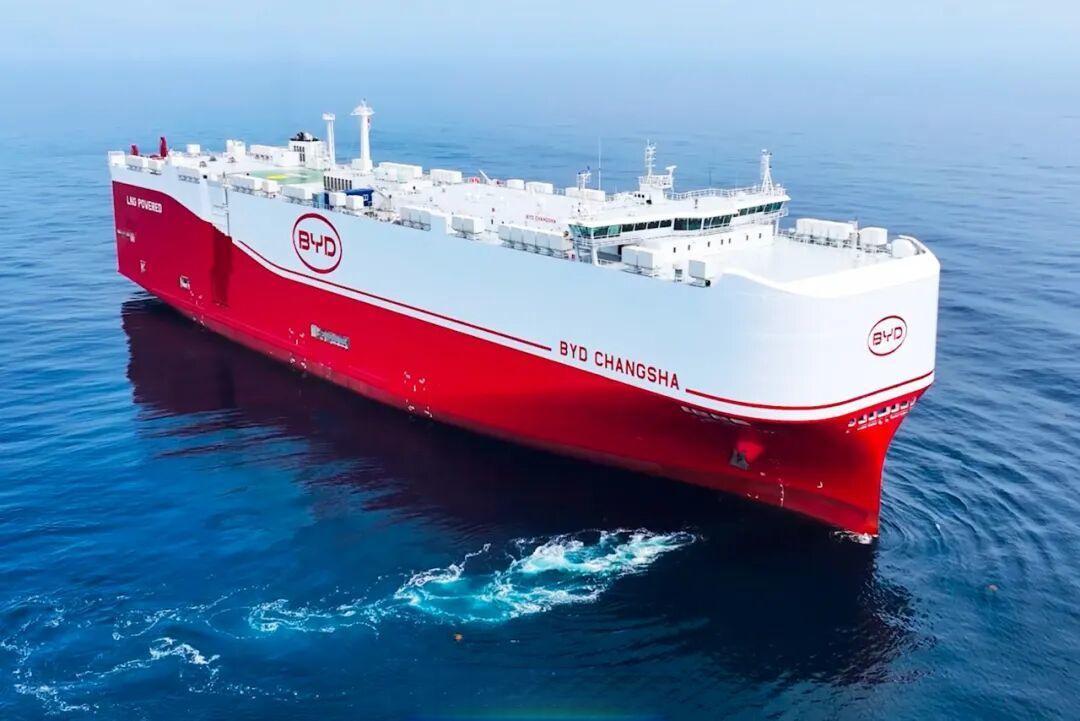
然而,全球化之路也并非一帆风顺。以俄罗斯市场为例,在中国汽车一度占据半壁江山后,俄罗斯政府为保护本土产业,通过大幅上调关税和设置贸易壁垒等方式,导致2025年中国对俄汽车出口量骤降近58%。这一案例给所有出海企业敲响了警钟:简单的贸易出口模式难以持久,只有通过在当地建厂、实现本土化生产和运营的深度布局,才能在复杂的国际贸易环境中站稳脚跟。
中国汽车产业正处在一个关键的转折点。国内市场正在通过残酷的“淘汰赛”倒逼产业升级、提质增效;而广阔的海外市场则为中国车企提供了施展其全产业链和技术优势的舞台。未来,那些既能在国内“内卷”中生存下来,又能成功实现全球化布局的企业,将成为这场行业变革的最终胜利者。