








18
53
关于2020年9月19日的车险综合费率改革我想说
2020-09-19 12:00:00
191点赞
587收藏
511评论
创作立场声明:本文原创,代表个人立场,请勿转载。
更新(2020-09-30 08:22:22):
费改这几天的工作非常非常紧张,事情也非常非常多。我已经两天没有回家了,除了每天在院子里固定跑一个小时步,身上都臭了。。= =
感谢大家的热情抬爱,今天中午这篇小文到了今天的TOP3,好兴奋啊,比我考试拿第一都兴奋(当然我这种学渣是不可能拿到过的),再次感谢大家!
经过高人的指点,我终于找到了这个补充原文的地方(虽然不能直接修改原文。。),下面我就一些必须!必须!要申明的地方进行说明:
09-17 23:24 补充内容 关于正文中“如果你想要享受新条款的商业险就只能退保重出”的言论不当,在此表达歉意!今晚我们开会主要就是关于管理部门会针对唆使恶意退保的行为进行打击。。我是不知情的情况下写上去的。。有谁可以告诉我如何联系小编让我去修改正文吗?我想做个好人 [哭泣]
09-20 14:00 补充内容 关于新车退保,车fans说的这一篇已经很详细了,大家可以点击传送过去看。

18:09 补充内容 我在湖南,所有文章和评论中有一些地方性政策只适用于湖南,所以可能某些地方会误导大家(也可能有预估保费不偏差较大的情况,现暂时不知道有没有坑到大家T_T ,如果有万分抱歉!!),希望大家能结合当地实际情况与自己的保险管家(业务员)核实后再做决定! 最后再次感谢大家的关爱,谢谢大家!! 好了,我回家去了,各位有事留言呀!
9-30 08:22 补充内容
跟大家介绍一下这段时间我测试后,车损险价格比较高的前25个车型(按从高到低的顺序):奇瑞捷豹、凯迪拉克、捷豹、猎豹、吉普、金杯、魏派、奥迪、梅赛德斯奔驰、上汽通用凯迪拉克、全球鹰、奇瑞捷豹路虎、起亚、众泰、北京奔驰、沃尔沃亚太、江淮、林肯、荣威、路虎、比亚迪、哈弗、北汽绅宝、东风悦达起亚、一汽奔腾
下面车型是价格最低的几个车型:日产、一汽丰田、广本、别克、上汽五菱、一汽大众、上汽大众
更新(2020-09-20 18:14:52):
费改这几天的工作非常非常紧张,事情也非常非常多。我已经两天没有回家了,除了每天在院子里固定跑一个小时步,身上都臭了。。= =
感谢大家的热情抬爱,今天中午这篇小文到了今天的TOP3,好兴奋啊,比我考试拿第一都兴奋(当然我这种学渣是不可能拿到过的),再次感谢大家!
经过高人的指点,我终于找到了这个补充原文的地方(虽然不能直接修改原文。。),下面我就一些必须!必须!要申明的地方进行说明:
09-17 23:24 补充内容 关于正文中“如果你想要享受新条款的商业险就只能退保重出”的言论不当,在此表达歉意!今晚我们开会主要就是关于管理部门会针对唆使恶意退保的行为进行打击。。我是不知情的情况下写上去的。。有谁可以告诉我如何联系小编让我去修改正文吗?我想做个好人 [哭泣]
09-20 14:00 补充内容 关于新车退保,车fans说的这一篇已经很详细了,大家可以点击传送过去看。
09-20 18:09 补充内容
我在湖南,所有文章和评论中有一些地方性政策只适用于湖南,所以可能某些地方会误导大家(也可能有预估保费不偏差较大的情况,现暂时不知道有没有坑到大家T_T ,如果有万分抱歉!!),希望大家能结合当地实际情况与自己的保险管家(业务员)核实后再做决定!
最后再次感谢大家的关爱,谢谢大家!!
好了,我回家去了,各位有事留言呀!
撰写理由
各位值友大家好,我是某央企财险的四级机构分管车险的保险狗,从事车险工作已有11年。在张大妈注册了很久时间了,从来没发过文章。这几天在张大妈里看了几篇关于9月19日的车险综合费率改革,发现下面的评论中充斥着大量因信息不对称而造成的误解,甚至还有好多无脑反智的言论简直不堪入目。为了这次车险综合改革,我已经67天没有休息了,每天都是围绕费改做各项工作,对本次费改还是有一定的了解的,所以希望能通过我了解到的一些情况跟大家进行答疑。
具体改革内容我就不再赘述了,很多文章都说了,但好多文章说的太专业,估计许多没有基础的车主们都看不太懂,设有我挑了一些别人文章后面的评论(均为真实评论,我没改过问题一个字,大家也可以翻阅我的历史评论)进行尽可能通俗的答疑,如果在正文里面没有回答的,我会尽量在评论中跟大家一一回复。
下面正文开始:
常见问题
Q1:费改前买还是费改后买?
A:当然是费改后买!根据19年进行试点的四个省来看,费改后的车险的平均降幅会达到40%以上。
①车损险在大幅降价(车损险是唯一不可预测价格的,因为新的车损险会跟年龄、性别、交通违章情况、车型整体赔付情况等相挂钩)的过程中还扩充了盗抢、不计免赔、涉水、玻璃单独破损、无法找到第三方、指定专修厂,所有商业险含地震了,原来有争议的没有年检是否会赔也有明确的规定了等等福利。
②我们省三责险的保费价格已经出来了,费改后(2020版)6座以下私家车1000万三责险的原价是2516.48元,费改前(2014版)三责险100万的原价是2548元,保费基本相同保额相差900万(费改后100万三责险原价仅925元,还不带各种折扣),同时三责险的不计免赔还赠送了,是不是优惠大家自己感受吧。
③交强险价格全国统一没有改变,改变的是保额和折扣。其中保额从死残11万、医疗1万、财产0.2万全部提高到了死残18万、医疗1.8万、财产0.2万;部分地区的折扣下限进行了调整,大多数地区都是维持7折作为三年及以上未出险的优惠折扣(即6座以下私家车交强险原价950元,连续三年不出险则665元),内蒙、海南、青海、西藏调整最低折扣到5折,陕西、云南、广西调整最低折扣到55折,甘肃、吉林、山西、黑龙江、新疆调整最低折扣到6折,北京、天津、河北、宁夏调整最低折扣到75折,其他省维持原折扣不变。
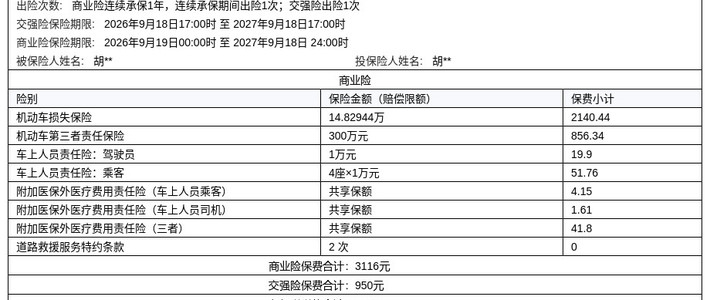
总结:商业险预估会有巨幅的降价,预估值如下:
 综合费改后保费降价预估值
Q2:我听说费改后”返点“会变少,会不会费改后比费改前更贵?(或个人觉得,这种改革多个人不一定好,之前改革减费,减少返点,对于个人计算完返点比之前还高了。这次估计也是这样。我的理解就是保险业串通起来变相涨价)
A:各位!!!这五六年来搞得保险行业乌烟瘴气的“返点”就是限制车险正常发展的元凶,这次对返点的改善是正本清源的做法。
首先,“返点”是一种商业贿赂行为,只是法不责众没办法去处罚受益者,大家得到的“返点”都不是合法的资金;其次这些钱也是业务员通过不同的方式从保险公司运作出来的,运作的过程也十分缓慢且并不光彩,所以你们的业务员往往是从家里带钱来上班,先把业务做到然后再慢慢通过公司给出来,我认识的业务员垫付二三十万的一抓一大把。
所以这次虽然是减少甚至取消返点,是将这部分钱合法的转化成折扣和定价中(定价上面第一题已经说了这里不再描述),过去保险公司做车险“活动”主打是多少的“返点”,以后的活动是多少的“折扣”。将“返点”合法化同时吧业务员从垫费的泥潭中拉出来,一举两得简直不要太感动!
总结:本次费率改革是围绕李克强总理提出“降价、提质、增保”进行的,所有险企的利润不得超过或者低于2%,否则是要停业整顿的。同时降价要降得合理,不能像过去那样“违法违规”一年不出险、操作,会降得透明且有可操作性,所以大幅降价是必然!
Q3:原来只上个车损险,现在得把涉水、自燃、盗抢、玻璃划痕一起上了,是强买强卖吗?
A:不但不收你钱还倒找你钱的“强买强卖”你要不要?
Q4:前三年出过两次险的怎么买?
A:首先要知道一个最基本的知识就是商业车险保费是怎么来的,商业车险保费=基准保费×费率调整系数
而费率调整系数=NCD系数(无赔款优待系数,下同)×交通违法系数×自主定价系数
交通违法系数只有北京和厦门在使用(好像是厦门,忘记了),其他省没有使用;自主定价系数是每个公司自己制订的,不得低于0.65不得高于1.35。
下面就来详细的说明一下什么叫NCD系数,NCD系数叫无赔优待因子,就是你多少年没有理赔就可以享受什么折扣。过去的无赔优待因子执行的是:三年不出险为0.6、两年不出险为0.7、上年不出险为0.85、新车或出险一次为1、出险两次为1.25、出险三次为1.5、出险四次为1.75、出险五次及以上为2。大家可以看到过去这个系数的最大弊病在于只要出险你连续累积不出险优惠就回到了0,搞得很多车主的小磕小碰都不敢报保险。
新条款的NCD系数进行了大改革,一共分成了十个等级(北京、厦门除外),等级对应的折扣如下:
 新条款NCD系数等级对应折扣表(北京、厦门除外)
等级算法简单的来说就是三年来出险的次数减去连续投保年数,得到的答案就是你NCD等级,再按等级看相应系数。
举个例子:买了3年保险,出险0次,9月19号是要买第四次保险了,对应几级呀?答案是-3级,算法是0(出险0次)-3(连买了3年)=-3级
回答问题所述情况:前三年出过两次险怎么办,这个问题有点点BUG,就是要确认前三年是否断过保,如果是连续投保答案就是2-3=-1级 (-1级对照的是0.8的折扣系数,如果买的是老条款,出险两次就直接1.25了,所以本次费改其实是鼓励大家去理赔的,因为不会像过去那样一棍子打死了)
那么问题来了,如果连续4年及以上没有出险怎么处理?答案是直接跳到-4级!
最后,北京厦门好可怜啊,都是不能享受这个政策。才不是!北京厦门比这个还多一级(多看一年),算法是一样的,但是最低可以到-5级,优惠系数是0.4!
Q5:我费改前买的保险咋办?
A:费改前买的保险保险公司依然承担保险责任,只是商业险会按照老条款进行履约,交强险19日自动切换成新条款进行履约(包括条款、费率),如果你想要享受新条款的商业险就只能退保重出了,但如果要退保重出就要接受NCD因子回归至0级,同时要退还之前买保险时业务员给你的“返点”,算一下价格哪样更划得来再动手吧。(如果没看懂NCD因子0级或者返点的问题请往上面再翻看一次)
Q6:被割韭菜还这么嗨皮/买的没有卖的精/没有无缘无故的馅饼,哪怕国家政策是好的,但请相信,中间商一定会把它玩坏等
A:FZ的话不要张口就来。
Q7:保险公司让我早点保。说改革后会涨价哦 /10月到期,今天平安的打电话来说19号以后还会贵,要我在19号以前定下来撸最后一波优惠等
A:因为费改后2-3台车的保费才能抵现在1台车的保费,所以趁机割最后一波(提出Q6问题的同学看好了,这才是割韭菜操作)
题外话,有人会问过去保险公司收1000块保费然后返了400块,现在收600块保费,对于我来说是一样的,为什么是割韭菜呢?这个问题涉及到保险公司是靠什么盈利的,原来的保费是1000元,现在的保费是600元,会严重影响现金流、财务报表和再投资。
写在最后
此刻是9月17日的15点,距离正式费改也只有不到35个小时,时间紧任务重,手头还有大量的系统测试工作还要做,不过也欢迎大家留言,我尽量会以最通俗的语言让大家听懂,谢谢!











校验提示文案
跟大家介绍一下这段时间我测试后,车损险价格比较高的前25个车型(按从高到低的顺序):奇瑞捷豹、凯迪拉克、捷豹、猎豹、吉普、金杯、魏派、奥迪、梅赛德斯奔驰、上汽通用凯迪拉克、全球鹰、奇瑞捷豹路虎、起亚、众泰、北京奔驰、沃尔沃亚太、江淮、林肯、荣威、路虎、比亚迪、哈弗、北汽绅宝、东风悦达起亚、一汽奔腾
下面车型是价格最低的几个车型:日产、一汽丰田、广本、别克、上汽五菱、一汽大众、上汽大众
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
跟大家介绍一下这段时间我测试后,车损险价格比较高的前25个车型(按从高到低的顺序):奇瑞捷豹、凯迪拉克、捷豹、猎豹、吉普、金杯、魏派、奥迪、梅赛德斯奔驰、上汽通用凯迪拉克、全球鹰、奇瑞捷豹路虎、起亚、众泰、北京奔驰、沃尔沃亚太、江淮、林肯、荣威、路虎、比亚迪、哈弗、北汽绅宝、东风悦达起亚、一汽奔腾
下面车型是价格最低的几个车型:日产、一汽丰田、广本、别克、上汽五菱、一汽大众、上汽大众
校验提示文案
自主定价系数每个公司不一样吗?
现在车险公司系统是否还不稳定。
之前的返佣现在没有了吗?
具体情况是坐标青岛,5年未出险,平安报价不降反升。想了解十月是否会有优惠政策及价格整改。
谢谢,碎银子奉上。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案