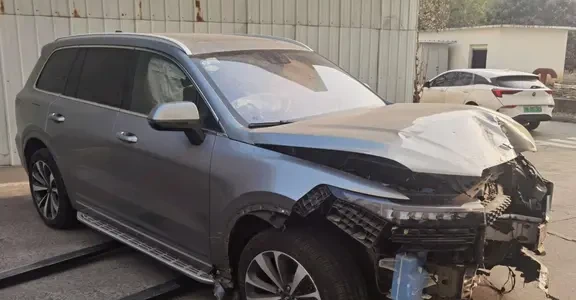
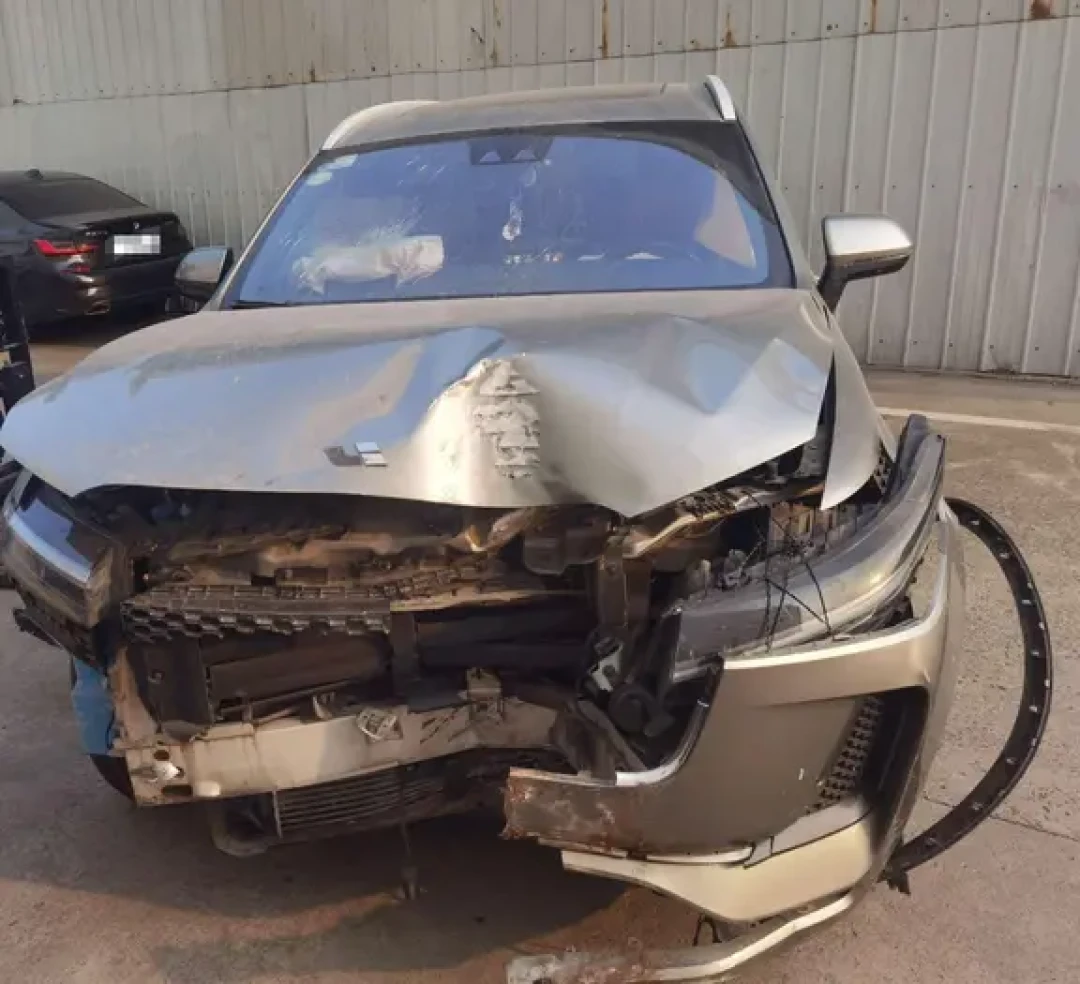
当车险理赔遭遇不合理压价,如何维护自身权益?一份真实案例分享,从9.8万保额只赔5.7万,到最终成功争取到8.5万,提供了四条核心维权策略与避坑指南,帮助车主在理赔博弈中掌握主动。
 智能速览
4S店出具《未拆检风险说明书》是博弈关键。
要求保险公司签署《维修终身担责协议》可有效施压。
向12378银保监会投诉是高效维权途径。
准备起诉状能极大增加谈判筹码。
维权核心是“不定损完不签字,不书面承诺不妥协”。
 精华内容
保险理赔并非弱势一方的乞求,而是一场有理有据的博弈。面对不合理的定损金额,掌握正确的沟通策略和维权工具,才能让保单合同真正成为保护自己的坚实后盾。
未拆检说明
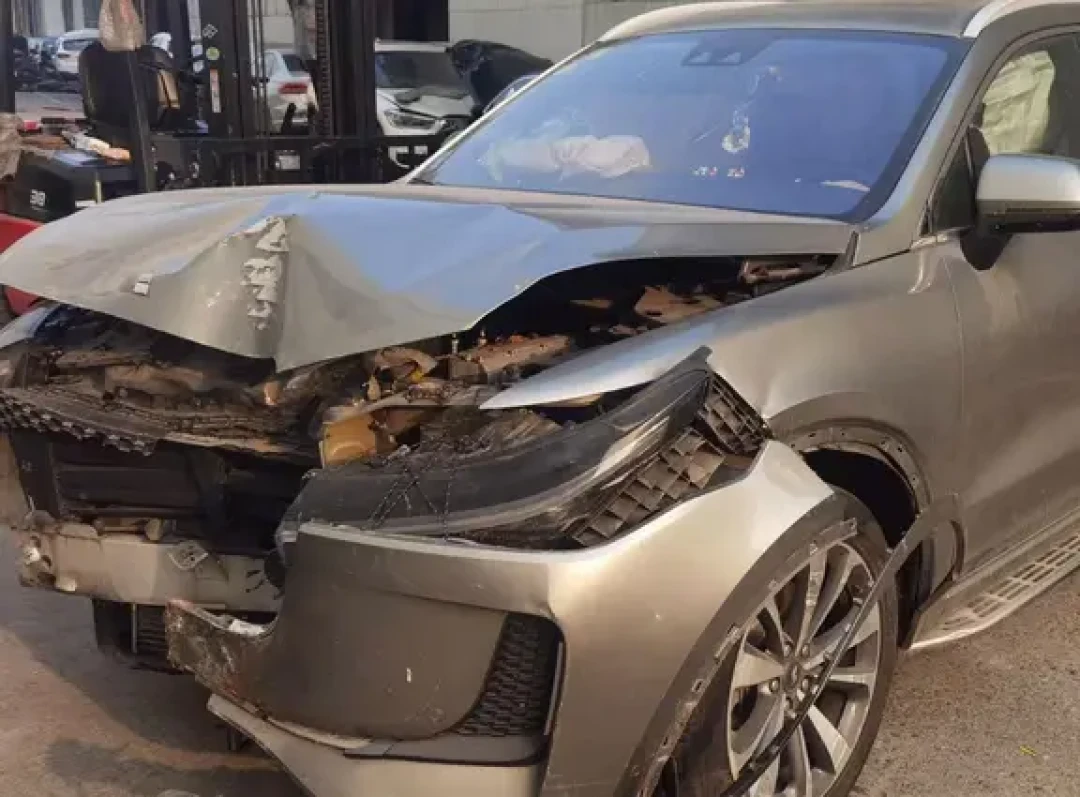
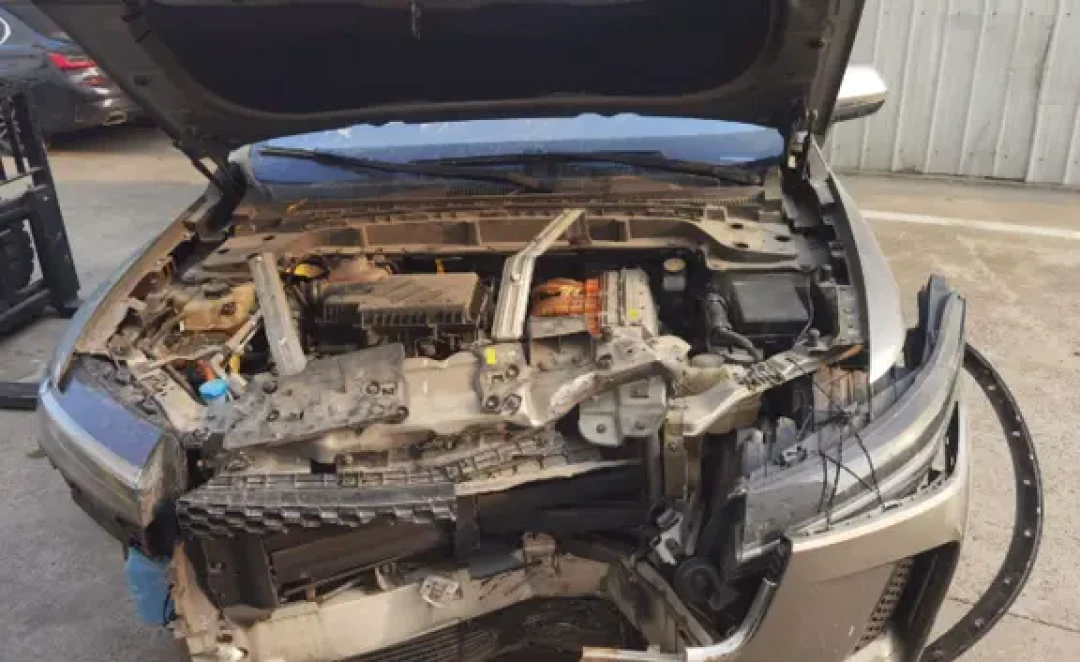
事故发生后,保险公司常在未拆解车辆前给出低价定损。此时应立即让4S店出具盖章的《未拆检风险说明书》,明确内部损伤未知。
凭此文件向保险公司发问:“未拆检如何精确估价?能否书面承诺无隐性损伤?”
保险公司无法承担后续风险,这将打破他们的初始定价逻辑,为重新谈判奠定基础。
终身担责施压
当保险公司坚持按低价维修时,可以要求其签署《维修终身担责协议》。协议内容要明确:若日后因本次事故隐患导致任何问题,由保险公司承担全部责任。
“维修质量终身担责”是保险公司的重大风险点,他们通常不敢签。此举会迫使他们主动提高赔偿金额,以规避未来潜在的无限责任。
监管渠道投诉
若协商陷入僵局,可拨打12378银行保险消费者投诉维权热线。投诉时需精准陈述事实,例如:“XX保险公司拖延定损超过15天,且拒不出具书面定损依据,违反《保险法》第23条规定。”
投诉后,保险公司通常会在48小时内主动联系,处理态度会明显转变,因为监管介入会直接影响其考核。
诉讼威慑
准备好起诉状截图并发送给理赔员,诉讼请求要包含全额保额、违约金和车辆贬值费等。例如:“请求判令赔偿9.8万,并支付自X年X月X日起至实际付清之日止的违约金(每日0.05%),赔偿车辆贬值损失1.5万。”
看到总索赔金额可能远超预期,保险公司为避免高昂的诉讼成本和败诉风险,会更倾向于庭外和解。
避坑指南
理赔过程中要警惕几个常见陷阱。其一,不要轻信“拆了才能定损”的说法,拆解后保险公司可能进一步压价。
其二,签署“一次性了结协议”时,必须加入“隐性损伤除外”条款,否则后续发现问题将无法追偿。
其三,对于残值评估,保险公司报价可能偏低,可通过“精真估”等第三方平台获取评估报告作为谈判依据。