先说一个这两天刷到很多次的场面。小红书上一位车主10月8号发帖:2016年底落地170多万的帕拉梅拉,跑了28万公里,前几天卖了,“不到十万”。帖子441个赞,242条评论,评论区一半在感叹残值崩得狠,另一半在问同一件事——这种车,现在还能不能顺利上保险。小红书
这不是抬杠。过去两周,二手豪车的行情帖还在刷屏:北京花乡二手车市场,车商给帕拉梅拉直降10万仍然没卖出去;天津一位经销商晒出现场,库里南5台库存卖了2台、剩下3台出不去。但另一个市场的动静更小、也更有意思:保险公司正在用行动,给这批百万豪车做第二次估值。价签是给围观者看的,承保决策才是给车本身看的。知乎微博
一、先把车主们的"拒保帖"排成一张时间线
单条帖子可以是情绪,一排帖子就是行情。把2025年9月以来的公开抱怨按时间摆开:
2025年9月,上海,一位法拉利车主发帖:去年为了上沪牌把车过到自己公司名下,现在"保险公司都拒保",588赞、773条评论,车主最后的诉求卑微到"接受小额加价"。小红书
2025年12月,汽车博主LAC-庆舍发了条被反复转发的"冷知识":保险公司一般都不接超跑的保险业务,原因是赔付率高。微博
2026年5月,天津,一位AMG粉丝发帖"EQS53已被拒保":今年商业保险被拒,上个月修了一次车,配件全部要从德国发,周期长、贵、平替都没有,“都想出手这台车了”,评论区两百多条全是同病相怜的AMG车主。小红书
2026年8月,小红书博主"法子日记"记录帮朋友办法拉利保险:超跑保险难买是常识,朋友买路特斯Emira时被拒了N次,最后托渠道办下来,还要加价1.8万。小红书
2026年10月9日,重庆,一位老车翻新玩家发帖:“老豪车就不是豪车了吗,为啥不受理?”——情怀老车同样在承保端被卡。小红书
再往深一层,二手车自媒体"二手车情报局"去年就拆过这笔账:超豪华车的保险"巨难买,愿意做的公司很少,甚至车主年龄小他都不卖;卖也得被渠道加费两三万,再加上本身的保费就要5万多"。也就是说,一台行情跌到六七十万的二手超跑,一年真实的保险成本可能还停留在"5万+加价"的百万新车时代定价上。微博
有意思的是反证也找到了:小红书上从8月到10月,至少四五条中介帖在吆喝"超跑车险全国无禁区",还有车商直接开帖问"豪车保险4万贵吗"。有"禁区",才有"无禁区"的广告。承保被卡出来的灰色渠道,本身就是这轮拒保潮的另一块拼图——需要提醒的是,这类帖子是中介引流,加价话术里有多少水分,下单前得自己核实。小红书小红书
二、保险公司为什么"宁可不做你这单生意"
这不是歧视豪车,是三本账叠加后的止损动作。
第一本:维修经济学。豪车零整比高是公开的秘密,但车主感知到的是EQS53那台车描述的细节——配件德国直邮、没有平替、维修周期长。一次前部事故的维修金额能顶小半台车,事故车直接推去全损,单车赔款是普通家用车的一个数量级往上。赔付率下不来,定价又不许随便上去,剩下的选项只有"不卖"。
第二本:车险全行业都在赔付端承压,高亏损业务会被先拿出来审视。金融监管总局发布的2025年度交强险数据:2025年交强险保费收入2852亿元,同比增长5.2%;而赔付支出2524亿元,同比增长11.6%,较保费收入增速高出6.4个百分点;当年呈现296亿元的承保亏损,分摊投资收益后最终经营亏损230亿元。第一财经
往前看,费改五年交强险承保亏损从2021年的44亿元一路扩大到296亿元,五年5.7倍——赔付压力不会自己退潮。第一财经
头部公司的报表更能说明问题:"老三家"2025年交强险全部经营亏损——人保财险年末累计经营利润从2024年的81亿元转为亏损23.14亿元,平安产险亏损从16.5亿元扩大至34.04亿元,太保产险从盈利2.36亿元转为亏损13.79亿元。但要说公道话:亏损的大头并不在家用车——2025年太保和平安的家庭用车交强险业务都还在盈利,豪车也不是唯一被卡的品类,眼下这波"拒保"是个案集中出现、不是全行业的封杀名单。第一财经
真正让批单变紧的是定价空间:交强险是政府定价的"不盈利不亏损"机制,车均保费762.1元、同比微降0.1%,亏损也涨不动价;商业险的自主定价系数同样有顶,人伤赔偿标准逐年上行、工时配件持续涨价,价格上不去的业务,缩额度、收审批、干脆不卖,就成了通用动作。赔付端的水涨船高,让豪车保单上的每一分风险都被重新掂量。第一财经
第三本:车龄与残值的错位。老豪车市场残值腰斩(2016款帕美落地170多万卖不到10万、2022款标轴个人收车预算给到45万),但同一台车的配件价和工时价没跟着跌——修它的成本还是"百万车"的成本。对保险公司来说,给残值10万、修理费30万的车承保车损险,赔一次就等于做慈善。重庆那位老豪车玩家的"不受理",本质是这错位。
顺带一个容易忽略的知识点:交强险和商业险的"能不能拒"根本不是一回事。按《机动车交通事故责任强制保险条例》,保险公司不得拒绝或者迟延承保交强险;能把你拒之门外的,只有商业险(含车损)。所以车主帖里"拒保"的真相往往是:交强险照上——有博主晒过GT3的单子,4.0排量的车交强险一年2900元。商业险买不到,而"买不到车损"的那台车,才是真正裸奔的。微博
三、价签跌了,保费尺子没跌:抄底的和续保的各有一道坎
这轮行情对两类人是两套玩法。
准备抄底二手豪车的,最大的坑不是车价,是"保额虚高"。车损险保额应按投保时车辆实际价值(新车购置价扣折旧,或双方协商确定)来定,但部分公司出单时习惯性参考新车指导价——60万买的车按90万+的框架收费,保费按贵的收,赔钱按实际的赔。检察机关公开发布过一组案例:有人合伙60万购入二手豪车,一个月后按97万投保车损险,车辆在平坦开阔路段"意外"坠河,最终以保险诈骗罪被提起公诉——高估值投保,轻则拒赔纠纷,重则刑案。抄底党下单前把三步做完:①用车架号找2-3家公司预询价,问清"这台车、这个车龄、这个登记主体(个人还是公司名下)能不能出商业险、加价多少";②核上家出险记录,EQS53车主那句"赔得最夸张"就是前车之鉴,赔付记录决定下一任承保难度;③保额和协商价值写进保单特约,留存当前市场行情截图。微博
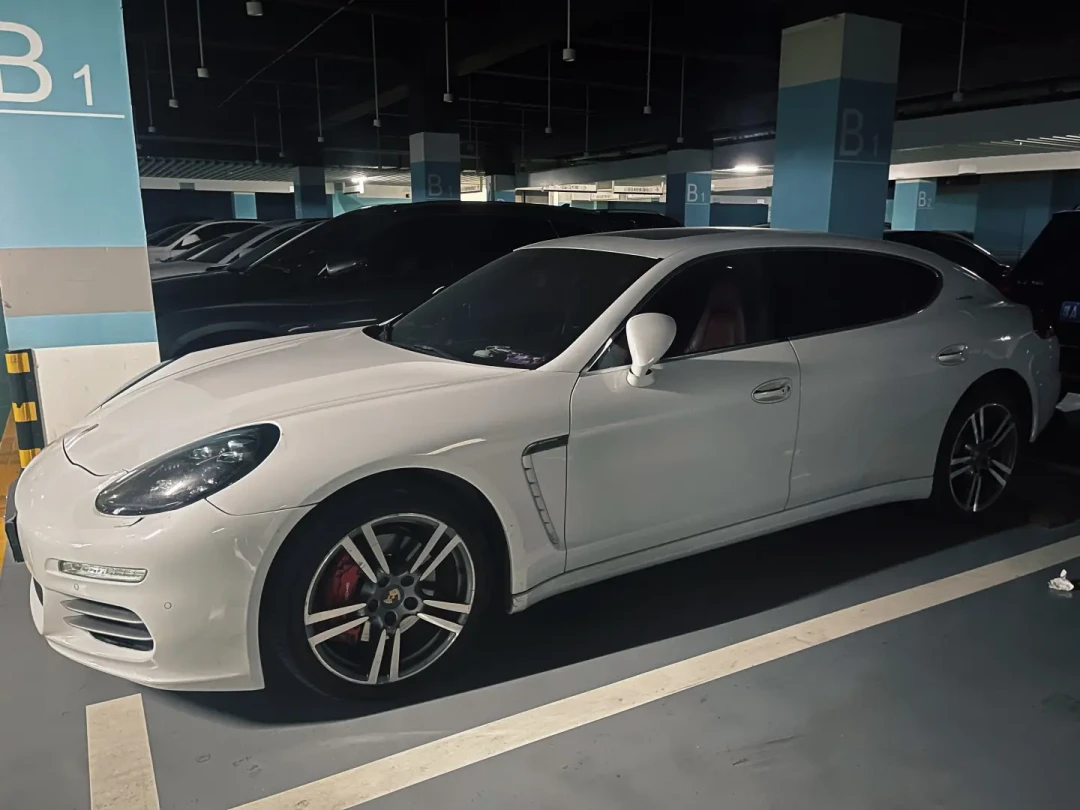
已经在开百万级车、或者在纠结"要不要只买交强险"的,社区里流传的论调(知乎从业者和车评圈都在讲)是"放弃车损、押三者300万"——逻辑成立的前提你要想清楚:三者赔的是对方的车和人,你自己的车撞了只能自掏。911、Panamera这个级别一次前部事故"修不如卖",自担金额20万到几十万,等于把车损险的保费省下来、再攒一个"自担池"。能接受"这台车赔掉不心疼",才配得上这套裸奔方案;否则老老实实接受"保费按百万框架、车价按六十万现实"的价差。参考报价:豪车中介10月21日开口的价码是"豪车保险4万"起步,超豪华品牌则是"保费5万+渠道加费2-3万"——对照车价跌到六七十万的现实,这就是"价签和尺子各讲各的故事"的具象版本。微博
四、接下来盯什么
三个继续观察的信号:一是11-12月的续保季,今年二手豪车集中流入市场,承保端的"车型审批制"松紧会有动作,拒保帖的量本身就是温度计;二是2026年交强险与商业险的赔付数据——人保、平安已给出"赔付成本继续上升"的预期,案均赔款每涨一分,被重新审视的高亏损车型就多一批。三是财险产品端的新规——今年10月,监管给财险产品的"伪创新""以附代主"戴了紧箍,加费走渠道的玩法以后可能更规范,也更贵。第一财经第一财经
最后说回那台"不到十万"出掉的2016款帕美。它的下一任车主大概会经历一个魔幻时刻:车价按十万谈完了,保险按七十万的框谈不下来。豪车的二手时代正在把"拥有成本"里最硬的一块——保险公司用精算表投出来的票——摊到每一个抄底的人面前。车标不再保值已经不新鲜了,车损险买不上才是。
你或者你身边有没有人,正开着百万级豪车、却被商业险拒之门外的?你选"加价承保"还是"裸奔+高保额三者"?评论区聊聊车型和报价,这份"拒保行情表"我们一起把它填完。