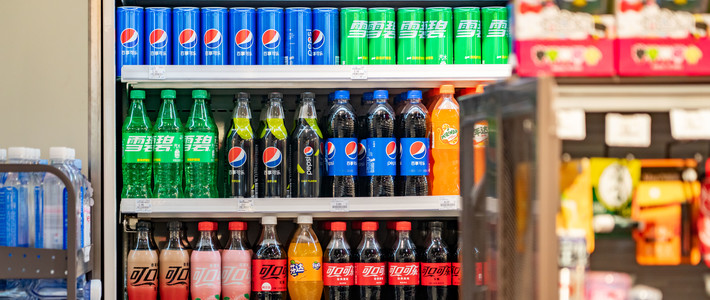
这轮“集体涨价”是真的,但它发生在消费者看不见的货架背面:元气森林、娃哈哈、华润怡宝、喜力等品牌先后上调了经销商供货价,其中元气森林旗下全系产品每件进货价上涨约2至3元,多名经销商确认涨价“只对经销商层面进行涨价,终端层面并没有跟涨”。把各家调价函与大宗商品数据放在一起交叉核对,这轮涨价的推手是被国际油价重新定价的PET塑料瓶,而不是品牌溢价;更能说明问题的反证恰恰在于:正因为品牌不敢动终端价格,成本才只能沿着渠道一级级往下压。中国商报
这轮调价的轨迹可以拉出一条完整的时间线。早在今年4月,就有饮料企业向媒体确认饮料瓶成本出现约三成涨幅,但各家当时均称暂无涨价计划。进入下半年,调价函开始密集落地:自7月1日起,华润怡宝桶装水(18.9L)每桶供应价上调1元,而这并非怡宝今年首次调价,4月1日起其2.08L×8瓶规格每件供货价已上调4至5元。自7月1日起,娃哈哈596ml×24瓶规格纯净水每箱供应价上调0.5至1元,娃哈哈官方随后确认此轮调整系包材成本波动所致,对不同包装规格的渠道批发价“有升有降”,但全线纯净水终端零售价不变。第一财经界面新闻南方都市报
9月起是集中落地区间:元气森林自9月起面向全国经销商渠道调整价格,涉及外星人电解质水、气泡水、自在水、冰茶、冰鲜柠檬水、维生素水等几乎全部主力单品。速冻食品龙头安井也在9月21日发出通知,因鱼糜原料大幅上涨,10月1日起部分产品经销价上调5至10元。多数品牌守住零售价不动,康师傅是少有的例外:其管理层在2025年中期业绩会上已明确500ml冰红茶将“逐步从3元向3.5元靠拢”,这一终端调价到2026年已全面落地。一位多年从事华南饮料经销的人士对媒体透露,这轮出厂价普遍涨幅在5%至10%,“换成箱价就是2到4元”,零售价因消费者对价格敏感并不会轻易上涨。小食代南方都市报界面新闻
涨价的账本:压力几乎全在瓶子上
生产饮料瓶的核心原材料是聚酯塑料(PET瓶片),该材料占饮料瓶生产成本的80%左右。而PET是典型的石油化工衍生品,一家头部饮料公司的高层今年3月就对分析师直言,PET价格走势和地缘局势等变化息息相关,多数头部企业在PET上有锁价操作,但对行业整体仍有压力。南方都市报小食代
大宗商品现货监测平台生意社的数据显示,华东水瓶级PET基准现货价从1月初的6322.5元/吨快速拉升至4月中旬最高的9237.5元/吨,震荡回落后9月再度走强,10月12日仍达9046.67元/吨,年内累计涨幅43%。折算到单个瓶子上,一家PET材料生产商给记者算账:原材料从年初的一吨5000至6000元涨至如今的9000元左右,每克约涨0.003元,一个500ml的PET瓶克重约35克,成本就要多出约0.1元——对终端只卖3元的饮料,这是一分也不能省的账。界面新闻中国商报
更关键的一组对照是:贵的只有包装,饮料本身的“内容物”并没有同步涨价。农夫山泉2026年上半年毛利率为60.9%,同比提升0.6个百分点,财报将其归因于产品品类结构变化,以及果汁、糖等原物料采购价格下降,同时PET原材料采购价格上升。换句话说,这轮成本冲击有明确的材料指向,很难用“品牌想多赚”来概括。新京报
为什么只涨供货价、不碰零售价
不是让利,而是终端定价权失灵了。国家统计局数据显示,上半年全国规模以上饮料产量9027.3万吨,同比下降0.5%,为近五年来首次出现半年度产量同比下滑。零售端更冷:线下监测机构马上赢报告显示,2026年第三季度饮料销售额同比下滑12.19%,无糖即饮茶是唯一正增长的类目。在这样的需求环境里,中国食品产业分析师朱丹蓬点破了B端与C端的区别:C端基本没有太大调价空间,大品牌不敢轻易在终端涨价,怕的是把市场份额拱手让人。南方都市报界面新闻
涨价的代价就在隔壁品类演示过。今年初,燕京啤酒、华润雪花、青岛啤酒先后发布涨价通知,涨幅集中在10%至20%,原因均指向原材料上涨。随后国家统计局口径下5到8月啤酒产量分别下滑6.2%、3.1%、8.9%、6.5%,一名啤酒经销商还向记者感慨“啤酒不好卖了”。康师傅饮品上半年营收265.41亿元同比仅微增0.7%、统一企业中国饮品收入同比下降0.3%的财报,同样解释了品牌们对终端价格慎之又慎的原因。中国商报
钱去了哪里:上游“躺赚”,品牌用补贴换稳价
如果这轮“集体涨价”是品牌溢价,利润应该留在品牌手里,但数据呈现的是倒挂。作为农夫山泉、可口可乐、怡宝、娃哈哈等品牌包装瓶的核心供应商,万凯新材2026年上半年归母净利润同比大增910.09%至5.62亿元,瓶级PET毛利率从上年同期的3.18%提升至9.64%,而2024年这家公司还在亏损。夹在中间的饮料厂必须消化成本,中信证券此前测算,PET采购价每上涨10%,对饮料企业净利润的影响在3%至11%之间。南方都市报中国商报
品牌们的应对办法是把进货涨价的部分从促销里补回去。农夫山泉、娃哈哈、东鹏、元气森林、脉动、怡宝、统一、康师傅等一大批品牌的瓶身今年都印着“扫码1元换购”“一元乐享”字样,这类活动的费用由品牌方承担,相比直接降价可以不破坏公开零售价、维护价格体系。以元气森林为例,“一元乐享”通过品牌与经销商共同补贴终端小店,以“基础差价+核销佣金”的复合收益模型,让经销商对进货价的微调“并不敏感”。需要说明的是,也有渠道商向媒体分析,此轮出厂价上调可能兼有恢复行业价格秩序、刺激经销商囤货去库存的考虑——这类说法暂无独立数据佐证,成本冲击仍是目前有调价函和原料价格可查的主因。界面新闻南方都市报
这轮涨价多久会传导到货架上
对消费者而言,眼下多数瓶装饮料确实还没变贵,但“B端涨、C端稳”的缓冲带正在变薄,几个信号值得盯住。其一,调价函的措辞开始指向终端:华润雪花山西分公司发给经销商的喜力调价函在要求经销商知悉价格变动后,明确写道要“同步做好下游渠道、终端门店的价格传导工作,维护市场价格秩序”,厦门区域的喜力产品更早已在5月上调开票价和建议零售价。其二,稳价依赖的促销投入能否长期维持是变量,华泰证券观察到,在需求承压下多数厂家的折扣促销及费用投放力度不降反增。其三,看锁价到期:东鹏饮料已锁定2026年全年PET用量及部分辅料、称成本可控,但华润饮料管理层也承认下半年原油与PET价格仍存在较大不确定性——多数头部企业的长协以年度为周期,年初签订的锁价合同进入续期窗口后,现货市场的涨幅才会真正反映进采购成本。小食代
企业的另一条出路是把瓶子做大。贝恩公司的测算显示,1.5L瓶型包材成本占比仅15%,较500mL瓶下降7个百分点,毛利率可抬升5至8个百分点。大包装摊薄了每毫升的成本,也悄悄改写了单瓶价格带。所以对“瓶装饮料集体涨价”目前最准确的读法是:成本冲击真实存在、来源清楚,指向被油价重新定价的包装材料,而非品牌溢价;它会不会翻过货架边缘变成消费者钱包里的账,要看油价走势、锁价合同的到期节奏,以及品牌和渠道还能在“供货价涨、零售价稳”的钢丝上走多久。新京报