这届双11,最难受的可能不是抢不到券的人,是游戏盘见红的人。
《影之刃零》10月27日上午10点开预载,29日上午10点解锁。官方提醒写得明明白白:本体大约145G,但预下载要预留至少300G——因为解锁那一下,临时缓存和完整文件得同时待在盘里,解锁完才回落到145G左右,而且必须装在SSD上、尽量别放C盘。几乎同一时间,GTA6的PS5版被爆料下载体积达210G,燕云、逆水寒这些也都在闷头吃盘。小红书上有玩家说得挺扎心:“去年770+的2T固态我好想你,后悔当时怎么没直接上两个”。小红书知乎小红书
盘要爆,你想趁双11加块固态,结果一刷新闻,人更懵了:
一边是SK海力士10月28日财报放话,存储芯片供应短缺将持续到2030年,比野村"短缺到2028"的判断还激进;NAND合约价连着六个季度上涨、刷新历史最高。每日经济新闻
另一边是CFM闪存市场的消息,本周部分存储厂商开始激进杀价,渠道固态硬盘价格大面积下跌,创下今年最大跌幅。新华网走访华强北也看到"厂家涨价、商家降价",10月以来销量普遍下滑20%以上。知乎新华网财经
同一个双11,固态到底是在涨还是在跌?现在买,还是再等等?
别急。这两个新闻其实都没骗你——它们说的是一条产业链上不同的层,中间隔着两三个季度的时间差。把这四层拆开,你就知道该不该下手了。
固态价格的四层:为什么"又涨又跌"能同时成立
第一层,晶圆产能——被AI搬走了。 这轮涨价的起点不是"大家突然都想买固态",而是产能被挪走了。同一片厂区,做企业级SSD每GB的单价是PC消费级的1.8倍(2025年这个差还是1.4倍)。AI数据中心还愿意签长期协议锁量,有头部厂商的产能已经排到2026年底满负荷,另一家超过75%的2027财年产能被长协锁掉。产线往利润高的地方挪,这件事不会因为你在这头喊贵就挪回来。知乎
第二层,颗粒合约价(NAND)——还在涨。 这是原厂和整机厂按季度谈出来的价,不是货架标价。日经/TrendForce的口径:256GB TLC的大宗交易价一年涨了303%(从33.3美元到134.2美元),512GB从62.4涨到252美元。TrendForce还预计今年四季度NAND合约价要环比再涨15%到20%。所以SK海力士那句"短缺到2030",说的是这一层——它是真的,但它是上游的、按季度谈的、还没完全传导到你钱包的价。知乎小红书
第三层,渠道价——本周刚开始变脸。 CFM说得很直接:消费级这一季涨势明显减弱,现货渠道的囤货在陆续释放、低价流通。本周小容量SATA和PCIe3.0老盘跌幅领先,一周分别跌了11.76%和13.16%——这些恰恰是之前被炒得最凶、注水最严重的老货。华强北"厂家涨价、商家降价"也是这一层:商家手里压着货,卖不动了,只能先降。知乎
第四层,零售价(你看到的货架价)——高位横盘,还没跟上。 比价工具粉象的记录(截至10月27日券后价):内存、固态的当前价平均比各自历史最低价高了90%以上。作为对比,显示器有将近一半在史低附近,内存只有不到4%。也就是说,渠道开始跌了,但零售端还没怎么动。知乎
关键就在这:上游合约价涨、渠道价跌、零售价横盘,三件事同时成立。 渠道手里压着高价进的货,没人愿意亏本出,所以就算颗粒端涨势收窄,零售也不会立刻跟着跌。你能等到的,大概率是"不再涨"或"涨得慢一点",而不是"回到2023年770块买2TB"——那年是产能过剩叠出来的价,不是常态。
固态≠内存,别把恐慌套错对象
很多人把"存储涨价"当成一块铁板,其实这轮里内存(DRAM)比固态(NAND)凶得多。
CFM闪存市场的指数:NAND今年3月底冲到峰值后已经回落了不少,只是还在高位;DRAM最近三个月指数从3900一路涨到4400附近,是更强的卖方市场。原因是DRAM晶圆大量转去做HBM和服务器DDR5,原厂报价底气足,甚至出现了出厂价和渠道价倒挂。知乎
所以你看到"存储短缺到2030"别条件反射地去囤固态——那句话对内存更成立。固态这边,渠道已经在松动了。这也是为什么"内存变金条"的新闻满天飞,但固态的画风是"又涨又跌"。
双11,你到底该买还是等?分人群说
① 游戏盘已经爆红、影之刃零/GTA6马上要玩的刚需党:买,别赌降价。 零售跟跌很慢,等你蹲到价格明显松动,游戏可能都通关了。重点是别被话术坑:判断贵不贵,去看同一型号过去两年的价格带,别信"原价1299、现价899"这种先提价再打折的数字游戏,下单盯券后价。
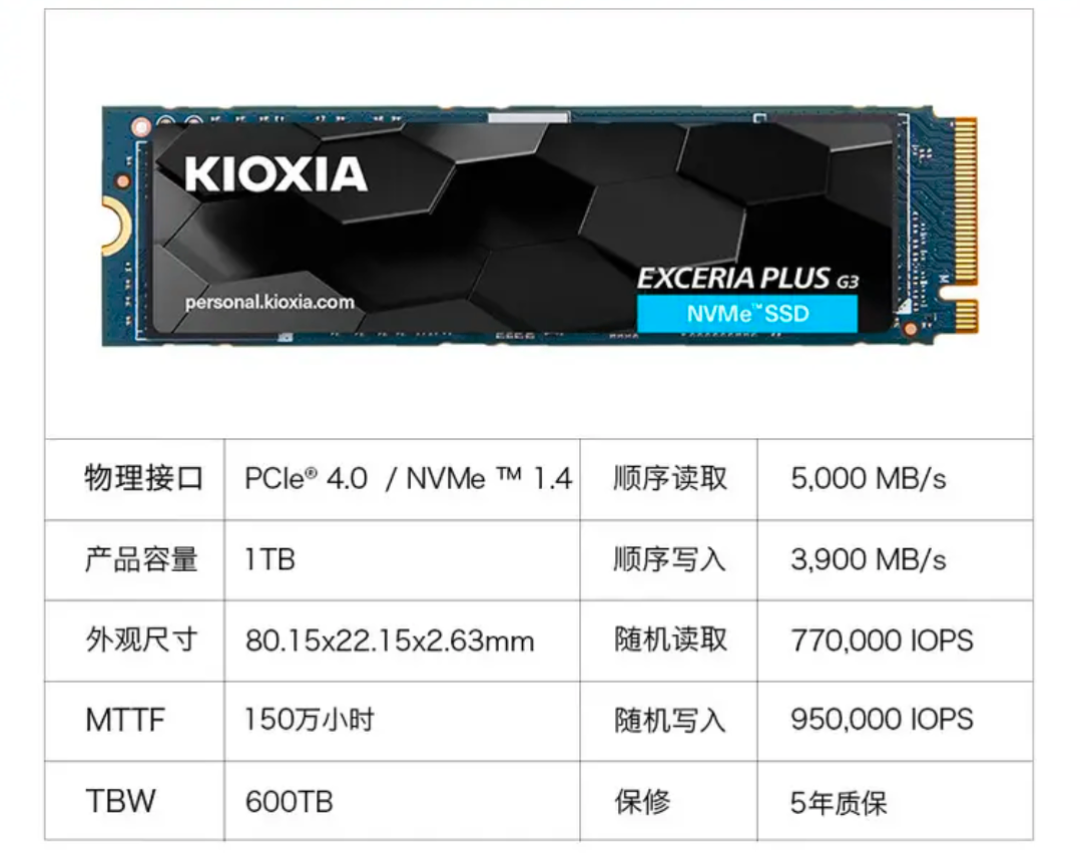
② PS5/主机扩容党:这是刚需,重点看规格。 GTA6被爆料210G,PS5自带盘(可用约667G)装两三个3A就满。M.2扩容认准PCIe4.0、带散热片、读速5500MB/s以上、明确标注PS5兼容。
③ 装机/给老电脑加盘、且不追速度的资料党:可以挑守史低的型号。 粉象记录的、当前价还守在史低附近的固态(券后价,同型号不同容量差价大,下单前确认容量):
雷克沙 NF100:¥198
惠普 EX900:¥289
京东京造 3S:¥379
海力士 P31:¥479
三星 980 PRO:¥559
英睿达 T500 Pro:¥758
致态 SC001 XT:¥1019
佰维 M560:¥1019
一个规律:国产品牌(佰维、致态、朗科)整体涨得相对少,大牌涨幅普遍在一倍左右。双11实价可以横向比一下,比如闪迪SN7100黑盘1TB(TLC/PCIe4.0)有补贴价909的记录。知乎小红书
④ 只是想升级、囤一块备用的等等党:别在季度末的缺货窗口里抢。 渠道价刚跳水,传导到零售还要时间。可以等双11后半段(11月10—13日那波)看零售券后价是否松动。有存储博主给的建议很实在:非刚需就等等,熬一两年最好。知乎
⑤ 想囤盘等涨价的:高位囤盘不明智。 尤其别为了"怕涨"囤一堆用不上的容量——消费级现在其实很"冰",有价无市,装机升级的人大多在观望。
一个反常识捡漏点:PCIe5.0可能比PCIe4.0还便宜
这是当前市场一个挺魔幻的现象:一些M.2 NVMe PCIe5.0 SSD的价格,竟然比同容量的PCIe4.0还便宜。知乎
原因是大厂前阵子把不少产能倾向了PCIe5.0,但装机市场主流还是PCIe4.0(支持5.0的主板更贵、5.0温度也更高),结果5.0反而滞销、价格倒挂。如果你是台式机、散热不愁,看到某些PCIe5.0型号有价格优势,可以果断上——性能更强,还能向下兼容跑满PCIe4.0×4。笔记本用户则要注意散热和兼容,别硬上。
避坑清单
二手SSD水深,别贪便宜。 颗粒可能是黑片/拆机片,主控常见但颗粒说不清。真要买,收到货录完整开箱+检测视频,及时验货。知乎
杂牌黑片、虚标速度、缩水容量一抓一大把,轻则拷文件疯狂掉速,重则突然报废丢数据,损失比省的钱多十倍。
买整机/游戏本的注意:TrendForce提到PC品牌在把主流机型的SSD容量往下调,双11下单前,把"硬盘"那一栏看仔细,别被"512G起步"糊弄。小红书
继续盯这三个信号
CFM闪存市场每周的渠道价指数——看渠道跌势能持续多久、什么时候传导到零售。
双11后半段(11/10—11/13)的零售券后价——这是判断"零售是否真松动"的最直接窗口。
TrendForce/群智对四季度NAND合约价的最新口径——那个"环比涨15%-20%"到底兑现没有。
一句话收尾:固态大概率回不到2023年的白菜价,但双11后半段零售比现在松一点是有可能的。游戏盘爆红的刚需别硬等,等等党可以再蹲两周。 别被"短缺到2030"吓着高位囤盘,也别被"渠道价跳水"骗着以为零售马上就崩——这中间隔着两层库存和两个季度。