










8
5
46元一碗面,西贝又一次因为价格冲上热搜。
2026-10-03 14:15:54
0点赞
0收藏
0评论
西贝又一次因为价格冲上热搜。但这一次,探店博主524元的账单引发的争论,表面上是“贵不贵”,实际上是一道更难的题:当一个中端正餐品牌赖以生存的成本结构,碰上一个不再愿意为“虚溢价”买单的消费时代,降价也未必能解决问题。
9月30日,西贝再次成为社交媒体的焦点,这一次的主角不是罗永浩,而是两位探店博主。
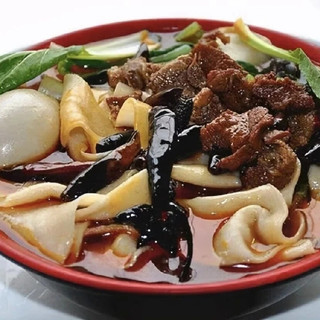
九月中旬,他们在呼和浩特一家西贝莜面村点了莜面饺子、羊排、牛大骨、拍黄瓜、炒鸡蛋、椒麻鸡等八道家常菜,没点酒水没碰海鲜,结账524元。“西贝一碗面卖46元”冲上热搜第三。
和一年前预制菜风波不同的是,这次西贝的反应很平静。博主进后厨拍摄食材处理,店员照常干活,没有经理出面解释,也没有法务发函。这份淡定本身,比524元的账单更值得琢磨。
一、点菜不觉得贵,付款时才肉疼
524元到底贵不贵?网上的讨论其实分成了两派。
一派人翻出菜单说,单看每道菜的价格好像还行——黄瓜19元,面条46元,在商场餐饮里算是正常水平。但另一派人的感受更真实:点菜的时候不觉得,结账的时候才发现超了预期。羊排128元、炖菜138元、三个饺子19元,一样样叠上去,总额就上去了。
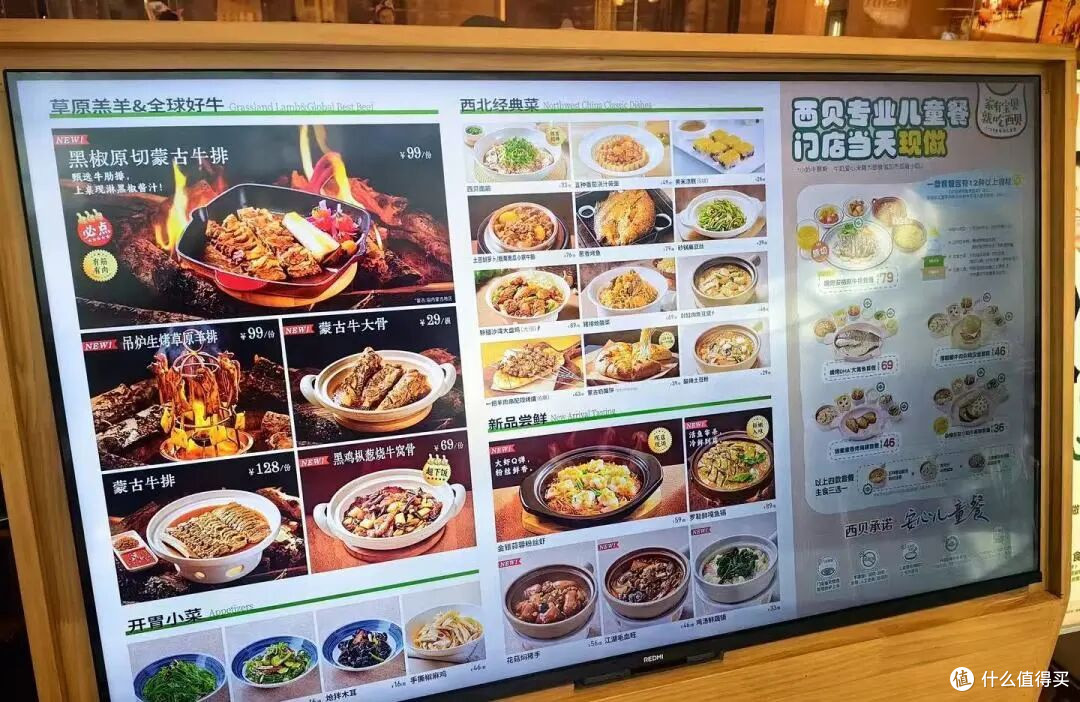
这种“延迟的痛感”比明码标价的高价更让人不舒服。西贝的菜单没有隐形消费,每样东西都标了价格,合规上挑不出毛病。但问题在于,“家常菜”三个字给消费者的预期,和端上来的轻奢配置之间存在落差——一份番茄浇汁莜面59元,一个馒头21元,人均消费逼近百元,比不少火锅、日料还贵。
消费者的心理账本,算的不是食材成本,是“这顿饭值不值”。你贵可以,但得让人觉得值。而西贝的解释一直停留在“我用的是锡林郭勒羔羊、牛大骨炖了十二个小时”这个层面,回应不到那个“值不值”的点上。
二、3%的净利润,钱去哪了?
这里有一个容易被忽略的事实:顾客嫌贵,西贝自己也没赚到多少钱。
根据《晚点》的采访数据,西贝常年净利润率只有3%到5%,远低于海底捞、百胜中国超过8%的水平。如果按西贝自己的成本结构来算——食材占营收三成,人工占三成,租金占一成五到一成八——500多元的一顿饭,真正进到嘴里的食材成本,拢共也就一百五左右。
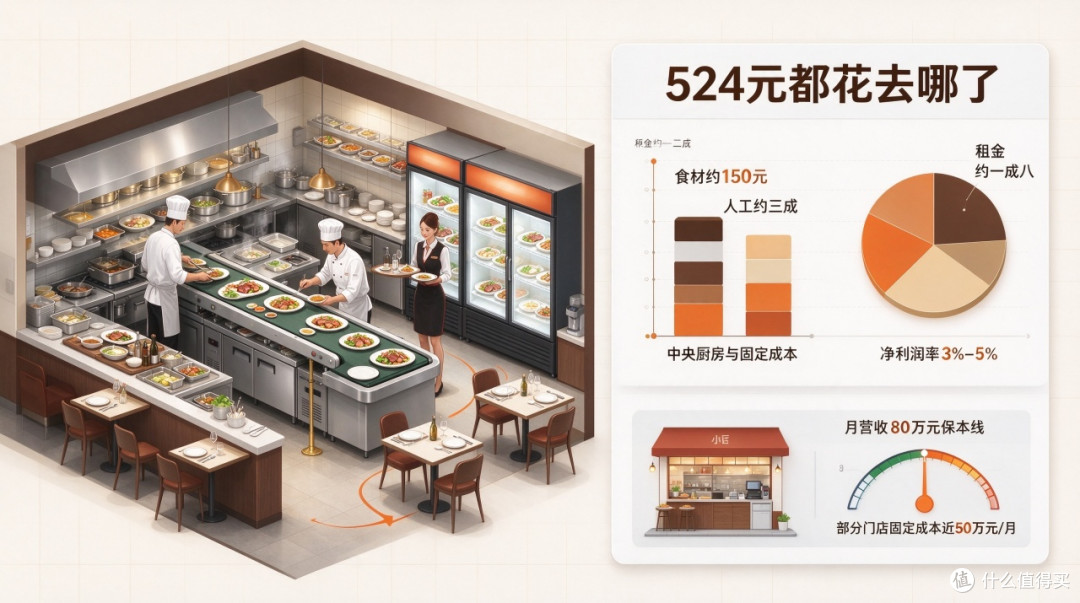
那剩下的钱去哪了?养服务员、交商场租金、养中央厨房、还那些为标准化付出的固定成本。有报道显示,西贝部分门店的固定成本已接近每月50万元,按照这个成本结构,门店每月需要做到80万元营收才能保本。
这就是中端正餐模型的核心矛盾:高房租、高人工、高装修推高了盈亏平衡点,而这些成本最终都要叠进菜价里。在经济上行期,这套模型是赚钱机器;但在客流下滑的时候,固定的成本结构会迅速反噬盈利能力。
有行业分析直接点出了本质:西贝的困境,是中式正餐“中间价位带”在消费分层加剧下的系统性塌陷,其商业模式与当前消费理性化、性价比导向的大趋势存在结构性冲突。
西贝不是没有努力自救。自2025年10月起,西贝对全国30余道核心产品降价近20%,客单价从92元下调到75元左右。贾国龙还下场做了人均40到60元的平价焖面品牌“天边砂锅焖面”,门店大多由原西贝老店改造,最快一周就能完成换牌重启,不到半年就开出了近30家门店。
但降价和新品牌都没能扭转局面,截至2026年9月,西贝主品牌在营门店仅剩226家,而巅峰时期接近400家,2025年9月至2026年3月,累计亏损超过6亿元。
三、经济下行,永远是B级美食走红
经济学者徐瑾在评论这件事时说了一句话:“西贝的溃败,基本不是罗永浩害的,是时代模式的死刑。”她的判断很干脆——罗永浩只是捅破了一层窗户纸,就算没有他,西贝这类中端正餐的落幕,早已写定结局。
她给出的参照系是日本。泡沫经济鼎盛年代,日本人吃的是怀石料理、高级法餐,追求体面、仪式和档次。泡沫破裂之后,收入停滞、预期崩塌,日本人的餐桌审美瞬间逆转。精致全部退场,重油平价上位。风靡全日本的变成了B级美食——牛肠锅、二郎系拉面、牛丼、炸猪排、拿坡里意面。
所谓B级美食,没有高级食材、没有摆盘、没有溢价,核心就一个:极低价格,极高的味觉刺激。经济越低迷,人们越不愿意花钱取悦生活,但愿意花小钱取悦自己的味蕾。收入越不确定,人越依赖重口味、高性价比的廉价快乐。
当下的中国餐饮,正在经历类似的结构性转变。2026上半年全国餐饮门店净减少41万家,新店平均寿命不到17个月。肯德基、必胜客持续下调客单价,所有大牌集体下沉。高端收缩,平民暴涨,餐饮行业正在经历彻底的两极撕裂。
江西小炒的爆发就是同一个逻辑的产物。没有连锁巨头、没有资本造势、没有装修溢价,全国门店突破2万家,2025年行业注册量暴涨287.5%,抖音话题播放破百亿。人均30到50元,猛火重油重辣,锅气炸裂,极致下饭。
西贝代表的是中产的体面消费,江西小炒代表的是普通人的现实消费。一个在疯狂关店,一个在疯狂开店。
四、装修和面子,是成本不是资产
对于做餐饮的人来说,西贝的案例指向一个不太舒服但必须面对的问题:当消费者的决策逻辑变了,你的成本结构能不能跟着变?
过去十几年,中端正餐的主流打法是大店、精装、商场流量、品牌溢价。这套模型假设消费者愿意为氛围和面子买单。但当消费者开始拒绝为一切“虚的溢价”付费时,装修、氛围、品牌故事就变成了成本而非资产。
这不是说餐饮不需要体验和服务。而是说,体验和服务必须体现在顾客能感知、愿意付费的地方。一个顾客愿意为“牛大骨炖了十二个小时”多花20块钱,但未必愿意为“新中式装修和定制陶瓷碗”多花50块钱。
当品牌自身无法清晰区分哪些成本是顾客愿意买单的、哪些是自我感动的,定价就很容易偏离顾客的心理预期。
购物中心里传统现炒正餐的退潮已经给出了信号,南京大牌档关闭深圳区域全部门店,外婆家多年维持门店总量、控制扩张节奏。传统正餐面积大、客单价高、翻台慢、人工重、SKU多,在高租金、高客流、客群年轻化的商业空间里,租金承受力和客流节奏都不匹配。购物中心里逐渐消失的从来不是中餐风味,而是依赖大厨、翻台低效、成本高昂的传统多菜式现炒经营模型。
结语
西贝的两次热搜,一次关于预制菜,一次关于价格,表面上是两个问题,根子上是同一个:一个建立在上一轮经济周期红利之上的大店模型,遇到了一个不再为“虚溢价”买单的消费时代。
降价、做副牌、压缩人均消费,这些动作的方向是对的,但模型本身的重资产底色,决定了转身的空间有限。对于正在做或者准备做中端正餐的餐饮老板来说,西贝给出的警示很清楚——你的成本结构,决定了你的定价天花板;而消费者的心理账本,比任何成本核算都更残酷。





