10月27日,泡泡玛特披露2026年第三季度最新业务状况:公司第三季度整体收益(未经审核)同比下降45%-50%,其中中国收益同比下降25%-30%,线下渠道收益同比下降5%-10%,线上渠道收益同比下降45%-50%,亚太收益同比下降65%-70%,美洲收益同比下降70%-75%,欧洲及其他地区收益同比下降50%-55%。 但拆解最新一期财报可以发现,"哪些IP拖了后腿"的答案比"全都不行了"的说法收敛得多:六大头部IP中,真正收入负增长的只有Labubu所在的THE MONSTERS,老牌IP MOLLY则跌出了10亿收入阵营;星星人、CRYBABY、DIMOO、SKULLPANDA仍在增长,只是增速从去年的三位数大幅回落。而收益腰斩的主因,是海外与线上两头,撞上了去年同期的历史峰值基数。红星资本局
高基数:这个三季度撞上的是史上最猛的季度
作为对比,泡泡玛特2025年第三季度收入是同季历史新高,主要原因是LABUBU全球爆火成为超级IP,带动泡泡玛特的业绩增长:去年三季度整体收入同比增长245%至250%,其中中国收入同比增长185%至190%,海外收入同比增长365%至370%。 增速轨迹清晰地划出一条抛物线:2025年上半年营收138.8亿元、同比增长204.4%,2026年上半年为171.73亿元、同比增长23.8%,到三季度转为同比下降45%-50%。澎湃新闻界面新闻华西证券研报
分区域和渠道看,下滑的重心在海外线上。2026年上半年,泡泡玛特来自中国、亚太、美洲、欧洲及其他地区的收入分别为122.01亿元、25.75亿元、18.92亿元、5.06亿元,同比分别+47.3%、-9.7%、-16.5%、+5.9%;中国市场线上、线下渠道收入同比+62.7%、+35.1%,而亚太、美洲、欧洲及其他地区的线上渠道收入同比-39.8%、-45.6%、-59.0%,线下渠道仍录得+16.2%、+19.5%、+49.8%。 也就是说,门店还在开门营业,塌方集中在海外电商流量。首席运营官司德在三季度电话会上坦言,今年海外流量的下降一直持续到三季度,但绝大多数的国家和地区流量基本实现了平稳;线上压力更大,是因为去年同期线下布局没那么多,很多爆发集中发生在线上。华西证券研报澎湃新闻
第三方追踪印证了这一点。高盛数据显示,泡泡玛特天猫及抖音平台的合计线上销售额在2026年9月同比下滑44%,拖累第三季度整体线上销售同比下滑30%。 高盛把跌幅主要归因于2025年同期Pin for Love与Big Into Energy两系列爆发式供应带来的高基数扰动;其美国信用卡消费追踪则显示,泡泡玛特美国市场三季度累计降幅达58%,9月才边际收窄。财联社
IP成绩单:两个真正下滑,一个接棒,其余减速
包含Labubu在内的THE MONSTERS系列2026上半年收入44.54亿元,依旧是泡泡玛特第一大IP,但同比下滑7.5%,这是该IP爆火之后首次收入同比负增长;其营收占比从34.7%下降至26%,市场开始担忧公司对单一超级IP的依赖风险。 而2025年上半年,这个系列的收入还是48.1亿元、同比+668%。 从+668%到-7.5%,一个占营收四分之一以上的IP由增长引擎转为拖累项,这是拖后腿名单上最实的一个名字。红星资本局界面新闻
第二拖后腿的是MOLLY。2025年上半年它还有13.6亿元收入、同比增长73.5%;到2026年上半年,公司前六大IP为THE MONSTERS、星星人、CRYBABY、DIMOO、SKULLPANDA、HIRONO,MOLLY已跌出10亿收入俱乐部——按中报披露的收入占比推算,其收入低于排名第六、占比5.9%的HIRONO(约10.1亿元),同比至少下滑约25%。 它不是本次暴跌的主因,但暴露了经典IP吸引力自然衰减的老问题。界面新闻
其余IP没有下滑,但增速集体降档:2026年上半年前六大IP的收入占比为THE MONSTERS 25.9%、星星人15.4%、CRYBABY 9.5%、DIMOO 9.4%、SKULLPANDA 9.0%、HIRONO 5.9%,其中CRYBABY、DIMOO、SKULLPANDA的占比均较上年同期微升,意味着它们跑赢了公司整体23.8%的增速,但相比各自上年112.4%、192.5%、248.7%的同比已是大幅回落。 真正在接棒的是星星人:2026年上半年收入26.5亿元、跃升为第二大IP,而一年前它还只贡献3.89亿元、排名第七。 问题在于,它体量仍只有THE MONSTERS的六成左右,补不上头部负增长和海外高基数挖出的窟窿。华西证券研报界面新闻
Labubu退烧:二手市场冷了,但不等于卖不动
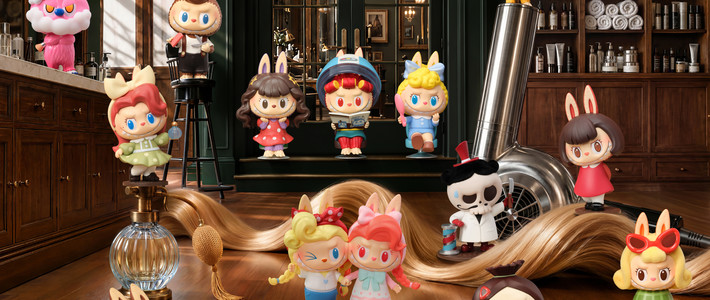
泡泡玛特旗下王牌IP Labubu的复古理发店搪胶毛绒系列,于发售后首次出现多款常规款发售即破发的现象。 业内分析,盲盒二手破发不等于产品终端卖不动,二手溢价消失更多是投机炒作退潮,公司收入仍要看官方渠道实际销售规模。二手价格是情绪指标,官方营收才是经营指标——但THE MONSTERS自身收入已经转负,说明退潮的不只是黄牛,真实需求确在回落。而在中国市场,塌方还没有蔓延到门店:大中华区高级副总裁褚音在三季度电话会上表示,三季度门店依然是业绩贡献的主力,门店客流仍呈正增长,这个趋势在第四季度预计还可以得到加强。红星资本局澎湃新闻
管理层怎么说,市场怎么定价
CEO王宁在8月20日中期业绩会上就已预警,将2026年下半年的压力描述为大于上半年,公司大概率完不成年初既定的20%增长目标,并将本年度定义为经营调整年。 司德则表示海外市场已实现平稳发展,并在即将到来的第四季度销售旺季中展现出良好机遇;从全年看,中国市场的表现依然稳健,全年业绩仍有望实现同比正增长。 公司在中期业绩会上披露,未来六个月将启动不低于20亿元、不高于50亿元的股份回购计划。红星资本局澎湃新闻华西证券研报
市场对此已提前定价:10月14日至22日,泡泡玛特股价连续六天下跌,从150港元跌到130港元附近;10月27日收盘报132港元/股,下跌0.75%。 第二大股东段永平持股约1.02亿股、比例8.01%,按市场测算的持仓成本中枢约150港元/股,账面浮亏约18.46亿港元,他仍在10月21日回应称,应该还会再买一些,但不会超过公司的10%。红星资本局
最后交代一句数据边界:三季度公告为未经审核的收益口径,只给同比区间,没有绝对金额,也没有IP与品类维度的拆分,上文"哪些IP拖后腿"是基于中报IP数据、区域渠道结构与第三方追踪得到的推论,公司尚未披露Q3的分IP表现。接下来值得盯的三个信号:Q4基数压力减轻、Labubu全新毛绒系列上新,管理层预期的环比销售修复能否兑现;星星人能否在体量继续放大后维持增速;以及双11的折扣力度——高盛将其作为判断行业库存健康度的核心指标,它会直接暴露渠道的真实水位。