今年1月,英特尔拿出一块78×77毫米的封装样品。两层800微米玻璃芯,中间嵌两枚EMIB桥接芯片,两侧各10层重布线。
今年初,英特尔还展示了一套玻璃芯基板封装的系统级样机,跑通了Windows。按英特尔的说法,玻璃基板已进入最终认证。36氪
但直到今天,这块玻璃还没出现在任何一款量产芯片里。
芯片太大,有机基板先撑不住了
2023年9月,英特尔率先公布玻璃芯基板路线图,宣布投入超过10亿美元,目标2030年前后推入主流量产。理由很直接:AI芯片的封装正在变得太大。36氪
英伟达Blackwell封装面积约2739平方毫米,下一代Rubin Ultra预计7470平方毫米,接近九块光罩拼在一起。封装越大,有机基板受热后的翘曲越难控制。36氪
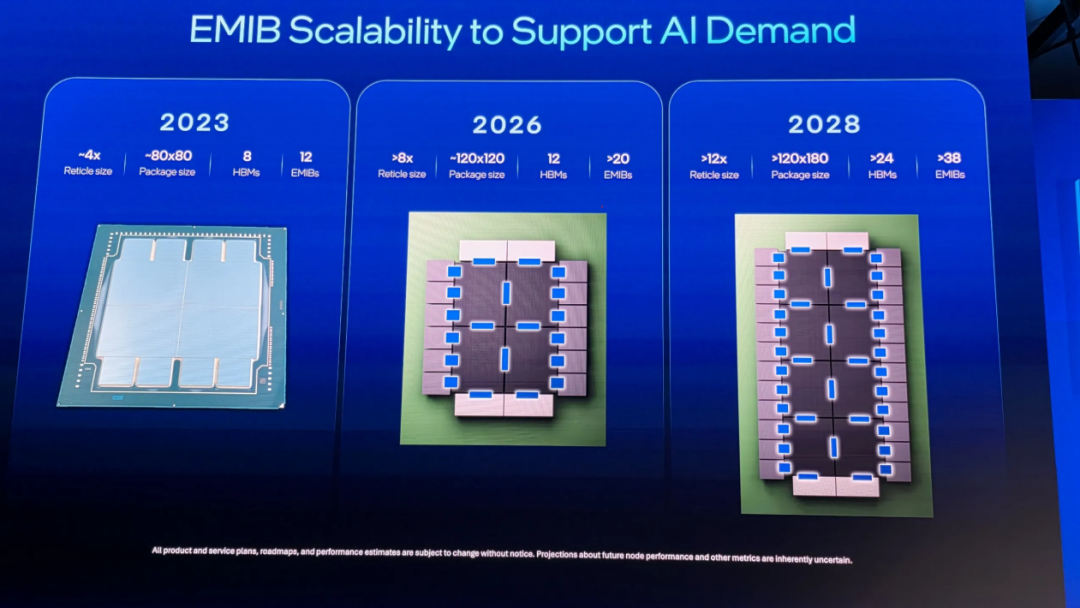
芯片和HBM之间的对位精度、焊点可靠性都会受影响。玻璃的热膨胀系数可以做到3—10ppm/°C,比有机基板的13—17ppm/°C更接近硅的2.6ppm/°C。36氪知乎
英特尔给出的数据是:互连密度约提升10倍,图形畸变降低50%,翘曲降低约50%。36氪
玻璃还能做成510×515毫米的矩形面板,大尺寸封装的材料利用率更高。36氪
玻璃的好处,和它的麻烦
问题也出在玻璃本身。它脆,钻孔、切割、搬运都容易崩边。玻璃基板要在玻璃上打出成千上万个微米级通孔,再填铜、做线路。
激光改性加化学蚀刻会留下微裂纹。铜的热膨胀系数约17ppm/°C,和玻璃差了两三倍,多层镀铜的应力会不断累积。知乎
行业目前的玻璃核心封装良率约60%—70%,成熟的ABF基板在80%—90%。良率上不去,量产就无从谈起。36氪
英特尔起得早,量产却不一定跑得快
这也是为什么,英特尔的时间表一直在往后挪。2023年说的是2030年前后。
今年5月,公司计划把新墨西哥州里奥兰乔工厂改造成全球首个玻璃基板量产基地。小红书
但公开口径仍是2026至2030年逐步交付。知乎
与此同时,韩国的Absolics已在佐治亚州建成产线,计划2026年完成可靠性测试、2027年推进量产。36氪
三星电机与住友化学的合资公司GlaSSEM把供货体系定在2027财年下半年,量产可能还要往后。36氪
台积电的CoPoS路线则是2026年验证、2027年进入市场、2028年下半年量产。知乎
纯玻璃芯基板的大规模量产,行业普遍看在2030年之后。36氪知乎
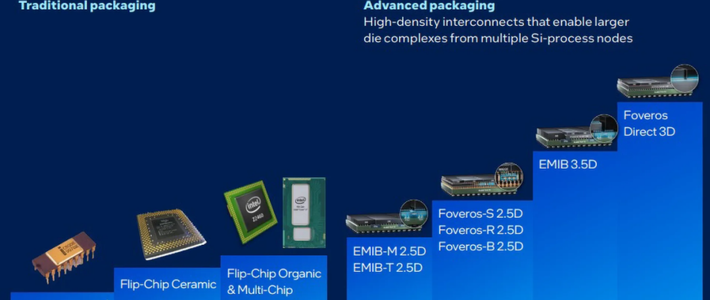
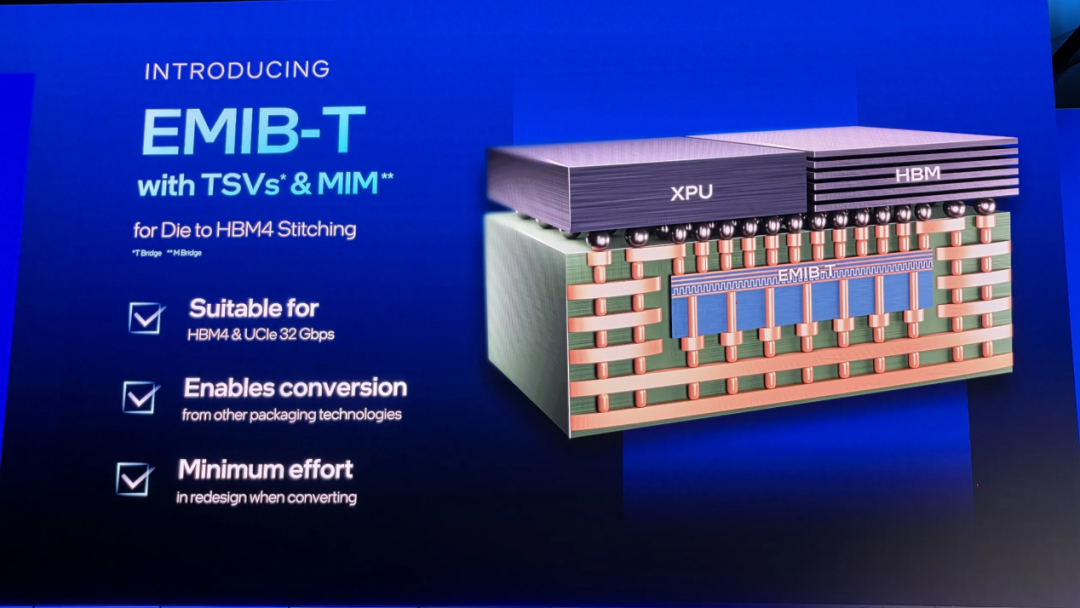
英特尔的优势,可能不在“第一个出货”。它做了十余年可靠性研究,又把玻璃和EMIB、Foveros绑成一套平台。EMIB-T按计划2027年量产。36氪
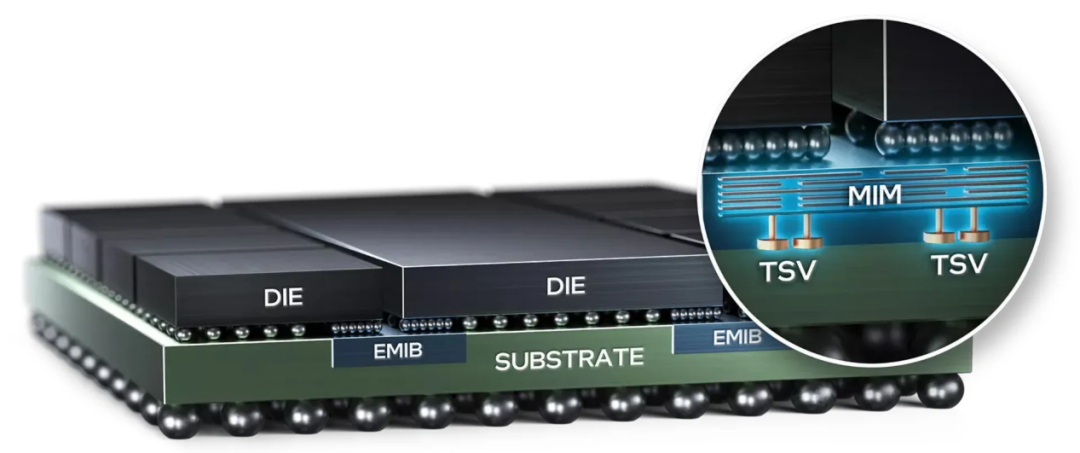
未来它要把EMIB桥接和3D堆叠组合成12倍光罩大小的系统级封装。它想卖的不只是一块玻璃,而是整套封装能力。36氪
今年7月,英特尔和蓝思科技签了TGV合作备忘录,把设计规则、验证方法交给玻璃加工方。但备忘录不是订单,蓝思也提示后续正式协议存在不确定性。36氪
真正的胜负手是良率
所以,玻璃基板这局棋,英特尔确实起得早,却未必跑得快。技术路线是它先画出来的,可量产拼的是良率、客户认证和产线爬坡。
这些没法靠专利数跳过。对英特尔来说,真正的考验不是能不能做出样品,而是能不能把实验室里那块跑了十年的玻璃,变成一条能稳定出货的产线。
对普通用户来说,这件事的直接影响还很远;但它决定了下一代AI芯片还能不能继续把更多HBM、更多芯粒塞进同一个封装里。芯片的竞争,正在从光刻机往下,转移到芯片脚下那块“地基”。