










 深耕数码兴趣领域




8
10
小米18系列低开低走,周销量不足5万,对比17连高开都丢了!
2026-10-27 17:55:23
0点赞
0收藏
0评论
一条销量数字,正在把小米旗舰的处境变得具体。
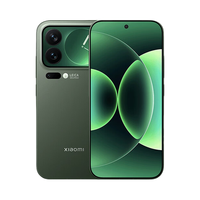
截至10月18日当周(W42),第三方数据机构RD观测统计,小米18系列累计激活约37.2万台;按近期单周表现推算,周销量已滑落至不足5万台的区间。作为对比,首发首周,这个数字是20.3万台——断层领先同期的OPPO和vivo。
开得不算低,却比去年低得多。真正值得问的是:为什么去年17系列还能“高开低走”,今年18系列,连“高开”都没有了?
01 去年17:五天破百万的“高开”
小米17系列在2025年9月底发布,首销期的表现,放在当时是全行业最亮眼的一档:开售五天激活量破百万,首月销量同比15系列增长约30%,是小米旗舰历史上少有的高起点。
但“高开”没能持续。发布不到一个月,天风国际分析师郭明錤预警:17系列总出货目标从约1000万台下修20%;小米方面回应“没有削减订单计划”。到2026年年中,17系列发布近一年,国内累计销量约621万台——不及15系列的约800万台。
一句话总结:17系列是“开局满血、后劲掉血”。
02 今年18:从第一周就换了节奏
小米18系列的节奏明显不同。Pro系列起售价5999元、Pro Max逼近万元、18 Fold起售价10999元——小米史上最贵的手机,在这个系列里出现了。
数据端呈现“冰火两重天”:
绝对值:首销周两款机型激活约20.3万台,超过OPPO(约10.9万)与vivo(约7.4万—8.1万)之和,仍居安卓旗舰第一。
同比:首销日销量约为上代17 Pro系列的30%,同比上代全系约下降25%、Pro系列约下降30%,第三方观测直言“断崖式下跌”。
对手:同期iPhone 18系列逆势大涨约三成,安卓阵营普遍下滑。
同样是“安卓第一”,含金量完全不同。17系列是“踩着自己的纪录创纪录”,18系列是“在所有人往下掉的时候跌得更少”。叠加累计37万台、周销量跌破5万的最新数据,“低开低走”四个字正在被坐实。
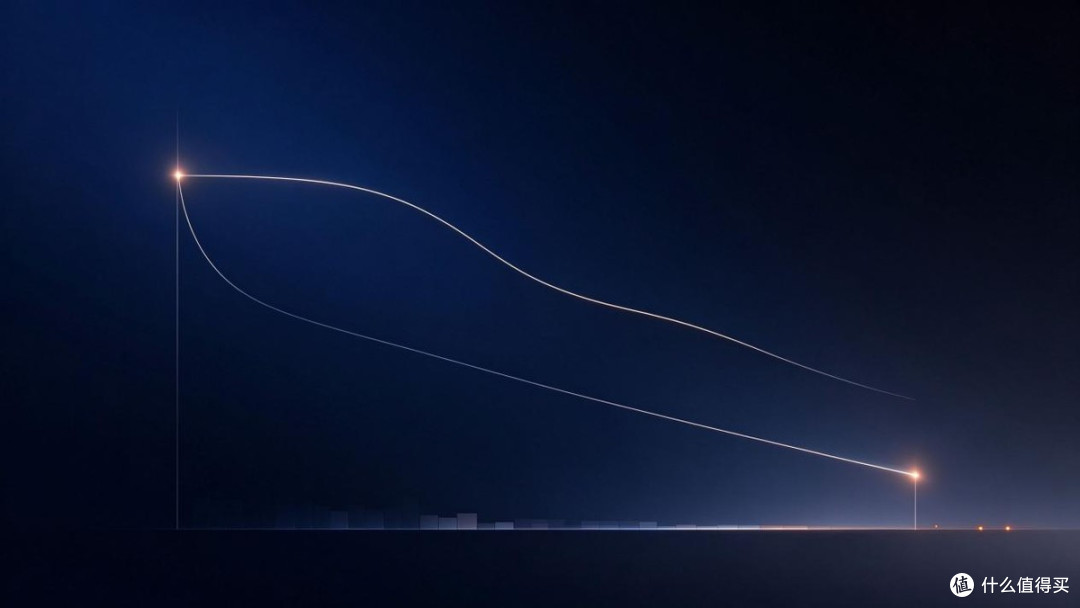
两代旗舰销量走势的概念示意,17高开低走、18低开低走
03 四个变量,解释“为什么连高开都没有”
把“低开”拆开看,至少四个变量同时作用。
一是涨价。存储与SoC价格上行,这一轮安卓旗舰普遍涨价千元以上,涨幅约20%;小米18 Pro系列涨价幅度,仅次于iPhone 18 Pro Max的2TB顶配版。小米亲手撕掉了“性价比”标签——标准版暂时缺席,Pro直接5999元起,Pro Max逼近万元。
二是大盘。三季度中国市场智能手机出货约5930万台,同比下滑12%,创2013年以来同期最低;小米、OPPO、vivo三季度出货跌幅均在18%以上。盘子小了,旗舰自然难开高。
三是对手。苹果在高端段位完成截流:iPhone 18系列同期逆势大涨约三成,安卓阵营普遍下滑。高端市场最硬的一块,小米还没吃到足够份额。
四是预期管理。发布会上高管劝用户“越早买越优惠”,等于公开预告了后期价格空间;防窥屏设计又引发一轮舆论争议。观望情绪,在这种氛围里只会被放大。
还要算上基数:17系列去年同期太猛,“同比”这个标尺,本身就是18系列的敌人。
04 接下来,该看什么
判断18系列是不是真的“低开低走”到底,取决于三个观察点。
标准版何时发布、怎么定价。它是走量的主力,也是“性价比标签”的最后锚点。
双11的价格策略。17系列的教训是:后劲不足时,价格策略是唯一的托底工具。
周销量的底在哪里。W42之后能否稳住周销5万台以上,比首销周的绝对值更能说明问题。
现在还不到下最终结论的时候。但至少可以确定:旗舰手机的竞争,已经从“谁首发更猛”,进入“谁能把高价位卖成稳态”的下半场。对小米来说,这可能是比销量数字更难的考题。
资料来源:RD观测(第三方销量统计,W42数据);新浪财经、36氪、凤凰网科技、中国经济网、快科技相关报道|