明天定价,周四挂牌。Anthropic 的 IPO 走到最后一步:发行价区间 70–78 美元,公开发行约 8.25 亿股。所有人都在盯估值——基础股本口径最高约 1.02 万亿美元,完全稀释口径能到 1.4 万亿。知乎36氪
据彭博报道,认购需求已达发行股票数量的约 6 倍。知乎
但如果你每天靠 Claude Code 交活,招股书里真正该抄下来的不是估值,是另外三个数字。
第一个:9009 亿 ÷ 810 亿 ≈ 11 倍
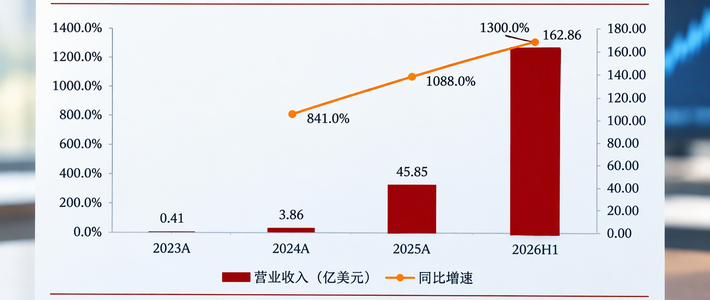
11 月 10 日的修订版招股书里,Anthropic 已签出的算力与基础设施承诺支出约 9009 亿美元,其中约 4516 亿要在 2030 年底前付掉,剩下的几乎全部落在 2031 到 2045 年。36氪
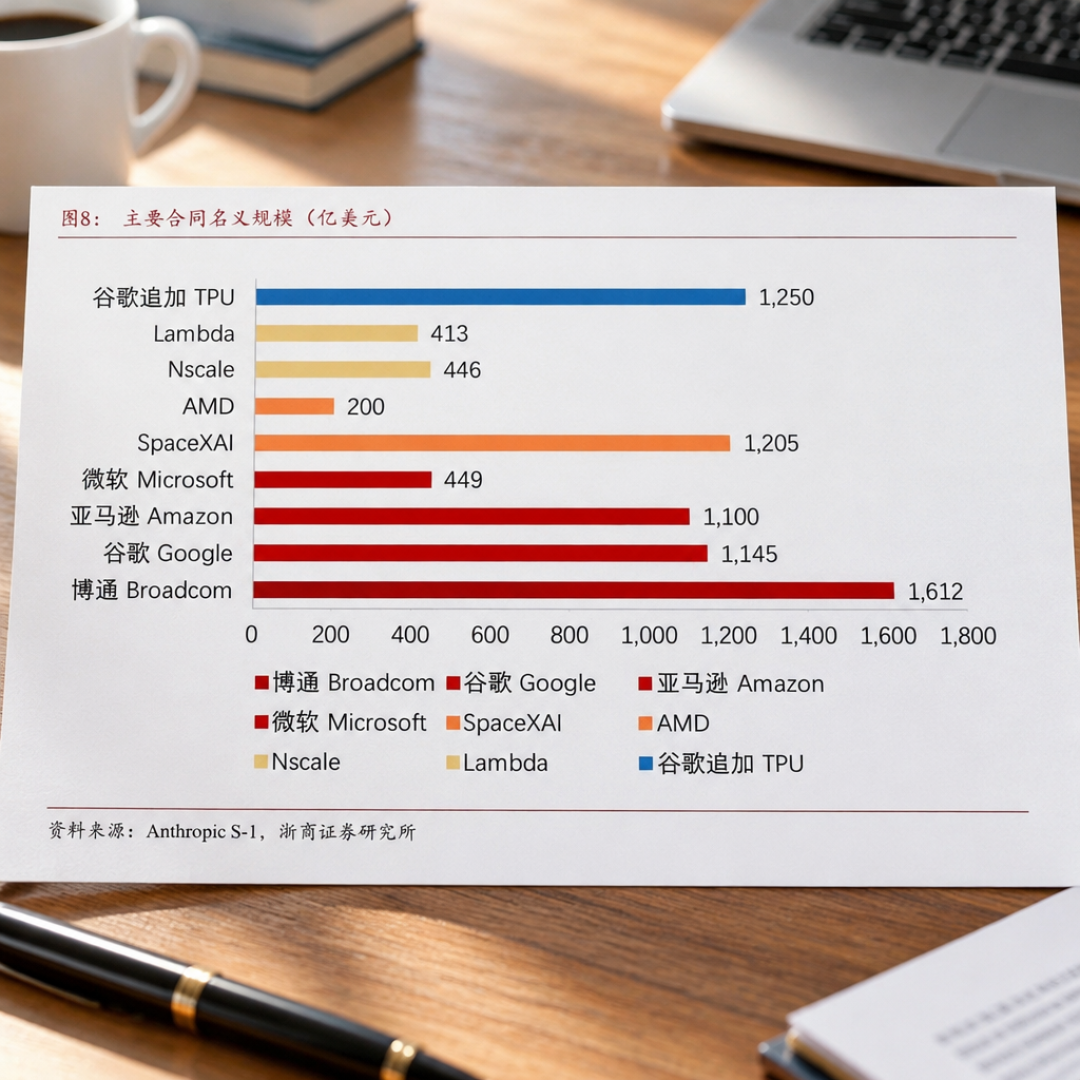
同期它的年化收入运行率是 810 亿美元(截至 10 月底),这笔 9009 亿美元的账单约是它的 11 倍。36氪
更麻烦的是两头不对称。浙商证券拆过:截至 9 月 30 日,剩余履约义务只有 138 亿美元,约等于 5.1 个月的年化收入,客户随时可以不续。而部分电力和机房合同初始期限长达 20 年,不用也得付,还逐年递增。知乎知乎
Dario Amodei 今年 2 月自己说过一句很重的话:“增长预测只要错一年,就可能把公司拖入破产”。 挂牌之后,这句话就从播客里的坦白,变成对股东的承诺。36氪知乎
第二个:80.2% vs 19.8%
2026 年前三季度约 79% 的收入来自按使用量计费,上半年的拆分更细:按量计费占 80.2%,订阅只占 19.8%。36氪知乎
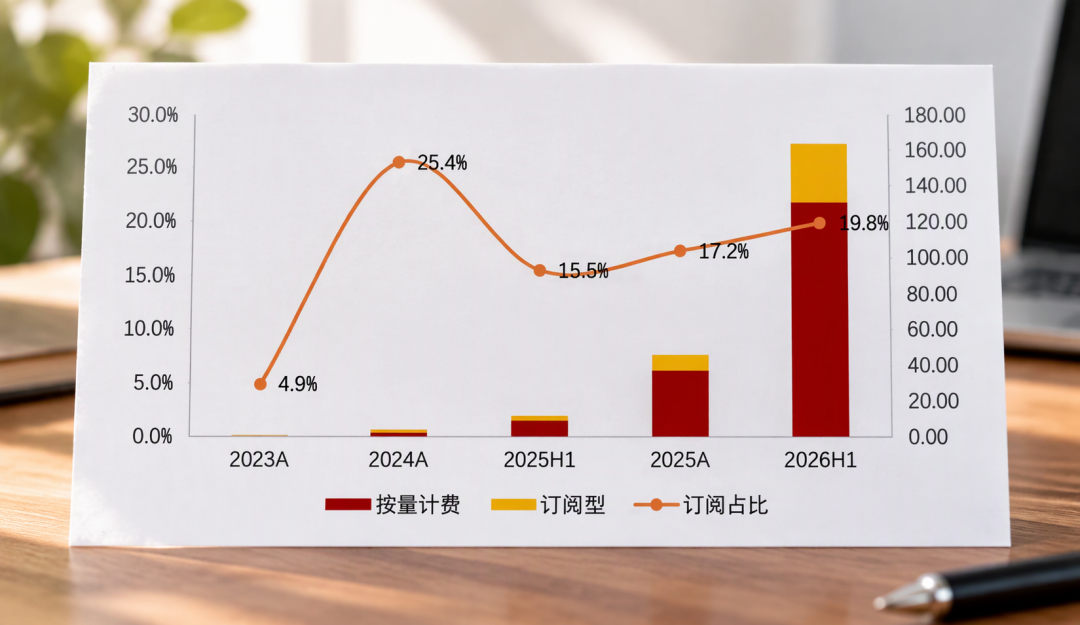
这条比估值重要得多。"包月管够"从来不是主菜,是获客钩子:把你拽进门,等额度用完,自然滑向按量付费。招股书里还有一条更硬的——企业超过 150 人使用 Claude,必须按使用量付费,不再提供 Pro/Max/Team 订阅。知乎
所以别把订阅权益当成稳定承诺。35% 的利润率目标要求每一块钱收入都算得清成本,挂牌之后这个方向大概率只会更紧。
第三个:35% vs -3%
路演 PPT 给的长期目标是调整后经营利润率 35% 以上,而今年第三季度 GAAP 口径经营利润率是 -3%(调整后 15%)。36氪
中间这段路怎么补,PPT 自己写了:稳态下算力及基础设施占收入比从 58% 压到 45–50%,销售营销从 14% 压到 7–10%。
第三季度还有一笔拖累:交付的算力里约 50 亿美元是短期合同算力,成本明显高于多年期承诺。它自己也在为临时算力付高价。
编程不是副业,是主业
11 月 13 日,Dario 和摩根大通 CEO 戴蒙对谈时把话挑明:“2022 年和 2023 年,行业主要关注聊天机器人。当时 Anthropic 判断,编程将成为一个更大的市场,因此把更多资源投入模型的编程能力”。36氪
路演里的内部数字更直白:2026 年 9 月,代码库超过 90% 的贡献由 Claude 编写;每位活跃工程师合并的代码行数,是 2024 年平均水平的 45 倍以上。36氪知乎
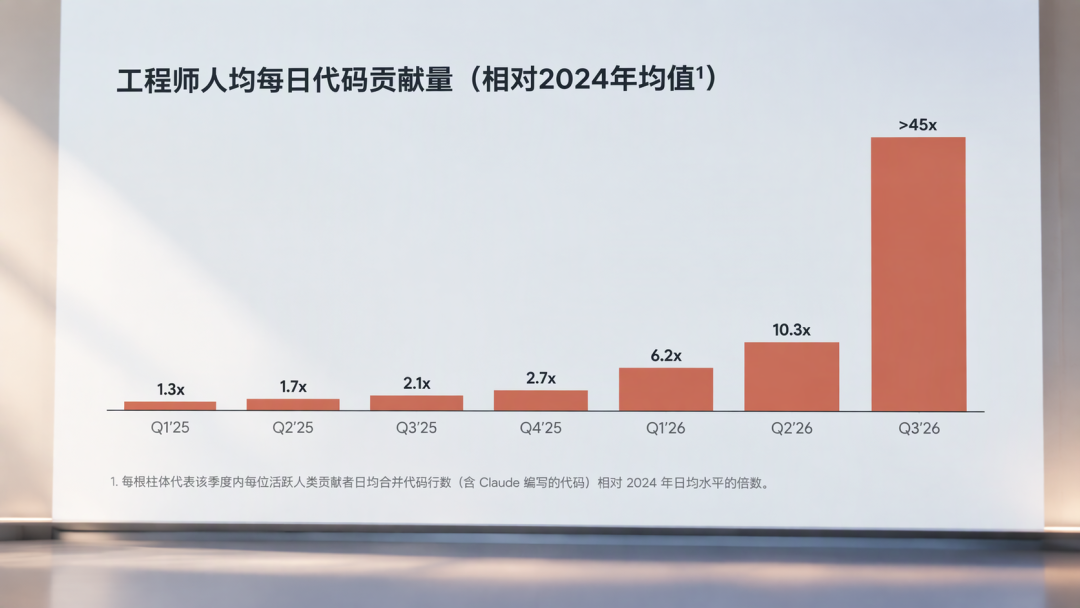
翻译一下:你手上这个工具,是它撑起万亿估值的核心资产。核心资产的定价,要对股东负责。
那降价还会继续吗
会,但逻辑变了。路演披露:Opus 5.5 相比 Opus 5,客户成本降约 40%;Fable 5.1 相比 Fable 5 降约 25%。官方说法是:“更高的模型效率,让我们在保持利润率的同时降低客户成本”。知乎36氪
关键词是"效率",不是"补贴"。降价来自单位 token 的算力效率,这条曲线一旦跑不过 9009 亿的账单,降价就可能掉头。
现在能做的三件事
一、年付窗口的价值在上升。 利润率目标是硬约束,订阅权益往后只会更精细。
二、别把额度当无限资源。 上周 Claude Code Projects 上了多线程"协调者",官方提醒的原话是:“多个线程同时工作,会让套餐额度消耗得更快。'协调者’本身和各个执行线程都会占用 Claude 的使用额度”。36氪
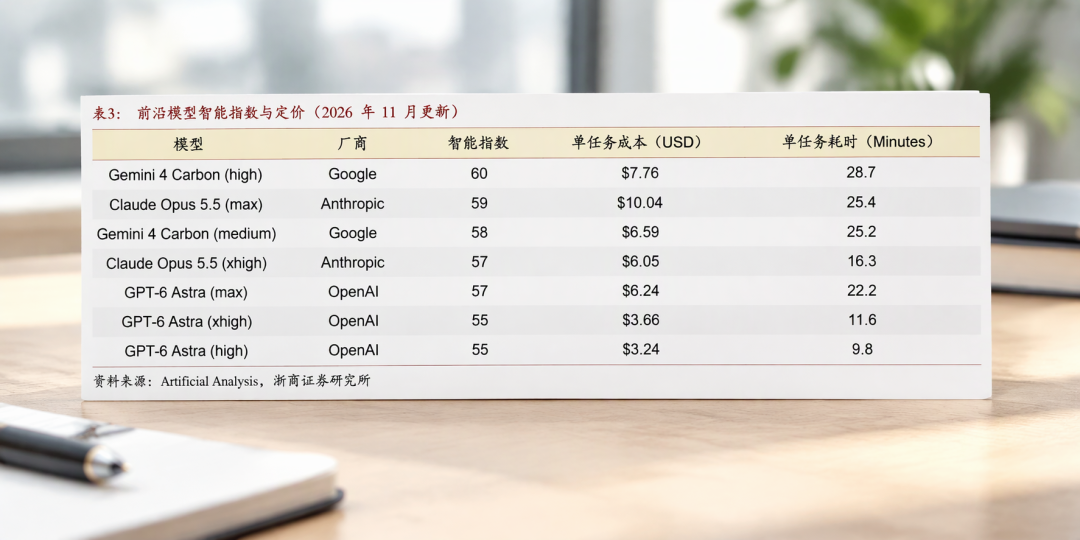
三、多备一家。 按浙商证券引用的 Artificial Analysis 数据,截至 11 月上旬,智能指数前七名全部落在 55–60 分之间,首尾只差 5 分。前沿差距已经小到不构成定价权,议价权在你手上。知乎
周四挂牌之后,Anthropic 就要开始按季度交答卷。它交出的第一份答卷,很可能就写在你的额度里。