转单国产芯片的企业,实际拿到的是三样东西:能按节奏交付的算力、进入排产体系的资格,以及一个不再单点依赖海外供货的备份。他们没有立刻拿到的是"和英伟达一样好用"的体验。2026年上半年,这条分水岭第一次变得清晰。IDC十月中旬发布的报告里,2026年上半年中国数据中心卖出200.8万颗AI加速器,GPU99.1万颗,非GPU101.6万颗。以国产为主的非GPU出货第一次压过GPU,同期英伟达在华份额降至34%、出货同比下滑44%。知乎
先拿到的是真订单,钱进了供应商的报表
订单兑现最先体现在财务数字上。寒武纪2025年营收64.97亿元、净利润扭亏为盈,而此前这家公司连年亏损。算力缺口变成了真实采购。买方名单也越拉越长:9月初,彭博引知情人士称,DeepSeek计划在内蒙古乌兰察布约1吉瓦级数据中心里,部署至少16万颗华为下一代昇腾950DT。这被业内视为目前已知规模最大的国产AI芯片集群之一。同花顺财经知乎
更早的6月,字节跳动被曝正与天数智芯讨论采购至少5万颗AI芯片,主要用于推理工作。寒武纪同期归母净利润做到20.59亿元、同比扭亏。IDC追踪的11家中国芯片厂商中,9家上半年出货量同比增长。转单不是政策口号下的表态,而是已经传导为国产芯片厂营收的采购行为。第一财经同花顺财经知乎
拿到的不是"随便买",是一张排队号码牌
拿到订单的另一面,是供给端比需求端更紧张。中芯国际当前月产能不足 2 万片,2026 年底目标约 7 万片/月;作为对照,台积电同制程月产能超过 15 万片。按产业链调研口径的推算,全年真正能产出的 AI 芯片约 260 万颗,而同期国内需求在 420 万颗左右——每两颗需求里,就有一颗造不出来。需要说明的是,260万对420万属于行业测算而非官方披露口径,但"僧多粥少"的状态,采购方感受得最直接。知乎知乎
排产顺序本身就是稀缺资源。厂商份额大致分为三类:华为一家拿走四成份额;寒武纪约一成,海光、平头哥、昆仑芯紧随寒武纪在第二梯队;其余十余家厂商分配剩下份额。在这条先进产线的盘子里,多年期长约、预付款和转产验证进度决定了"谁先排、谁后排"。对采购方来说,转单拿到的第一件实物是一份被写进排产表的确定性;中小买家则往往只能走云,承受供给波动和不透明的价格。知乎
而且配额不等于交付。AI大芯片是晶圆、HBM、先进封装三件套,任何一件缺位,名义配额都变不成实际产出——国产 HBM 在 2026 年的产出只够配套约 60 万颗 AI 芯片,明显低于晶圆侧对应的产出规模。瓶颈正在从晶圆转向存储和封装,这也是各家厂商下半年实际交付节奏忽快忽慢的底层原因。知乎
"能用"已经到手,"好用"要用迁移成本一年年赎
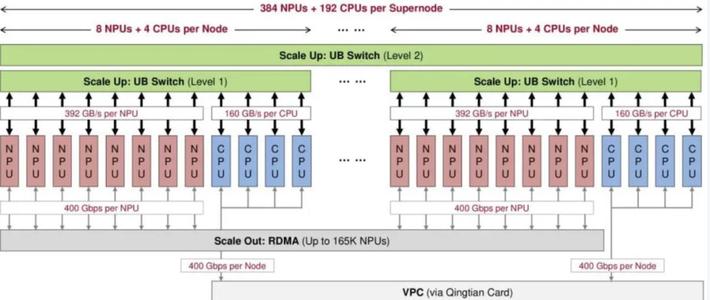
硬件层面差距仍在:昇腾 910C 采用 7nm 工艺、双 die 设计,FP16 算力约 800 TFLOPS,64GB HBM3,显存带宽约 3.2 TB/s,而英伟达H100的FP16约1979 TFLOPS、带宽3.35 TB/s。大模型推理是带宽瓶颈型负载,纸面差距在实际吞吐里还会被放大。转单企业真正的补偿来自系统层:华为披露的 CloudMatrix 超节点总算力约 300 PFLOPS,高于 GB200 NVL72 的约 180 PFLOPS;同期昇腾910C超节点已规模部署超1000+套。靠"堆规模+系统工程"补单卡劣势,是训练客户能把大模型真实跑起来的原因。知乎知乎
生态这本账补得最慢。CUDA侧开发者500万以上,国产CANN侧是50万级,十倍量级的开发者差距,不是靠发几篇教程能追上的。知乎
不过集体不掉队的画面确实出现了。DeepSeek-V4 发布当天,昇腾、寒武纪、海光、沐曦、摩尔线程、昆仑芯、平头哥真武、天数智芯同步完成适配——这是国产阵营第一次在新模型首发这件事上集体不掉队。 但Day 0适配只是"跑得通",离生产级稳定隔着算子重写、精度对齐、通信库替换后全部超时参数的重调。知乎
落到企业执行层,几乎没有一家敢一把梭。真实路径一定是混合架构下的渐进迁移——训练侧保住一部分存量卡,推理侧先切新集群,先放 5% 的请求跑在新栈上,指标不达标就秒回切。这套迁移不是一次性项目,而是常态化的双栈运维,隐性成本高于芯片采购省下的差价。知乎
同样的账在非AI领域更直白。在TI C2000盘踞的实时控制市场,国产厂商切入C2000市场,大致可以看到三种思路:兼容、RISC-V和Arm。客户确实拿到了第二供应商和议价空间,但采购决策的核心始终是芯片能否长期稳定运行、供应商能否持续供货、出问题能否及时得到技术支持——样品跑通不等于量产跑通,长尾问题只能靠真实业务一勺勺喂出来。36氪
壁垒松动之后,转单拿到的东西反而固化了
11月10日,英伟达 H200 芯片第一次真正交付到中国客户手里,美国官员确认另有三家中国企业获准采购,但单家75,000颗的上限没有取消。另有报道称,约60万颗H200AI芯片目前存放在香港,等待进入中国内地,而中方尚未批准大规模进口——这一细节尚未经官方确认。两条信息拼在一起指向同一个变化:进口渠道重新打开,也换不回原来的默认选项了。再叠加11月12日英伟达CEO换帅带来的治理不确定性,渠道端观望情绪上升,后续正式CEO人选或影响AI算力供应链走向。转单企业对国产供应链的第二次确认,比第一次更有分量。知乎知乎知乎
最后是还没拿到的部分,边界交代清楚,这笔账才算完整。把份额折算成收入,中国全部 AI 芯片公司的合计营收,占全球 AI 加速器市场的比重不到 2%。“赢了一半份额"和"只拿到营收零头"同时为真;训练侧的默认选项仍是GPU架构,海外客户和海外场景基本还没开局。更要紧的是,这轮份额跃升里有相当一部分来自"进口买不到+配额再分配”,而非自由市场里比完性价比后的主动选择——管制一旦进一步松动,这条护城河会不会回缩,是未来18个月最值得盯住的变量。知乎
对企业来说,这轮转单实际拿到手的,是一份可持续运行的权利:卡能到货、集群能跑、国产供应商被写进自己的物料清单。至于把"能用"磨成"好用"、把份额磨成营收,付账的方式没有捷径——真实业务一年年的迁移和踩坑。