10月30日下午,贵州茅台的三季报发了出来。当天白酒板块集体上涨,泸州老窖时隔九个月再涨停,茅台收在1392.05元,涨2.81%,创近半年新高,仍是A股唯一一只千元股。
很多人的第一反应是:别人都在掉,就它还在涨。
可同一份报表里,还躺着另一组数字。
前三季度,公司营业总收入1332.84亿元,同比只涨1.82%,是2015年以来同期最低的增速;归母净利润644.67亿元,同比少0.25%。营收多了23.80亿元,归母反而少了1.6亿元。澎湃新闻
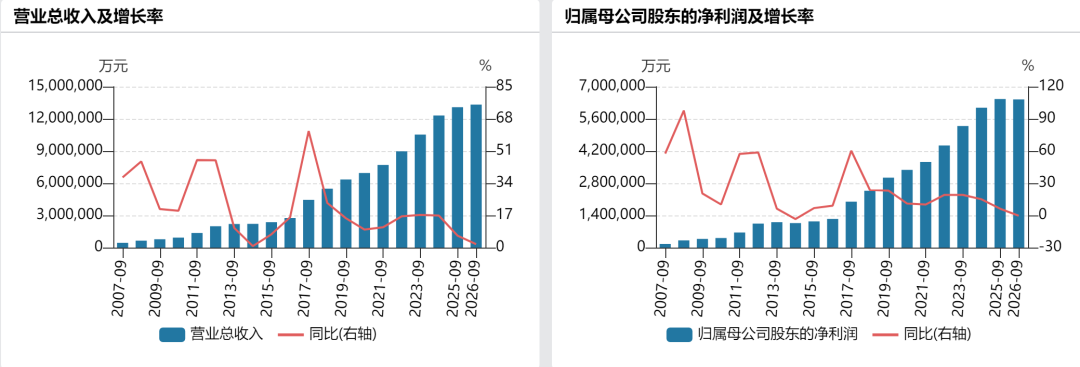
单季看,确实是转正的。第三季度归母净利199.51亿元,同比涨3.78%,营业收入402.67亿元,涨3.08%,增速都高过去年同期。放在同行里更显眼——山西汾酒单季净利下滑18.11%,泸州老窖下滑37.14%,洋河下滑61.10%。第一财经
问题在于,这3.78%是怎么来的。
今年飞天53度500ml的出厂价动了两次。3月31日,销售合同价从1169元提到1269元,自营体系零售价从1499元提到1539元,沿用了八年的1499元指导价就此作废。7月18日,i茅台上零售价再到1639元,合同价提到1369元。9月初,自营门店又把零售价从1753元调到1766元。算上非标产品,年内一共调了六次。
把调价按执行天数摊开,前三季飞天的加权结算价大约1264元一瓶,比去年同期全季的1169元高8.11%。知乎
8个点的价格涨幅,落到报表上,茅台酒前三季收入却只涨了2.18%。中间那截去哪了?
答案在成本,也在产品结构。前三季度营业成本从111.84亿元涨到136.46亿元,同比增22.01%。收入多出23.80亿元,成本多花24.62亿元,毛利额反而少了0.82亿元。综合毛利率从91.30%降到89.56%,掉了1.74个百分点。
这1.74个点能拆成两笔:渠道结构往直销倾斜,贡献正0.51个百分点;产品结构和成本上升,吃掉2.25个百分点。往下压的力,是往上托的力的四倍多。
年初那步棋,是给精品、生肖、年份这些高价非标降价去库存。高价品卖得少了,整个茅台酒大类的均价被拉低。飞天自己没降,是卖出去的东西变便宜了。提价拿回来的8个点,被价格带下沉吃掉了一部分。
真正的变化,发生在渠道。
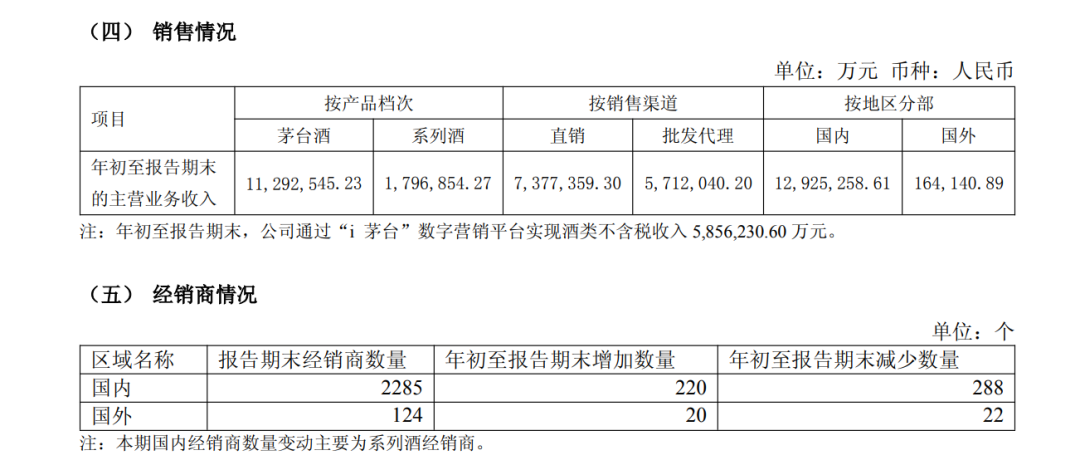
前三季度直销收入737.74亿元,同比增32.79%,占总营收55.35%,去年同期只有42.44%;批发代理571.2亿元,同比降21.58%。i茅台一个平台做了585.62亿元,同比增361.41%,占了公司四成多营收。澎湃新闻第一财经
2021年中秋,一瓶飞天出厂价969元,散瓶批价能到3170元,中间约2200元的差价留在层层经销商手里。改革之后,这个价差被压到约340元。眼下同一瓶飞天:合同价1369元,i茅台1639元,自营门店1766元,散瓶批价1695元,四个价格挂在四个地方,黄牛从i茅台转手的单瓶利润只剩11到41元。上海证券报
厂家把定价权和渠道价差收回来了,代价写在报表上。
合同负债从2025年末的80.07亿元降到20.84亿元,少了73.97%。这个数字常被读成经销商不打款了。其实生意从“先打款再发货”的批发,换成了“消费者下单才成交”的直销,预收款自然缩。同期销售商品收到的现金984.22亿元,同比增3.51%,回款没出问题。
所以这份三季报该怎么看?
单季3.78%是真的,但它来自六次提价和渠道并表,不是需求突然回来了。前三季度净利仍少1.6亿元,成本涨得比收入快,高价非标还在往下走。茅台眼下做的,是把过去留在渠道里的钱搬进自己报表,同时承受产品结构下沉的阵痛。
10月30日收盘,茅台市值1.74万亿元,市盈率21倍,股息率3.73%。这个估值对应的不是高增长,而是一门低增长、高现金流、分红率79%的生意。知乎
下次再看到“茅台又行了”,不妨先分清两件事:是价涨了,还是量回来了。这份报表给出的答案,并不一样。