

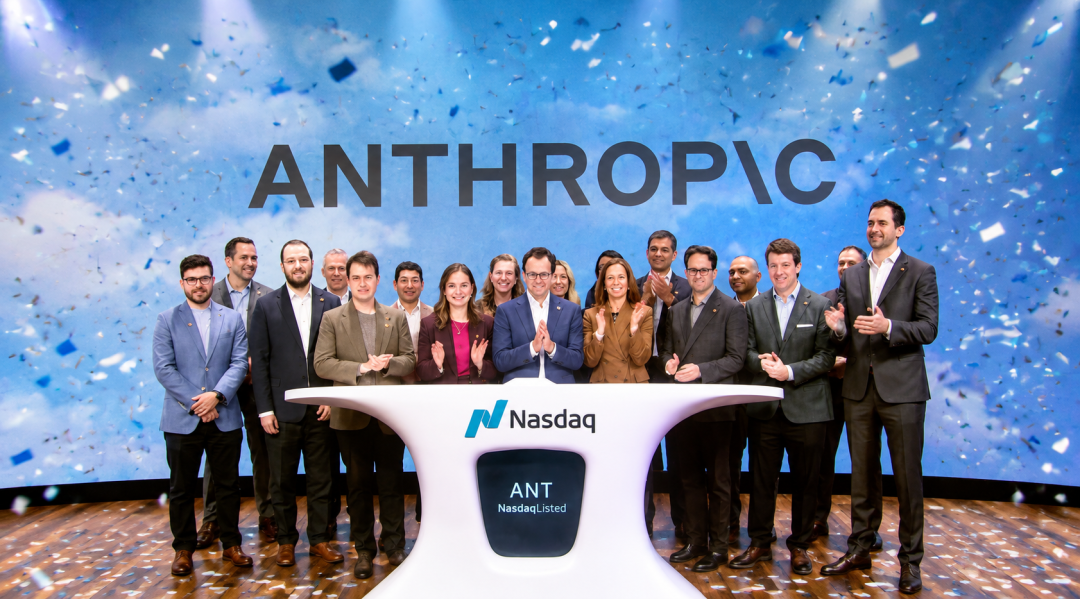
11月19日Anthropic敲钟,发行价83美元,开盘111.50,盘中最高115.10,收盘97.17——比发行价高17%,比开盘价低约13%,一天回吐一半涨幅。36氪
第二天更难看:收跌8.5%报88.91美元,盘中最低83.05,离发行价只差5美分。同一天纳指跌5.28%,英伟达跌超10%。微博知乎微博微博
股价的事交给炒股的人操心。真正跟你手里那个Claude订阅有关的,是它为了上市第一次摊开的那本账。
你的会员费,在它账上排第二
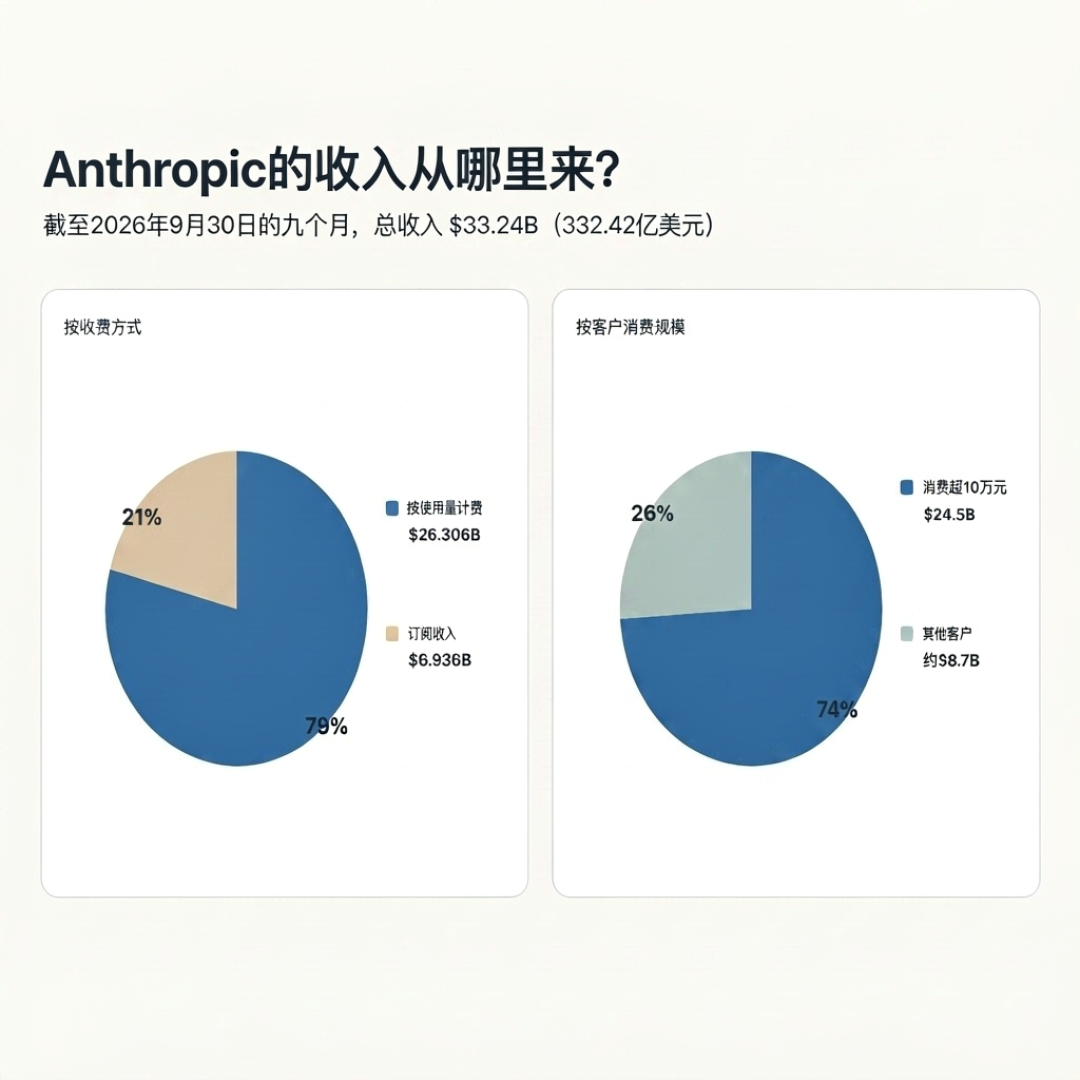
2026年前9个月,Anthropic收入332.42亿美元,同比涨了约12倍,光第三季度单季就有170亿。36氪36氪
拆开看:按用量计费263.06亿,占79%;订阅收入69.36亿,占21%。36氪
也就是说,全世界个人用户每月交的Pro、Max会员费加在一起,不到它收入的四分之一。撑起生意的是企业按调用量付的钱——过去12个月消费超10万美元的客户有11,900多家,是一年前的12倍以上,贡献了约74%的收入,前五大客户就占约25%。36氪36氪
招股书里还有一句更直白的:Claude在企业里的扩散很大程度靠"自下而上"——个人用户先自己用起来,再变成公司内部的推动者,把工具带进团队和部门。Anthropic明确把这批人视为企业业务的重要获客入口。36氪
翻译一下:你的20美元月费,在它眼里是漏斗,不是主营业务。知道了这一点,就别再指望它把个人体验排在第一位。
收入的57%,直接烧成了算力
同期算力和基础设施费用约188亿美元,占收入约57%。招股书写得很清楚,这项支出在可预见的未来仍是最大的一笔运营开支。36氪
还有个数字值得盯:每1美元算力投入换回的收入,2025年第一季度是0.40美元,2026年第二季度爬到2.08美元,第三季度又掉回1.72美元。官方给的原因是当季新增约50亿美元短期算力采购,单价明显高于多年期合同。36氪
它已经签下的算力与基础设施承诺合计约9009亿美元,未来12个月约698亿到期。光对亚马逊就承诺至少1100亿,对谷歌云至少约1213亿,对微软至少472亿。36氪36氪
所以你用的时候碰到的那些别扭——额度、限速、模型档位限制——不是产品经理故意跟你过不去。短期补算力是真的贵,而IPO募来的钱,招股书写的第一个用途是买更多算力,不是给你降订阅费。36氪
上市给你的唯一好处:每季度能查三个数
以前判断"Claude是不是又变笨了",只能上论坛跟人互相印证。现在它必须按季度公开披露,三个数最值得盯。
每美元算力对应收入。 上一季从2.08掉到1.72。这个数往下走,成本压力通常先落在用量限制上,再落到定价上。
订阅收入的占比和绝对值。 21%这个位置要是继续被按量计费稀释,个人端的话语权只会更小。
十万美元级客户数和前五大集中度。 11,900家、约25%,这是"企业优先"的直接读数。
那现在该做什么
关键工作流留一条后路。 这不是唱衰。Anthropic自己在风险因素里承认,竞争对手可能以更低成本做出接近的模型能力,企业客户会同时采购多家、按任务复杂度和价格分配负载,部分大客户甚至没有长期采购承诺。连它的大客户都不锁死,你一个人硬扛单一供应商图什么。36氪
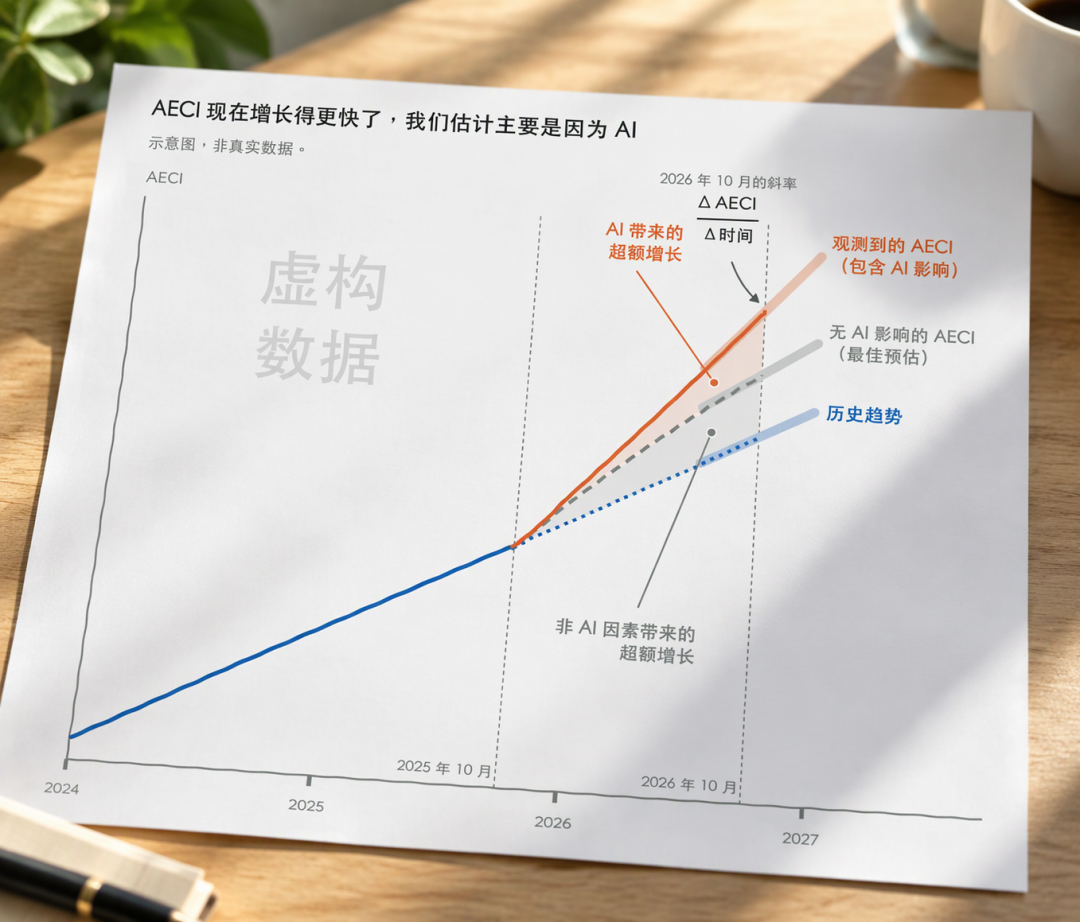
别为"现在很强"付长期溢价。 第三方评估机构METR进驻后的结论是:Anthropic过去一年走完了相当于此前约两年的研发进度,排除单纯增加训练算力的因素后,约80%归功于内部重度使用自家模型。2026年9月,它自己代码库里超过90%的代码贡献来自Claude。迭代在加速,今天让你觉得离不开的能力,两个季度后大概率是标配。36氪METR36氪
最后记一件小事。 上市当天,Claude状态页把服务标成"性能下降",API和Claude Code显示正常,官方至今没解释原因。这事跟股价之间没有公开证据能连起来,别脑补因果。但以后再遇到"它怎么突然变笨",先开状态页看一眼,再决定要不要换。36氪
下周,83美元那个位置会被反复试探。股价怎么晃,跟你关系其实不大——你手里这个工具值不值得续费、要不要留备份,答案不在K线里,在每季度那三个数字里。知乎

当前文章无评论,是时候发表评论了