9月22日收盘,联想总市值4561亿港元,压过了外卖巨头美团。 而国内用户过去三年对戴尔的记忆,一半是"导购说它倒了",一半是XPS从爆款系列做到"无人问津";但在美股,这家公司2月27日那周启动行情,半年涨了近4倍,9月12日又一夜市值飙升2500亿元、创下历史新高。知乎知乎36氪
9月23日,知乎上"怎么从戴尔科技发现联想集团"一类帖子连着出现,正文逻辑都绕不开同一句喊话:联想和戴尔的市值相差7倍,但业务营收并没有7倍差距。 现在整个行业来"对标戴尔"了——先别急着站队,把标尺自己的账本对完,再决定该从这条新闻里读到什么。知乎
这轮被对标的,不是"卖电脑的戴尔"
把两季财报的关键数字摆在一起(Q1为36氪财报拆解,Q2为海豚投研经36氪刊发的数据),才知道对标方抄的是哪一行:
AI服务器积压订单:三个季度从约430亿美元 → 513亿美元 → 950亿美元。Q2单季AI收入约164亿美元、只环比多了3亿,当季新增订单却"暴增"到609亿——不是卖不动,是交不出。36氪
全年指引:Q1财报先把全年营收预期暴力上调至1650亿–1690亿美元区间,Q2财报再抬250亿,做到1900亿–1940亿美元——两个季度加出来的增量,比很多服务器厂商全年营收还大。36氪
毛利率:Q2做到21%、环比提升3个百分点,明显好于市场此前预期的17.4%。36氪
第三条最扎眼。Q1财报电话会上,戴尔高管的原话是"我们感觉每天都在重新定价"。 到了Q2,毛利率不跌反升,拆解把主因直接写成两个字:提价——DRAM、NAND紧缺推出来的成本,被一张一张报价单传导给了客户。36氪
所以"对标戴尔"对标到的从来不是PC业务,而是两样东西:AI服务器订单的可见性,和把上游涨价顺出去的能力。对标者这边也有故事——8月13日财报里ISG单季营收85亿美元、同比98%,经营利润率从去年同期的-2.0%拉到9.1%,IDC口径下其x86服务器出货量2026年二季度首次登上全球第一。知乎
但那篇文章自己也点了注脚:"540亿美元AI订单"是储备订单,不等于确定性收入。 这正是标尺与对标者之间,没写在标题里的差距。知乎
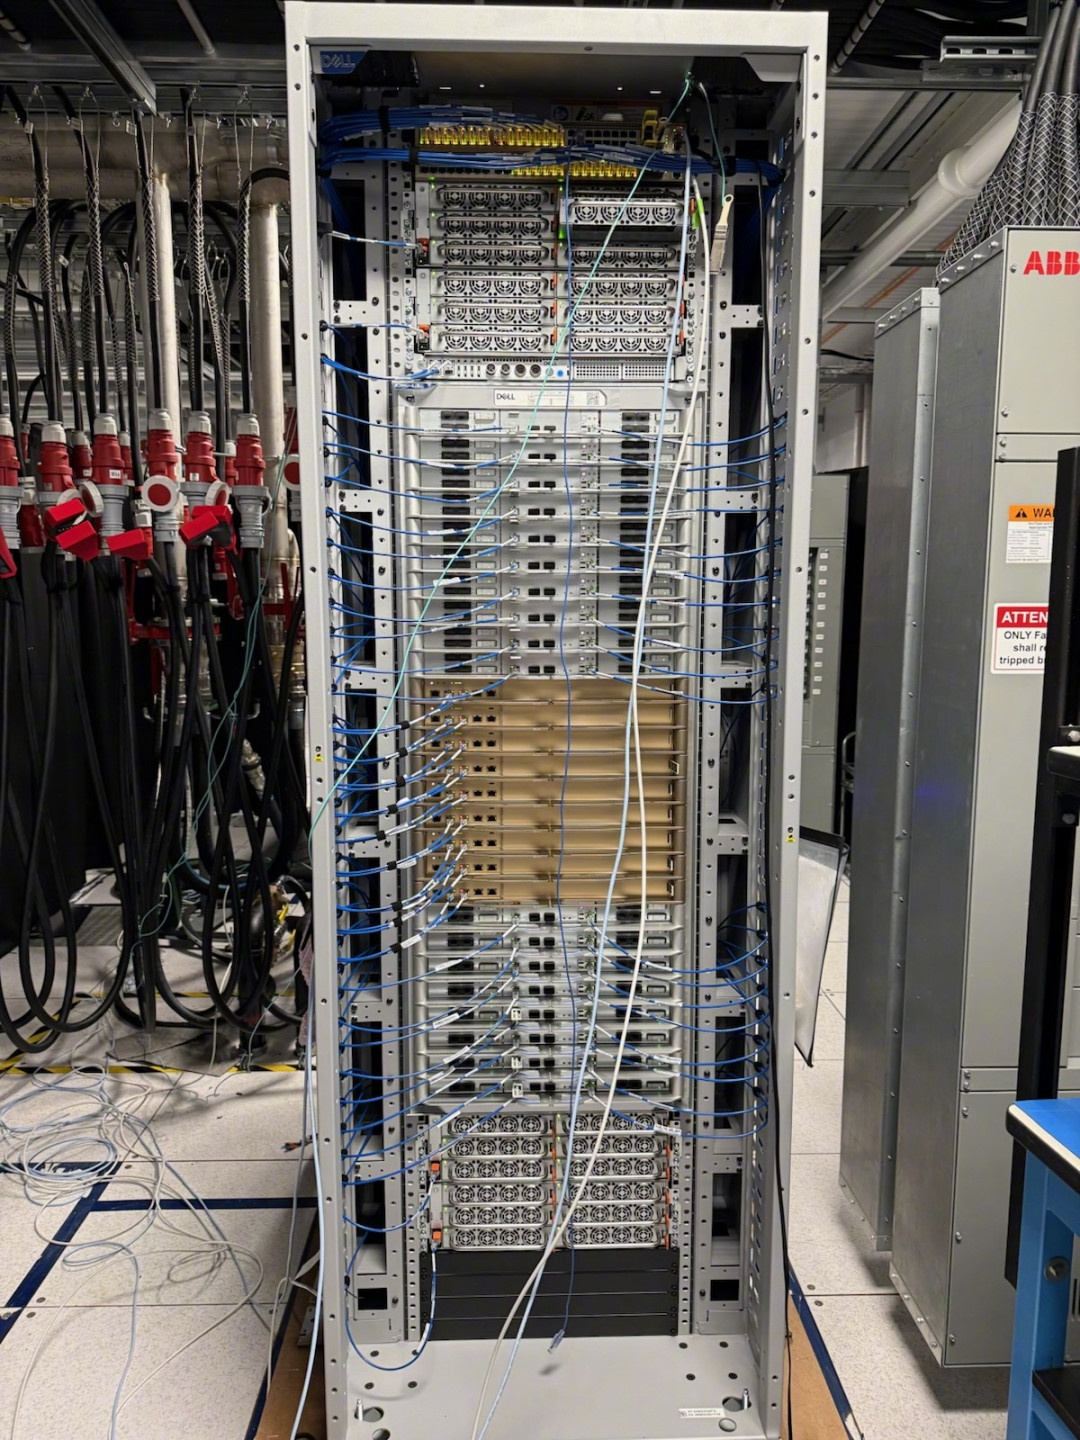
抄作业的人,抄不走的三道题
把"戴尔叙事"拆开,能抄的和不能抄的其实分得很清。
第一道,订单簿。950亿积压订单是逐季滚动披露的,且和Rubin平台爬坡直接挂钩——拆解口径里,下一季AI服务器收入有望冲击200亿美元,靠的就是新平台放量。 对标者的"储备订单"能不能转成收入、按什么毛利转,目前只有戴尔给出了连续三个季度的序列。36氪
第二道,定价权。戴尔敢在存储最紧的时候"日更"报价单还让毛利率上行,客户因为担心明天更贵反而加速采购。Q1那篇拆解把小标题直接写成"唯一的敌人是供应链",管理层也把风险表述从过去的"宏观经济不确定性"彻底转向了"供应侧瓶颈"。 同一批涨价的上游,落到没有定价权的厂商头上,就是利润表出血。36氪
第三道,全栈位置。从GB10/GB300 DGX桌面工作站,到机架级服务器、存储、网络交换、软件编排再到7×24服务,戴尔卖的是端到端一揽子;公司还曾把第一台采用GB200 NVL72的机架出货给了算力租赁商CoreWeave。 对标者大多只在其中一两段有位置,估值却按整条链给——差的就是这三道题的完成度。36氪
至于叙事层的东西——政要站台、天价政采合同、盘后40%的情绪脉冲——那本来就不在任何人的考纲里。
你手里那台国行戴尔,在这本账的末尾
把镜头拉回消费端:戴尔Q2的CSG收入150亿美元、同比增长20%,听着不错——拆开看,商用客户拿走132亿,落到个人消费者头上只有18.4亿美元,约为公司单季总营收470亿的3.9%;这20%的增长主要来自ASP提价带动,同期全球PC出货6820万台、同比还在下滑。 一家公司757%的增速发生在机房里,3.9%的盘子在你桌上,两边的资源优先级不用猜。今年1月36氪那篇《戴尔捅破窗户纸,消费者其实并不在乎AI》早就给过答案:连它自己都放弃了在消费机上硬讲AI。36氪36氪
这个结构直接解释了你这两个月感受到的涨价。8月26日,一位做渠道分销的知乎用户写开学季行情分析,开篇的问题就是:5060/5070的游戏本怎么突然贵了这么多?还有没有靠谱渠道能拿到合理价? 到9月22日,另一篇问答里,“国补后一万元出头拿下U7+5060"已经成了被当作锚点的行情,继续等下去的判断则是"国补后12000买一个5060真的不是梦”。 戴尔总部"每天都在重新定价"的报表语言,落到国行货架上,就是你和导购都看得懂的那张涨价标签。知乎知乎
两个窗口要分清:你等的"大降价",对的是存储周期
Q2拆解里引用了主流机构的判断:存储价格大多预期2027年上半年见顶、下半年回落,且即便回落也更可能维持在相对高位、不会出现"价格闪崩"。 翻译成买家能用的话——国庆、双11窗口里,能指望的是国补额度节奏、平台会员价、渠道清库存这类价格战术;“戴尔基于成本趋势的大降价”,在存储见顶信号出现之前基本不存在。反过来,如果你手里是一台国行戴尔老机器,这轮涨价季更划算的动作是把内存当资产算清楚:涨价周期里,"修旧续用"和"高位接新"的账,和半年前已经不是一回事。真正值得等降价的只有一种人:非刚需,且盯的是2027年存储见顶回落后的补货窗口。36氪
至于"戴尔股"这条线,账本里同样留着四个观察信号,不用谁来给结论:11月下旬的Q3财报(1900亿–1940亿的全年指引会不会第三次上修、950亿积压订单按什么速度和毛利转收入)、Rubin平台量产爬坡、存储价格拐点,以及一条反证指标——“覆盖联想的机构里几乎无一看空,这种程度的一致预期本身就是风险信号”。 这顶帽子,是那篇联想"舆论反转"文章先扣给被对标者的;现在轮到标尺自己,也得在头上比一比。知乎
最后
当整个行业都拿你当标尺,标尺上的每道刻度都会被放大:950亿是真实的,"每天都在调价"是真实的,3.9%也是真实的。抄作业的人可以只挑自己会写的那几行,但对国内用户来说,这条新闻真正值得带走的信息就两句:戴尔的消费线越来越像它AI叙事的一个小注脚,你买不买国行、什么时候买,别用AI服务器的故事做理由,用存储周期和国补窗口做理由。
(以上只做事实核对与账本对照,不构成任何交易建议。)