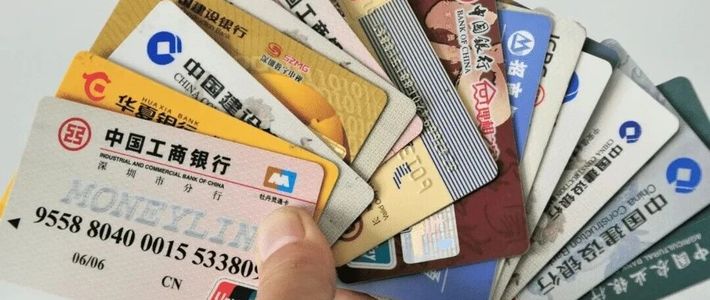
信用评分被拒?30天自救指南:避开高危红线,轻松提升银行通过率
03-26 08:28
精选参考来源

精选参考来源
1. 某银行流出来信用卡申请评分表

小红书 2025-09-28 00:00:00
2. 攻略|一次性征信修复新政出台!政策解读+征信养护建议

微信公众号 2025-12-22 00:00:00
3. 银行高端信用卡权益大缩水,包括贵宾厅限次、酒店减量等,哪些因素导致的?你还会选择使用这些信用卡吗?

知乎 2025-12-10 00:00:00
4. 中国人民银行宣布实施一次性信用修复政策,支持信用受损但积极还款的个人高效重塑信用,怎样解读这一政策?
知乎 2025-12-22 00:00:00
5. 中国人民银行宣布实施一次性信用修复政策,支持信用受损但积极还款的个人高效重塑信用,怎样解读这一政策?
知乎 2025-12-22 00:00:00
6. 12月22日,中国人民银行对外发布一次性信用修复政策有关情况,从而更准确反映个人真实信用状况,帮助已还款的逾期人群加快重塑个人信用。整个流程不收取任何费用,凡以“代办征信修复”“征信洗白”等名义索要钱财、信息的,均属诈骗。#一次性信用修复个人无需申请##一图看懂一次性信用修复政策#个人征信纪录的修复,再申请房贷、车贷、消费贷的审核通过率会明显提升,个人不再被“征信黑名单”标签困扰,家庭购房、购车、子女教育贷款等大额支出计划,可以按正常节奏实施,减少因利率上浮带来的额外负担。从国家宏观层面来看,一次性信用修复政策有助于激发微观主体活力,减少相关人员就业、升职、招投标等“信用审查”障碍,助力经济回升向好。值得一提的是,该政策不区分金融机构和业务类型,信用卡、房贷、消费贷等都可以享受政策,不限制笔数,只要符合条件,已经还清欠款,单笔金额在1万元以下的逾期信息,都能获得修复,都可以享受到这个政策。此外,一次性信用修复政策实行“免申即享”,个人既不需要去跑网点填材料,也不需要提出申请、提交证明材料,中国人民银行征信系统会自动识别和统一处理。央行的一次性信用修复政策,还特意设置了三个月的宽限期,给广大用户留出还款的时间,文件出台后,只要在2025年3月31日前按规定足额还款,都能纳入系统自动修复范围。个人想要了解逾期信息是否得到修复,可以通过多种渠道获取本人信用报告,建议优先选取快捷简便的线上方式进行查询,央行还增加了个人信用报告免费查询的机会,在此前每年免费两次查询基础上,2026年上半年将额外增加两次免费查询机会。一次性信用修复个人无需申请

新浪微博 2025-12-22 00:00:00
7. #银行App迎来关停潮# 希望交通银行信用卡倒闭。这垃圾当年办卡,买了点东西刷了300多还是500多忘了还,特么的活不起了,不发短信通知用户也就罢了,收点滞纳金也可想象,特么的给我上征信!欠他钱了连个短信都没发,三五百块钱忘了还直接上征信!活不起了垃圾银行!!!!要不是我玩命打电话给银保监会投诉,征信就要抹黑了,投诉完了客服经理给我打电话,还特么的趾高气扬的,给我培训了半天如何用信用卡,说不听还不行,不听就再打,绕来绕去说下回再忘还上征信巴拉阿拉,特么的直接挂了电话就办停了,卡拿剪刀剪了个稀巴烂,去死吧。 #烈焰童子说#
新浪微博 2025-11-10 00:00:00
8. 2025年,这几款超值信用卡最推荐!日常省钱实用,权益多,免年费,额度高!招商银行、中信银行信用卡推荐!

哔哩哔哩 2025-10-19 00:00:00
9. 攻略|出行季,2026年信用卡境内接送机攻略奉上!
微信公众号 2026-02-09 00:00:00
10. #你的征信可能更新了#还款这事还是提早还,这样省的自己忘了,另外晚还款是有手续费的对自己来说也不合适。基本上信用卡都有固定的还款日期,怕自己忘就整个日历提醒,同时云闪付这种银联APP也能一键查询自己信用卡的情况,直接还。守护信用还是非常重要的,毕竟关乎到未来。
新浪微博 2026-01-03 00:00:00
11. 观察|信用卡玩卡终极思考,申卡、刷卡、资金配置三问
微信公众号 2025-11-25 00:00:00
12. #你的征信可能更新了# 随着央行一次性信用修复新政落地,征信修复不再是模糊概念,它精准帮扶非恶意逾期群体,为生活重回正轨提供可能。征信修复并非洗白恶意失信,而是给知错能改者容错空间。 首当其冲的是不可抗力导致逾期者,如疫情、失业、突发重病等客观困境引发欠款,且已结清的工薪族与创业者。其次是粗心疏忽的忘性党,因工作繁忙、换号等漏还信用卡、房贷月供,逾期1-3天且及时补缴的轻微失信者。再者是系统失误或信息盗用受害者,因银行故障误记逾期,或身份被盗用产生不良记录,已澄清结清的人。还有刚入职场的年轻人,因收入不稳出现小额逾期,结清后可避免信用阴影影响长远发展。 金融层面,重新获得房贷、车贷等金融服务通行证,无需承受高利率或拒贷困境,小微企业主可申请低息经营贷重启事业。职业发展上,摆脱征信污点对金融、高管等岗位的限制,消除求职与晋升障碍。生活规划方面,能顺畅推进大宗消费、住房计划,无需担心信用问题牵连家庭共同贷款。更长远来看,政策强化守信激励导向,让修复者更珍惜信用,推动形成崇信向善的社会氛围,同时激活消费与创业活力,助力经济良性循环。#一次性信用修复政策##热搜多元内容创作计划##热点解读##秒懂热点就用智搜#http://t.cn/AXbZ8W6r http://t.cn/AXbwOJuZ
新浪微博 2026-01-03 00:00:00
13. 过去3年时间,我国信用卡消失了近1亿张,你还在用吗?中国人民银行最新数据显示,全国信用卡和借贷合一卡数量从2022年6月末的8.07亿张高点,持续下滑至2025年6月末的7.15亿张。三年间,市场上消失了9200万张信用卡。与此同时,信用卡逾期半年未偿信贷总额从2020年末的838.64亿元攀升至2024年末的1239.64亿元,不良率持续承压。支付习惯转向是信用卡退潮的首要原因。上海新金融研究院副院长刘晓春指出:“信用卡业务收缩的最关键原因还是中国消费者的支付应用习惯转向。”
新浪微博 2025-11-22 00:00:00
14. 申请贷款经常被拒?警惕信用卡使用率这个“隐形雷区”!
知乎 2026-03-14 00:00:00
15. 《武汉》 信用卡使用率高,真的会影响贷款吗?答案扎心了
微信公众号 2026-03-06 00:00:00
16. 信用卡使用率超过这个数,贷款直接被拒!
知乎 2026-01-10 00:00:00
17. 信用卡用得越多,贷款越难批?真相很现实
微信公众号 2026-03-19 00:00:00
18. 低息贷款被拒?问题藏在信用卡张数和使用率里!
微信公众号 2026-01-06 00:00:00
19. 信用卡高使用率,贷款被拒的破局之道
知乎 2026-03-05 00:00:00
20. 贷款被拒竟因它!信用卡使用率超70%是雷区,信用卡这样用 必过
知乎 2025-10-30 00:00:00
21. 征信解读③
知乎 2026-03-12 00:00:00
22. 信用卡额度使用率的安全线和警戒线
微信公众号 2025-10-22 00:00:00
23. 信用卡张数和额度使用率影响你申请低息贷款的审批
微信公众号 2025-12-05 00:00:00
24. 为什么信用卡使用率高,银行就不借钱给你?底层逻辑一次性说透!
知乎 2026-01-21 00:00:00
25. 征信好、收入稳,为何贷款总被拒?”你可能忽略了这张“隐形成绩单”
微信公众号 2026-02-07 00:00:00
26. 征信没有逾期,居然被信用卡使用率超过70%,拒贷了?
知乎 2025-12-27 00:00:00
27. 0账单、提临额、降分期…降低信用卡使用率详细攻略!建议收藏!

今日头条 2025-11-01 00:00:00
28. 信用卡使用率对征信的影响!
今日头条 2025-11-06 00:00:00
29. 征信完美,贷款却总被拒?你的信用卡使用率!
微信公众号 2026-02-01 00:00:00
30. 信用卡使用率超 70%?小心!征信 “变乱” 导致房贷额度被砍
微信公众号 2025-12-10 00:00:00
31. 信用卡刷爆但按时还,征信到底伤不伤?银行内部人士这样说
微信公众号 2025-11-04 00:00:00
32. 千万别刷爆信用卡后再去贷款!
知乎 2025-10-16 00:00:00
33. 信用卡使用率超过70%就废了?!
小红书 2025-10-16 00:00:00
34. 信用卡如何影响贷款
知乎 2026-01-27 00:00:00
35. 申请贷款与信用卡,频繁查询征信会有什么不良后果?
微信公众号 2026-02-10 00:00:00
36. 征信报告中的查询记录是什么?
微信公众号 2025-12-19 00:00:00
37. 信用卡提额总被拒?6大原因
微信公众号 2026-03-05 00:00:00
38. 信用卡申请不下来?额度又太低,怎么才能快速安全的提额?
微信公众号 2026-03-04 00:00:00
39. 信用卡秒拒、额度低、不提额?
微信公众号 2026-03-07 00:00:00
40. 紧急!8 家银行信用卡审批红线降至 70%,助贷人再不调整,10 单 9 拒!
微信公众号 2025-11-22 00:00:00
41. 已经有很多银行把信用卡使用率不能超过70%当成审批红线了!别再卡80%了!!!
微信公众号 2025-11-11 00:00:00
42. 信用卡使用率超过70%,后果很严重!
小红书 2025-12-10 00:00:00
43. 2026征信修复后仍被拒贷?
微信公众号 2026-01-30 00:00:00
44. 2026 征信新规修复后仍被拒?4 个隐形雷很多人没避开!
知乎 2026-01-30 00:00:00
45. 2026信用卡下卡提额全攻略
微信公众号 2026-03-09 00:00:00
46. 信用卡秒批!银行最爱看的征信标准(照着做,通过率99%)
微信公众号 2026-02-17 00:00:00
47. 一篇文章讲透信用卡0账单(2026版)
微信公众号 2026-01-07 00:00:00
48. 2026新版征信养护指南
今日头条 2026-02-16 00:00:00
49. 征信花了想贷款?别慌!3-6个月养征信+理财规划,实测可落地(附真实案例)
知乎 2026-03-01 00:00:00
50. 3个月养出优质征信!26个实操技巧,银行更愿意放款、远离网贷坑
今日头条 2026-02-26 00:00:00
51. 3至6个月快速恢复自己征信的方法,非常实用!记得收藏备用。
今日头条 2025-12-31 00:00:00
52. 不必苦等!掌握这几点,高效优化个人信用记录
微信公众号 2026-01-19 00:00:00
53. 征信查询 “爆了” 别慌! 3 步修复法,3-6 个月重启贷款资格
微信公众号 2025-11-29 00:00:00
54. 征信花了别慌!3步急救+6个月修复,秒批攻略来了
微信公众号 2026-02-08 00:00:00
55. “建行惠懂你”征信查询6个月超8次被拒贷?2025隐形风控线解析+3步优化时间表
微信公众号 2025-12-18 00:00:00
56. 3-6个月养出“优质征信”!4大核心+实操指南,申贷通过率翻倍
微信公众号 2025-12-09 00:00:00
57. 三个月养征信逆袭
小红书 2026-02-19 00:00:00
58. 信用卡使用率过高,小心贷款被拒!

59. 信用卡使用雷区大揭秘

网易
60. 信用卡使用率超过这个数?贷款直接被系统拒绝!
网易
61. 已经有很多银行把信用卡使用率不能超过70%当成审批红线了!别再卡80%了!!!
微信公众号 2025-11-11 00:00:00
62. 苏州:贷款必看!你的贷款被拒很有可能是因为信用卡爆卡了!如何做到信用卡零账单?提高贷款通过率?虎哥给你保姆级教程!赶紧收藏。
微信公众号 2026-01-29 00:00:00
63. 收藏!贷款前准备:0账单、提临额、降分期…降低信用卡使用率详细攻略!
微信公众号 2025-10-31 00:00:00
64. 信用卡使用率,竟成征信“隐形杀手”?这些坑别踩!
微信公众号 2025-12-23 00:00:00
65. 信用卡刷爆惠懂你秒拒?
微信公众号 2025-11-14 00:00:00
66. 信用卡使用率超 70%= 贷款被拒?3 个笨办法,快速降下来,亲测有效!
微信公众号 2026-01-13 00:00:00
67. 贷款名词解释第5篇:信用卡使用率!
微信公众号 2025-11-28 00:00:00
68. 警惕!信用卡使用率超70%贷款易被拒 5个实操技巧助你通关
今日头条 2025-11-11 00:00:00
69. 信用卡风控模型的核心类型解析
微信公众号 2025-11-10 00:00:00
70. 注意!信用卡使用率太高,再缺钱银行也不会贷款给你!
微信公众号 2026-02-06 00:00:00
71. 无还本续贷申请被拒的常见十大原因之二信用卡使用率超标(刷爆)
微信公众号 2025-10-14 00:00:00
72. 这4家银行信用卡风控被点名,一碰就中招
微信公众号 2026-01-21 00:00:00
73. 为什么按时还款,贷款还是被拒?问题可能出在信用卡上
微信公众号 2026-01-01 00:00:00
74. 信用卡提额实测:高使用率 vs 低使用率,不同银行居然差别这么大!
微信公众号 2025-10-23 00:00:00
75. 信用卡透支风险防控的客户画像与预警机制:精准识别与动态守护
今日头条 2026-01-27 00:00:00
76. 信用卡使用率是看单张还是总额度?
微信公众号 2025-09-27 00:00:00
77. 12月信用卡疯了!同一商户刷3次就封卡?这些隐形坑比封卡更费钱
今日头条 2025-12-04 00:00:00
78. 点一次,查一次,你的征信正在被“偷偷”记录!
微信公众号 2025-12-18 00:00:00
79. 信用卡风控短信频发?四大避坑技巧教你轻松化解,银行都挑不出毛病!
微信公众号 2025-10-04 00:00:00
80. 信用卡刷到七成,银行风控就悄悄启动预警?
微信公众号 2026-01-09 00:00:00
81. 信用卡使用率:别让“刷爆”影响你的征信
小红书 2025-10-08 00:00:00
82. 手把手教你5种征信报告查询方法(附详细步骤+避坑指南)
微信公众号 2026-01-03 00:00:00
83. 申请信用贷款,信用卡账单日之前还进,如此降使用率,对批复有没有影响。
微信公众号 2025-12-05 00:00:00
84. 如何避免信用卡被银行风控警告?了解一下
知乎 2025-12-20 00:00:00
85. 银行风控底层逻辑是什么
微信公众号 2026-01-23 00:00:00
86. 个人征信查询攻略来了!3种官方方法任选+避坑指南——
微信公众号 2026-01-22 00:00:00
87. 信用卡风控识别:5个信号预警,5招快速恢复额度
微信公众号 2025-11-13 00:00:00
88. 征信优化全攻略:1-12个月从短期修复到长期养信,申贷不踩坑
今日头条 2025-10-22 00:00:00
89. 信用卡长期不提额?9个关键踩坑点,银行不会告诉你的提额真相
知乎 2025-12-04 00:00:00
90. 《武汉》 信用卡使用率:影响征信的关键指标,这些红线别踩
微信公众号 2025-11-07 00:00:00
91. 信用卡提额核心:放弃横向扩张,深耕纵向发展(秒到)
微信公众号 2026-02-04 00:00:00
92. 银行凭什么给信用卡你提额?读懂这套评分逻辑
知乎 2026-03-23 00:00:00
93. 想查征信却不知如何下手?别急,这三招超简单,三分钟搞定赶紧收藏试试
微信公众号 2025-12-25 00:00:00
94. 第一步:自查征信(第1个月) 先了解自己征信状况,重点看:逾期、负债率、信用卡使用率和查询次数。 ✋ 第二步:不要点网贷(1-2个月) 暂停新贷款、担保,立刻还清逾期,远离各种“快速借款”信息。 💳 第三步:优化信用(3-4个月) 控制 信用卡使用率50%内,网贷注销账户! 📈 第四步:积累好记录(5-6个月) 保持工作、住址稳定,每月小额消费按时全额还款,按时缴水电燃气费。 6个月后,征信变好,贷款更容易!从今天开始,开启你的美好生活吧! #征信花了 #如何养征信 #新乡 #银行小姐姐
抖音 2026-01-30 00:00:00
95. “我就一个商户刷卡,卡会死吗?”信用卡风控逻辑,一句话给你说透
微信公众号 2026-02-07 00:00:00
96. ###3招改善征信,贷款秒批。最近办房贷被拒了好几次,才发现征信出了问题。自己亲测了3个方法,3个月征信状态就变好了,现在银行都主动联系我批贷款,整理了超实用的攻略,照着做准没错~ 1️⃣网贷清退:先把所有小贷、网贷全额结清,马上注销账户,至少忍耐两周再去打征信报告。这两周是征信系统更新的关键期,过了之后征信上就不会显示网贷负债痕迹,银行看到“无网贷负债”的记录,审批意愿直接提升! 2️⃣信用卡优质账单:千万别把信用卡刷空,额度用掉一部分后尽快全额还款。等账单日一过,再继续正常消费,这样征信报告会呈现“低负债”状态,既证明有稳定消费能力,又能体现超强还款实力,银行超青睐这类优质客户~ 3️⃣严控查询频率:这三个月里,千万别乱点网贷申请链接、信用卡预审入口,哪怕自己也别随意查征信。等之前的高频查询记录过了周期,征信报告的“查询栏”会变得干净清爽,银行审批时看到没有频繁网贷痕迹,通过率直接翻倍! 征信优化靠科学方法,不是盲目等待,按这3招一步步做,下次办贷款再也不用看银行脸色啦~ #征信修复#贷款攻略#金融知识#法律常识
抖音 2025-10-19 00:00:00
97. 第16集《安鑫说卡:从入门到精通的财富密码》~~信用卡养卡指南:25+3+1法则的实践与建议
微信公众号 2025-10-14 00:00:00
98. 信用卡使用率对银行贷款的影响
知乎 2025-12-15 00:00:00
99. 怎么查询到自己个人征信报?
知乎 2025-12-02 00:00:00
100. 信用卡新规落地!“倒卡”时代彻底终结
小红书 2025-11-08 00:00:00
101. 营业执照贷款征信报告优化指南;3-6个月逆袭获批
今日头条 2026-01-29 00:00:00
102. 信用卡负债高,不要集中刷卡和还款
微信公众号 2025-12-19 00:00:00










已收藏
去我的收藏夹