

















3
2
本次公积金利率降0.25个百分点,将给我们带来什么?
2025-05-14 07:53:26
7点赞
3收藏
8评论
本次公积金利率降0.25个百分点,带来的影响主要有以下几方面:
对于购房者
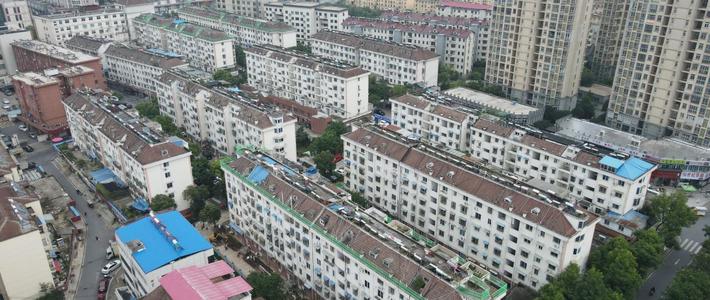
• 降低购房成本:以100万元、30年期公积金贷款为例,利率从3.1%降至2.85%,月供可减少约140元,总利息节省约5万元,能显著减轻还款压力。无论是新购房者还是存量贷款购房者(选择浮动利率的,次年1月1日起自动按新利率调整;固定利率贷款则需与银行协商转换),都能享受到这一政策红利。
• 刺激购房需求:低利率叠加部分城市公积金贷款额度上调等政策,进一步降低购房门槛,能让更多人有能力进入房地产市场,尤其是对中低收入群体及首套房买家,能有效刺激刚需及改善型家庭的购房需求。
对于房地产市场
• 提振市场信心:释放出稳楼市的强烈信号,有助于修复市场信心,使观望人群加速入市,对二三线城市刚需市场有积极拉动作用,结合其他政策如“以旧换新”等,还能加速三四线城市库存消化,推动房地产市场止跌企稳,进入良性发展轨道。
• 与商业贷款形成互补:在商业贷款利率持续下行背景下,公积金利率定向调整,凸显政策分层设计。公积金贷款与商业贷款共同为房地产市场注入流动性,首套房利差有所扩大,体现了“房住不炒”定位下对刚需的支持倾斜。
对于宏观经济
• 释放消费潜力:月供减少增加了家庭可支配收入,居民有更多资金用于教育、医疗、家电、家居等其他消费,有助于释放居民消费潜力,促进消费升级,带动相关产业发展,为经济增长注入新动力。
• 影响银行与财政:公积金贷款业务利润空间收窄,银行净息差面临一定压力,但政策性银行受影响较小。部分城市公积金池可能承压,需关注后续缴存比例或提取政策的调整,以维持地方财政平衡。
不过,公积金贷款有额度上限,超限部分仍需组合贷,商业贷款利率不变可能稀释整体优惠,而且未缴纳公积金的灵活就业者、新市民等无法直接受益。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案